猜你想问
纯碱市场近期走势如何?
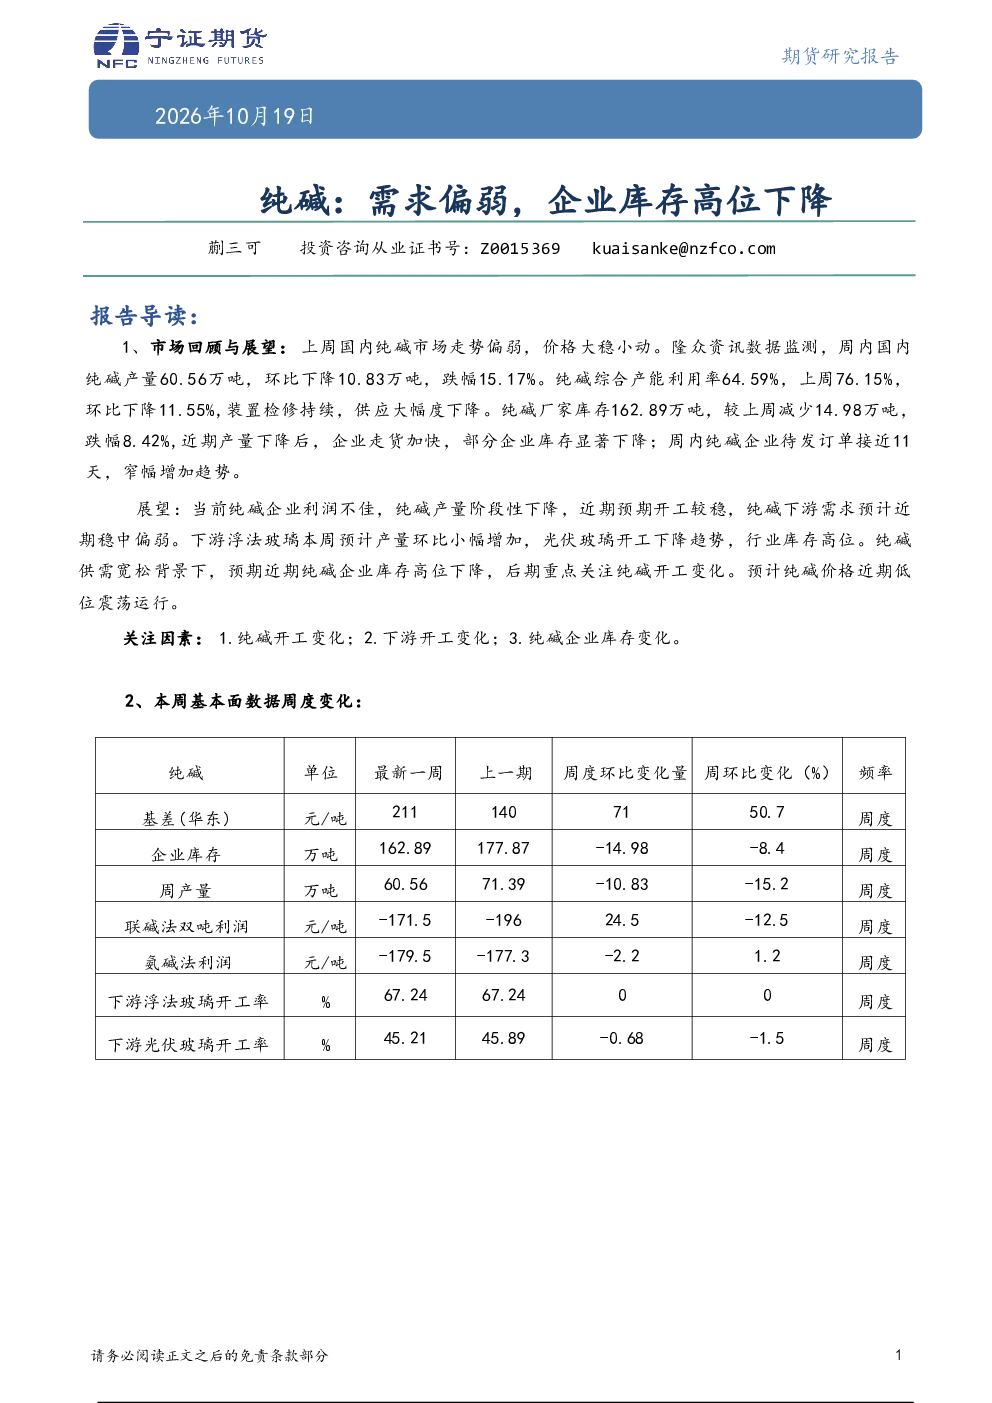
上周国内纯碱市场走势偏弱,价格稳定。隆众资讯数据显示,周内国内纯碱产量60.56万吨,环比下降10.83万吨,跌幅15.17%,综合产能利用率64.59%,上周76.15%,环比下降11.55%,主要因装置检修导致供应大幅下降。纯碱厂家库存162.89万吨,较上周减少14.98万吨,跌幅8.42%,企业走货加快,部分库存显著下降;待发订单接近11天,呈窄幅增加趋势。
纯碱行业未来发展趋势是什么?
展望方面,纯碱企业利润不佳,产量阶段性下降,预期近期开工稳定,下游需求稳中偏弱。浮法玻璃产量环比小幅增加,光伏玻璃开工下降,行业库存高位。在供需宽松背景下,预计近期纯碱企业库存高位下降,后期关注开工变化,价格预计低位震荡运行。
本报告重点分析了纯碱的哪些方面?
本报告重点分析了纯碱的供应、需求、库存及市场现状。上周纯碱产量大幅下降,主要因装置检修,供应端压力缓解。下游需求预计近期稳中偏弱,浮法玻璃产量增加,光伏玻璃开工下降,库存高位。企业库存高位下降,走货加快,但整体仍处于较高水平。
当前纯碱市场的现状如何判断?
当前纯碱市场处于供需宽松背景下,上周国内纯碱产量大幅下降,主要因装置检修,供应端压力缓解。纯碱厂家库存162.89万吨,较上周减少14.98万吨,跌幅8.42%,企业走货加快,部分库存显著下降。但整体库存仍处于高位,下游需求稳中偏弱,浮法玻璃产量增加,光伏玻璃开工下降,行业库存高位。
本报告提示哪些风险需要注意?
本报告提示需关注纯碱开工变化、下游开工变化及纯碱企业库存变化。近期纯碱价格预计低位震荡运行,需关注开工及下游需求变化。由于纯碱企业利润不佳,产量阶段性下降,若开工或下游需求出现大幅波动,可能对市场产生较大影响。
你可能感兴趣
纯碱:需求偏弱,企业库存高位上升
宁证期货2026-09-07
纯碱:需求偏弱,企业库存高位
宁证期货2026-09-21
纯碱:需求偏弱,企业库存高位
宁证期货2026-10-12
纯碱:需求偏弱,企业库存高位
宁证期货2026-09-28
纯碱:企业库存高位下降,震荡略偏弱
宁证期货2026-03-16
纯碱:企业库存预期高位,震荡偏弱
宁证期货2026-07-20
纯碱:企业库存预期高位,震荡偏弱
宁证期货2026-07-13
纯碱:企业库存高位,震荡偏弱
宁证期货2026-04-07
纯碱:企业库存预期高位,震荡偏弱
宁证期货2026-06-15
纯碱:企业库存预期高位,震荡偏弱
宁证期货2026-06-22