猜你想问
美国炼厂开工率反弹对油价有何影响?
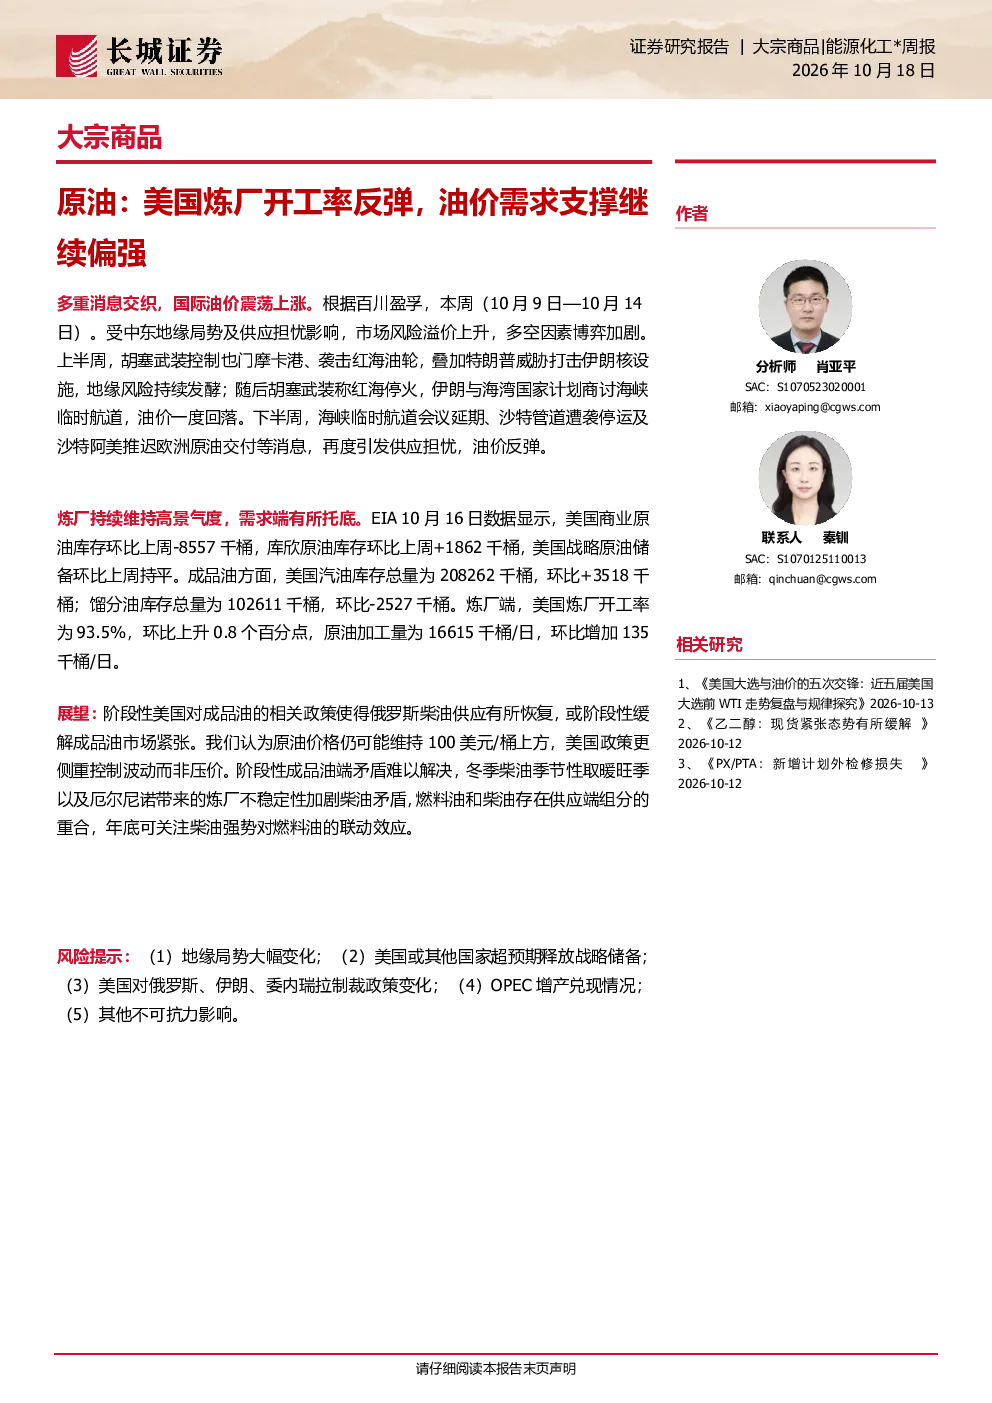
美国炼厂开工率反弹表明国内需求有所改善,对油价形成一定支撑。截至10月16日当周,美国炼厂产能利用率达到93.5%,环比上升,显示炼厂运营积极。结合车用汽油需求(表观需求)环比下降但高于去年同期,以及蒸馏燃油总产出(表观需求)环比上升的情况,说明成品油需求仍具韧性。尽管汽油进口减少,但蒸馏燃油进口增加,出口均下降,反映国内消费结构变化。这些因素共同支撑油价,但需关注全球经济形势及地缘政治风险变化。
当前原油供需格局如何?
当前原油供需格局呈现复杂变化。供应端,美国原油产量环比下降但高于去年同期,达到13679千桶/日;进口量及出口量均环比下降。OPEC方面,2026年9月产量计划增加至2509.7万桶/日,其中沙特阿拉伯增产最多,可能加剧供应压力。需求端,EIA预计2026年度需求增量前低后高,但高油价抑制部分需求,10月月报已下调全年需求预期。库存方面,美国商业原油库存环比下降,但库欣及战略储备库存仍高于去年同期水平,库存覆盖天数均高于去年。综合来看,短期供应担忧持续,但长期需求增长预期存在不确定性。
报告重点分析了哪些方面?
报告重点分析了国际油价震荡上涨的驱动因素、美国炼厂开工率对需求端的支撑作用、以及全球原油供需平衡变化。具体包括:中东地缘局势对市场风险溢价的传导、美国车用及蒸馏燃油的消费数据变化、成品油进出口结构演变、美国炼厂产能利用率提升、库存与产销比动态、以及OPEC增产计划对市场的影响。此外,报告还评估了美国主要经济指标对油价预期的作用,并梳理了原油供需平衡表及未来季度过剩量预测。这些分析为理解当前油价波动提供了全面视角。
当前市场对油价的判断是什么?
当前市场对油价的判断主要基于供需平衡及地缘政治风险。一方面,美国炼厂开工率提升和成品油需求韧性为油价提供支撑;另一方面,中东地缘政治紧张局势、沙特供应中断风险以及OPEC增产预期持续压制市场。EIA月报下调全年需求预期,显示高油价对消费的抑制作用显现。库存数据方面,美国原油库存下降但整体仍高于去年同期,库存覆盖天数增加。综合来看,市场情绪受多重因素影响,油价波动性较大,需持续关注地缘政治进展和主要产油国政策动向。
研报提示的主要风险有哪些?
研报提示的主要风险包括:地缘局势大幅变化,如中东冲突升级可能引发供应中断;美国或其他国家超预期释放战略储备可能打压油价;美国对俄、伊、委内瑞拉的制裁政策变化可能影响全球供应格局;OPEC增产计划若未能完全兑现,可能加剧市场供应担忧;此外,其他不可抗力因素如极端天气事件也可能干扰市场。这些风险因素需持续跟踪,它们可能对油价产生显著影响,投资者应保持警惕。