猜你想问
这份研报主要分析了哪些股指期权的核心数据?
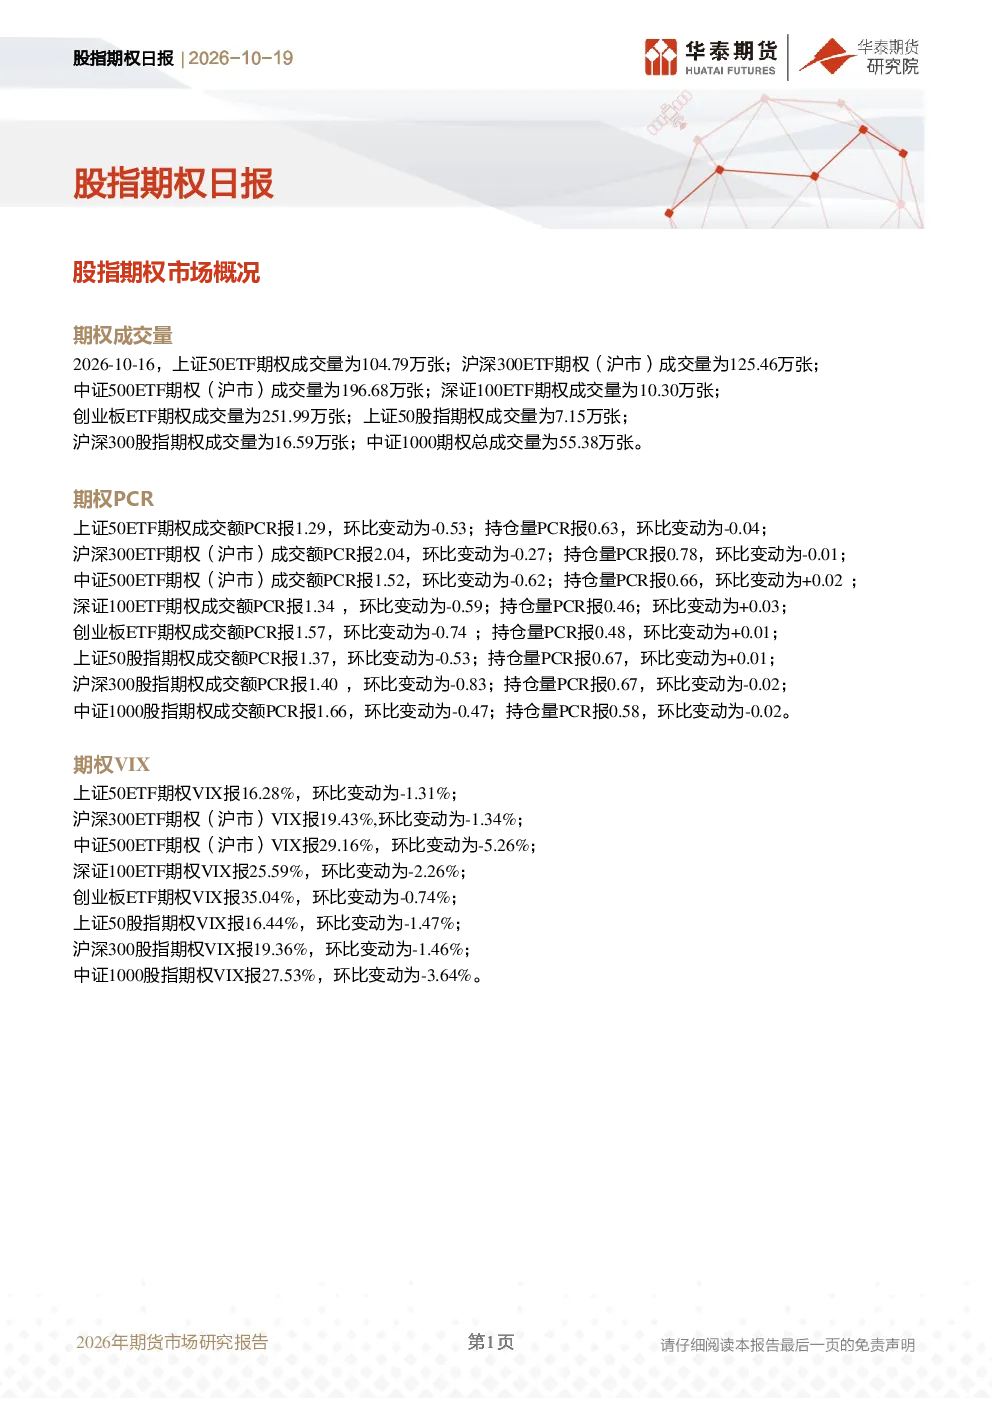
本研报详细分析了2026年10月16日主要股指期权的核心数据,包括上证50ETF期权、沪深300ETF期权、中证500ETF期权、深证100ETF期权、创业板ETF期权等品种的成交量、成交量比(PCR)以及隐含波动率(VIX)。数据显示,创业板ETF期权成交量最高,达到251.99万张,中证500ETF期权次之,为196.68万张。成交额PCR方面,沪深300ETF期权最高为2.04,但多数期权PCR环比下降,显示市场情绪趋于谨慎。隐含波动率方面,创业板ETF期权最高为35.04%,中证500ETF期权为29.16%,整体隐含波动率环比下降,但中证500和中证1000仍处于较高水平。
当前股指期权市场的发展趋势如何?
当前股指期权市场呈现出量价齐跌的态势,成交量方面,创业板ETF期权表现最为活跃,成交量达251.99万张,显示出市场对高波动率品种的关注度较高。然而,股指期权的整体成交量相对较低,反映出市场对股指现货的避险需求减弱。PCR数据显示,多数期权品种的成交额PCR环比下降,市场情绪趋于谨慎。VIX方面,创业板ETF期权隐含波动率最高,达到35.04%,中证500ETF期权为29.16%,整体隐含波动率环比下降,但中证500和中证1000仍处于较高水平,表明市场对未来潜在风险仍存在担忧。
研报重点分析了哪些方向?
本研报重点分析了股指期权市场的成交量、成交量比(PCR)以及隐含波动率(VIX)三个核心维度。成交量方面,重点关注了各主要ETF期权的成交量和成交额变化,发现创业板ETF期权成交量最高,中证500ETF期权次之,股指期权成交量相对较低。成交量比(PCR)方面,分析了各品种的成交额PCR和持仓量PCR变化,发现沪深300ETF期权成交额PCR最高,但多数期权PCR环比下降,显示市场情绪趋于谨慎。隐含波动率(VIX)方面,分析了各品种的VIX水平,发现创业板ETF期权VIX最高,中证500ETF期权次高,整体隐含波动率环比下降,但中证500和中证1000仍处于较高水平。通过对这三个维度的分析,本研报揭示了当前股指期权市场的核心特征和潜在风险。
当前股指期权市场的现状如何?
当前股指期权市场呈现出量价齐跌的态势,成交量方面,创业板ETF期权表现最为活跃,成交量达251.99万张,显示出市场对高波动率品种的关注度较高。然而,股指期权的整体成交量相对较低,反映出市场对股指现货的避险需求减弱。成交量比(PCR)方面,多数期权品种的成交额PCR环比下降,市场情绪趋于谨慎。隐含波动率(VIX)方面,创业板ETF期权隐含波动率最高,达到35.04%,中证500ETF期权为29.16%,整体隐含波动率环比下降,但中证500和中证1000仍处于较高水平,表明市场对未来潜在风险仍存在担忧。综合来看,当前股指期权市场情绪趋于谨慎,高波动率品种受到关注,但整体市场避险情绪有所上升。
投资股指期权需要注意哪些风险?
投资股指期权需关注以下风险:首先,市场波动风险,股指期权价格受股指现货价格影响较大,高波动率环境下,期权价格可能剧烈波动,投资者需具备较强的风险承受能力。其次,流动性风险,股指期权的流动性受市场情绪和投资者偏好影响,部分品种可能出现成交困难或买卖价差扩大,投资者需关注成交量和成交额变化。再次,杠杆风险,期权具有杠杆效应,投资者可能面临较大亏损风险,需合理控制仓位。此外,政策风险和模型风险也不容忽视,政策变化可能影响期权市场运行,而期权定价模型存在一定误差,投资者需谨慎评估。最后,投资者需关注市场情绪变化,当前多数期权PCR环比下降,市场情绪趋于谨慎,需警惕潜在风险。