猜你想问
短纤瓶片研报核心内容是什么?
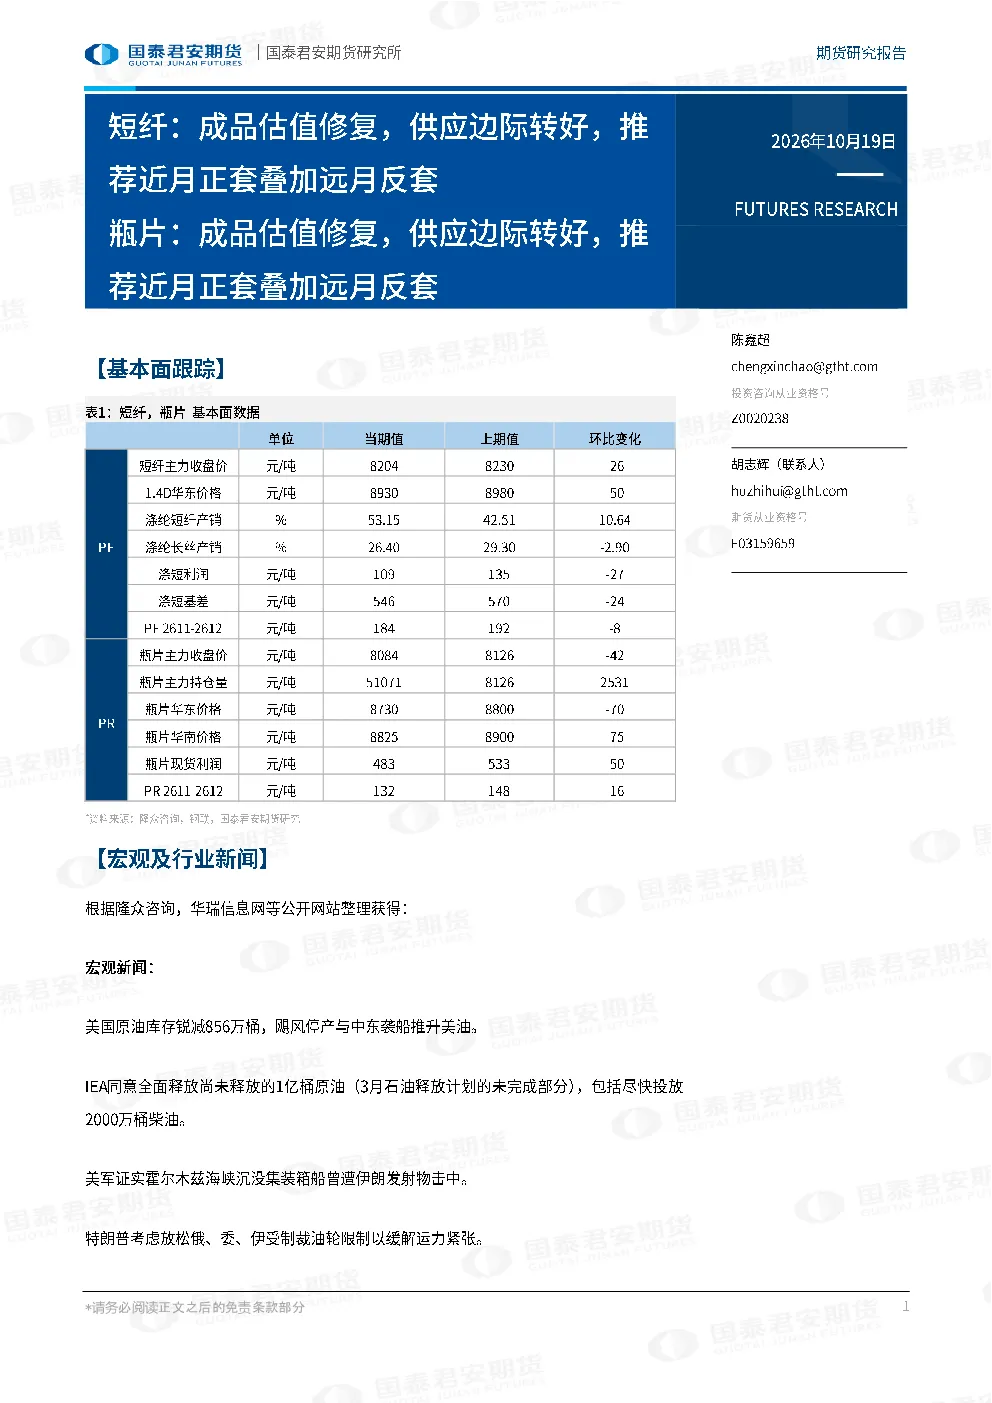
本报告分析短纤和瓶片行业,指出成品估值修复及供应边际转好,推荐近月正套叠加远月反套策略。短纤方面,油价走高但聚酯原料走弱,直纺涤短跟随下跌,加工差扩大至1000以上;瓶片市场成交气氛回升,价格从9050-9450元/吨回落至8600-8950元/吨。部分工厂计划提升开机负荷,短纤基差走弱,期现商走货为上。瓶片工厂报价企稳,主流商谈船期转至11月,华东华南工厂10-11月船期价格均回调。
短纤瓶片行业发展趋势如何?
短纤瓶片行业呈现估值修复和供应边际好转的趋势。短纤方面,部分工厂计划提升开机负荷至65%以上,基差走弱,期现商走货积极,但加工差扩大显示原料相对承压。瓶片市场成交气氛回升,价格回调至8600-8950元/吨,工厂报价企稳,船期转至11月,显示供需关系逐步平衡。宏观层面,美国原油库存锐减,IEA释放原油以缓解供应紧张,但地缘政治风险仍存,需关注国际油价波动对行业的影响。
报告重点分析了哪些方向?
报告重点分析了短纤和瓶片的估值修复及供应边际好转情况。短纤方面,关注油价走高与聚酯原料走弱对直纺涤短的影响,加工差扩大及期现商走货情况,以及工厂开机负荷提升计划。瓶片方面,分析市场成交气氛回升,价格回调至8600-8950元/吨,工厂报价企稳及船期变化,同时关注华东华南工厂10-11月船期价格回调情况。报告推荐近月正套叠加远月反套策略,需结合行业供需动态进行综合判断。
当前短纤瓶片市场现状如何?
当前短纤瓶片市场呈现估值修复和供应边际转好的态势。短纤方面,油价走高但聚酯原料走弱,直纺涤短跟随下跌,加工差扩大至1000以上,显示原料相对强势;期现商走货积极,基差走弱,部分工厂计划提升开机负荷至65%以上,短期内供应或有所增加。瓶片市场成交气氛回升,价格从高位回落至8600-8950元/吨,工厂报价企稳,主流商谈船期转至11月,显示市场逐步企稳。但需关注宏观环境变化及行业供需平衡情况。
研报有哪些风险提示?
本报告观点和信息仅供专业投资者参考,不构成投资建议,投资者需自行承担风险。需关注国际油价波动、地缘政治风险对行业的影响,以及宏观经济环境变化可能带来的不确定性。短纤瓶片行业受原料成本和供需关系影响较大,需持续跟踪市场动态。此外,工厂开机负荷变化、库存水平及出口情况等因素也可能对市场价格产生影响,需综合分析研判。