猜你想问
新乳业调研报告核心内容有哪些?
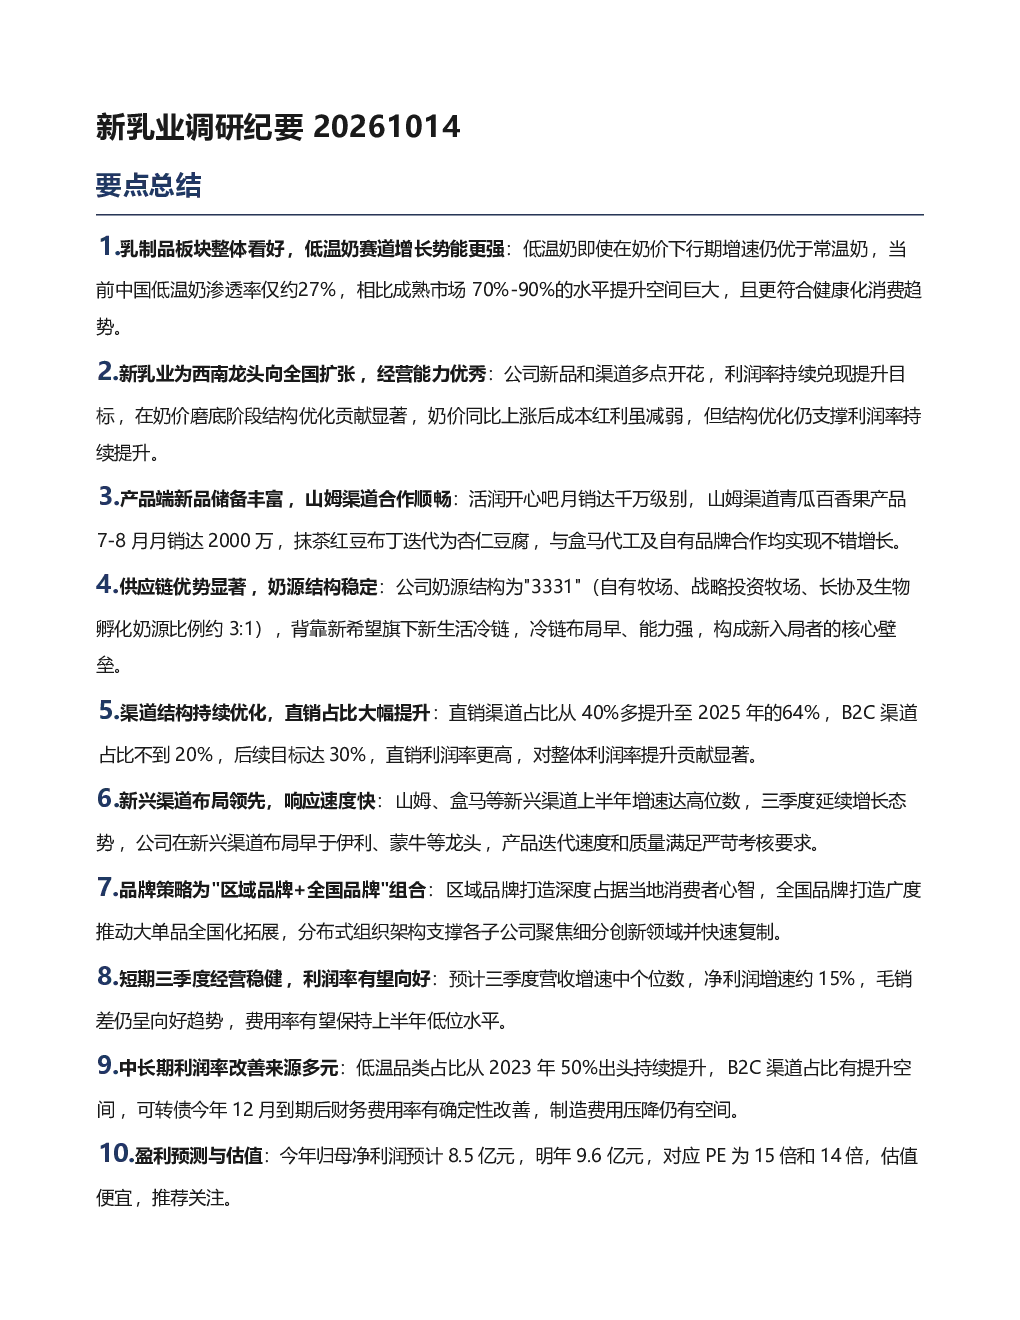
报告指出乳制品板块整体看好,低温奶赛道增长势能更强。中国低温奶渗透率仅27%,远低于成熟市场水平,提升空间巨大。新乳业经营能力优秀,通过新品和渠道多点开花持续提升利润率,奶价磨底阶段结构优化贡献显著。公司供应链优势显著,奶源结构稳定,渠道结构持续优化,直销占比大幅提升。品牌策略为区域品牌+全国品牌组合,短期经营稳健,利润率有望向好。中长期利润率改善来源多元,包括低温品类占比提升、B2C渠道占比提升、费用端压降等。
乳制品行业发展趋势如何?
乳制品行业低温奶增速优于常温奶,中国低温奶渗透率仅27%,远低于成熟市场70%-90%水平,提升空间巨大。低温奶更符合健康化消费趋势,未来占比将持续提升。新乳业作为行业代表,通过结构优化和渠道创新,推动低温奶品类发展,引领行业健康化、多元化趋势。
新乳业报告重点分析了哪些方向?
报告重点分析了新乳业的经营能力、供应链优势、渠道结构优化、品牌策略及中长期利润率提升来源。经营能力方面,公司新品储备丰富,利润率持续提升;供应链方面,奶源结构稳定,冷链布局早、能力强;渠道方面,直销占比大幅提升,新兴渠道布局领先;品牌策略方面,采用区域品牌+全国品牌组合;中长期利润率提升来源包括低温品类占比提升、B2C渠道占比提升、费用端压降等。
当前乳制品市场现状如何?
当前乳制品市场低温奶增速优于常温奶,渗透率仍有巨大提升空间。新乳业等领先企业通过结构优化和渠道创新,推动低温奶品类发展,提升市场竞争力。公司经营稳健,利润率有望向好,供应链和渠道优势显著,品牌策略有效。整体来看,乳制品市场处于健康化、多元化发展阶段,未来增长潜力巨大。
新乳业调研报告有哪些风险提示?
报告未明确提及具体风险提示,但可从行业和市场角度分析潜在风险。乳制品行业受奶价波动、原材料成本变化等因素影响,企业需关注成本控制。低温奶赛道虽增长潜力巨大,但市场竞争加剧、消费者习惯培养仍需时间,企业需持续创新和优化。此外,宏观经济环境变化、政策调整等因素也可能对行业发展带来不确定性。