猜你想问
这份研报主要讲了什么内容?
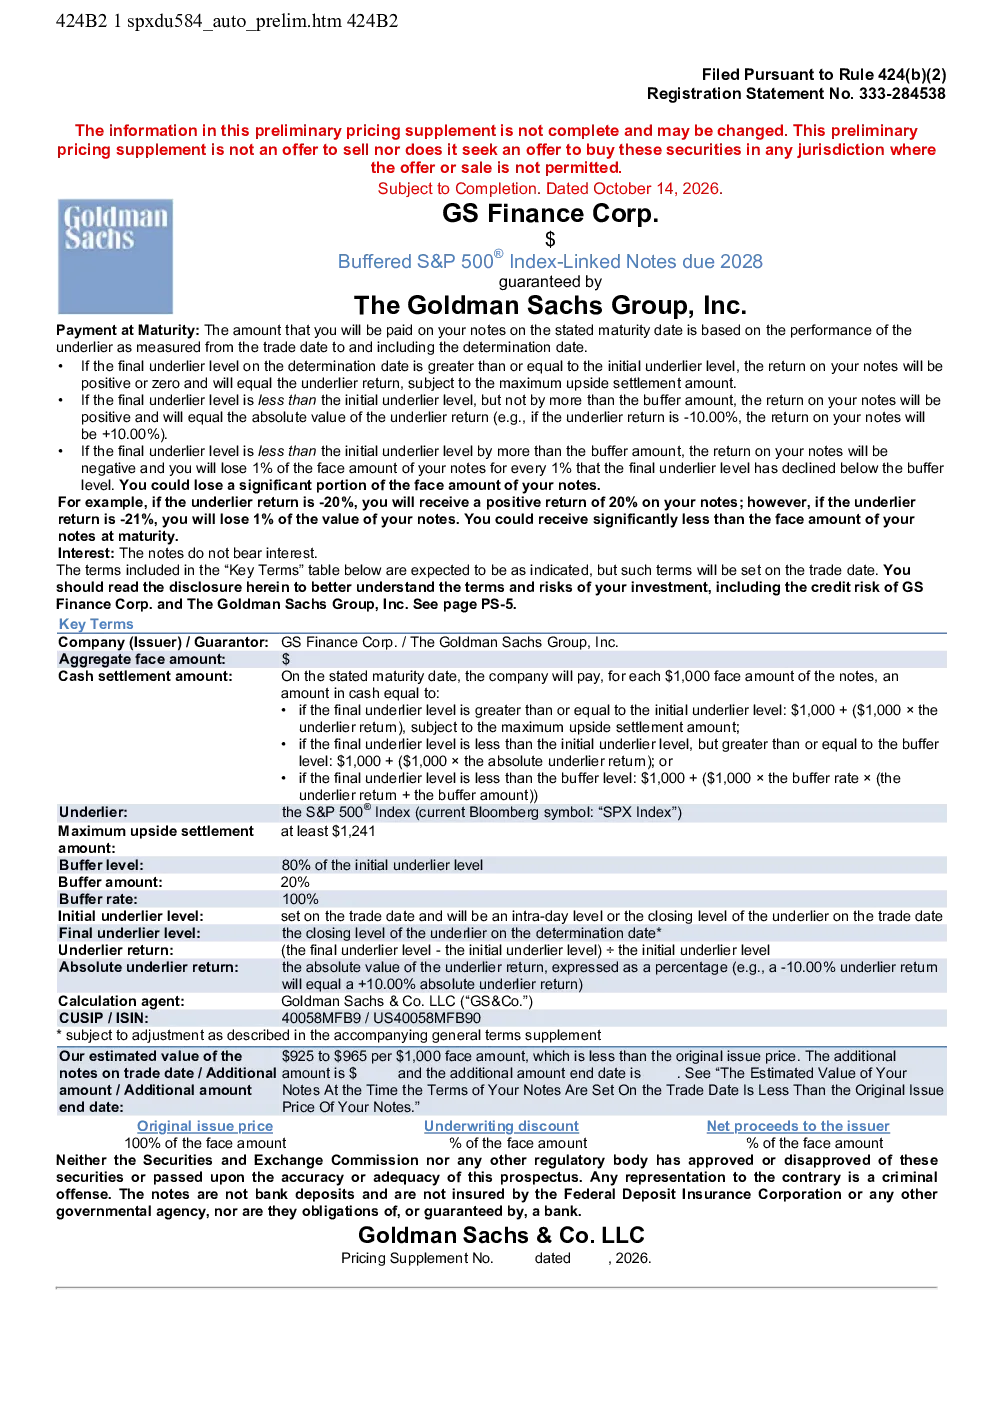
这份研报详细介绍了GS Finance Corp.发行的S&P 500指数挂钩票据,该票据由The Goldman Sachs Group, Inc.担保,其收益与标普500指数表现挂钩。票据到期支付金额取决于标普500指数在确定日期与交易日期的表现:若最终指数水平≥初始指数水平,票据收益为正或零,等于指数回报,但不超过最高上行结算金额(124.100%面值);若最终指数水平低于初始指数水平但在缓冲区范围内,票据收益为正,等于指数回报的绝对值;若最终指数水平低于初始指数水平超过缓冲区,票据收益为负,每下降1%低于缓冲区,损失面值的1%。关键数据包括最高上行结算金额、缓冲区、票据不支付利息、交易价格溢价随时间线性递减至零等。研报还分析了该票据的结构、估值和二级市场销售风险、信用风险、投资损失风险、税收风险、市场价值波动风险以及无股东权利等风险因素。
该票据所属赛道的发展趋势如何?
该票据属于结构性票据赛道,其发展趋势受多种因素影响。首先,随着投资者对多元化收益的追求,结构性票据产品不断创新,如与指数挂钩、期权等衍生工具结合。其次,全球经济波动和市场利率变化直接影响票据的估值和收益表现,投资者需关注宏观经济环境。此外,二级市场的活跃度和流动性也是影响票据价值的重要因素,目前该票据二级市场估值可能低于发行价,无活跃市场保证。未来,随着金融衍生品市场的成熟和监管的完善,结构性票据市场有望更加规范,但投资者仍需警惕其复杂性和潜在风险。
研报重点分析了哪些方向?
研报重点分析了GS Finance Corp.发行的S&P 500指数挂钩票据的结构特征、收益机制和风险因素。在结构方面,票据收益与标普500指数表现挂钩,具有正收益和负收益两种可能性,需关注最高上行结算金额和缓冲区设置。在收益机制方面,票据不支付利息,交易价格溢价随时间线性递减至零,投资者需理解其估值逻辑。在风险因素方面,研报详细列举了结构、估值和二级市场销售风险、信用风险、投资损失风险、税收风险、市场价值波动风险以及无股东权利等,提示投资者充分理解票据特性,避免盲目投资。
当前市场对该票据的判断如何?
当前市场对该票据的判断需关注多个维度。首先,票据收益与标普500指数挂钩,指数表现直接影响票据价值,投资者需关注指数走势。其次,二级市场估值受多种因素影响,可能低于发行价,无活跃市场保证,需警惕流动性风险。此外,票据溢价随时间线性递减至零,投资者需理解其估值变化。总体而言,该票据为风险较高的结构性产品,投资者需充分理解其与普通债券的区别、潜在损失及二级市场的不确定性。市场对该票据的接受程度取决于投资者对风险和收益的权衡。
研报提示了哪些主要风险?
研报提示了该票据的主要风险包括结构、估值和二级市场销售风险、信用风险、投资损失风险、税收风险、市场价值波动风险以及无股东权利等。结构风险在于票据收益与标普500指数挂钩的复杂性,投资者需理解其收益机制。估值风险在于二级市场估值可能低于发行价,无活跃市场保证。信用风险在于发行人和担保人的信用状况。投资损失风险在于指数下跌超过缓冲区可能导致重大损失。税收风险在于税收后果不确定,可能需按预付衍生品合同处理。市场价值波动风险在于受指数水平、波动率、利率、事件等多重因素影响。无股东权利意味着不享有标的股票权益,投资者需充分了解其局限性。