猜你想问
陕西黑猫2026年第三季度报告核心内容有哪些?
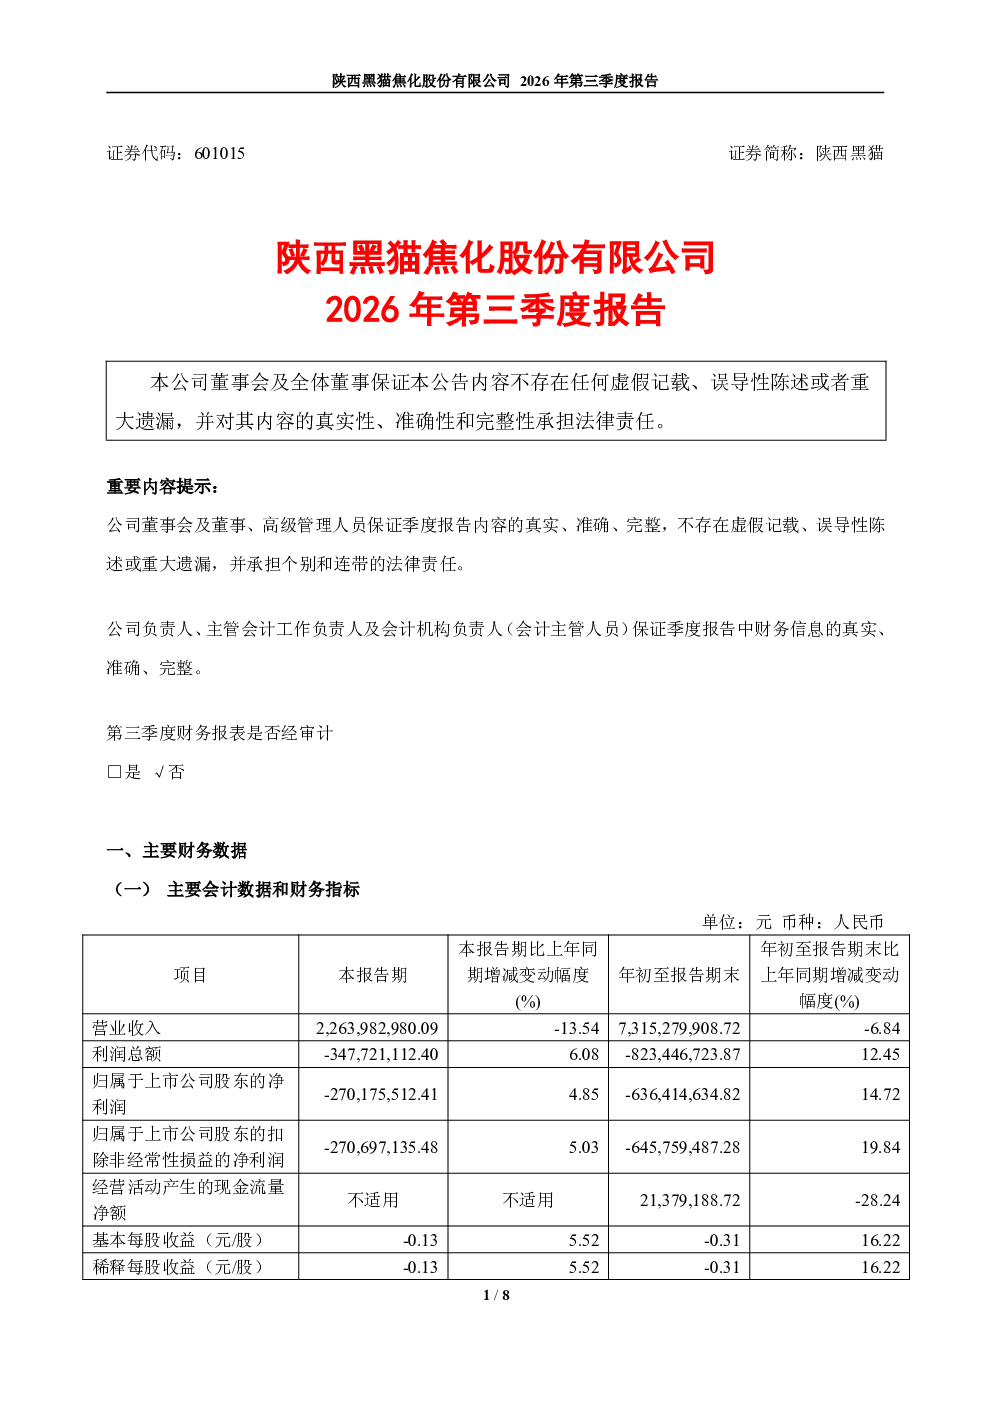
陕西黑猫焦化股份有限公司2026年第三季度报告显示,公司董事会及全体董事保证公告内容的真实性、准确性和完整性,不存在虚假记载、误导性陈述或重大遗漏。报告重要内容提示中,公司负责人、主管会计工作负责人及会计机构负责人同样保证财务信息的真实、准确、完整。第三季度财务报表已审计。主要财务数据部分未提供具体会计数据和财务指标,非经常性损益项目适用,但未列出具体项目和金额。主要会计数据、财务指标发生变动的情况及原因不适用。股东信息部分未适用,包括普通股股东总数、表决权恢复的优先股股东数量及前十名股东持股情况表,也未涉及前10名股东因转融通出借/归还原因导致的变化。其他提醒事项不适用,需提醒投资者关注的关于公司报告期经营情况的其他重要信息未提供。季度财务报表部分,审计意见类型未适用,但列出了合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月),编制单位为陕西黑猫焦化股份有限公司,单位为元,币种为人民币,审计类型为未经审计。2026年起首次执行新会计准则或准则解释等涉及调整首次执行当年年初的财务报表不适用。陕西黑猫焦化股份有限公司董事会于2026年10月15日发布此公告。
焦化行业发展趋势如何?
陕西黑猫所属焦化行业发展趋势需结合宏观经济、能源政策及下游需求综合分析。当前报告未提供具体行业数据,但可关注国家环保政策对焦化产能的影响,以及煤炭价格波动对成本端的传导。下游钢铁、化工等行业的需求变化也会影响焦化产品价格。建议持续跟踪行业政策动态及主要企业经营数据,以判断行业整体趋势。
这份报告重点分析了哪些方向?
本报告重点披露了公司财务报表及公告合规性信息。核心内容包括董事会保证公告内容真实性、财务报表已审计,但未提供具体财务数据。报告未涉及股东信息、非经常性损益明细、行业发展趋势等深入分析。需注意,报告未对主要会计数据变动原因进行说明,也未列出需特别提醒投资者的重要经营信息。整体而言,报告偏重合规披露,缺乏实质性经营分析内容。
当前焦化市场现状如何?
根据公开信息,焦化市场受煤炭价格、环保政策及下游需求多重因素影响。报告未披露具体市场价格数据,但可推断行业面临成本压力与环保约束。陕西黑猫作为焦化企业,其经营状况需结合行业整体供需关系及政策环境判断。建议关注行业产能利用率、产品库存水平及主要企业盈利情况,以评估市场短期表现。
这份研报有哪些风险提示?
本报告存在多项信息缺失,可能构成投资风险。首先,主要财务数据未披露具体会计指标,无法评估公司盈利能力及偿债能力变化。其次,股东信息缺失,无法判断股权结构变化及潜在控制权风险。再次,无行业发展趋势分析,难以评估外部环境对公司经营的影响。此外,无特别提醒事项披露,可能遗漏重要经营风险。建议投资者结合其他信息来源综合判断投资决策,并关注后续公告披露情况。