猜你想问
这份研报主要分析了什么内容?
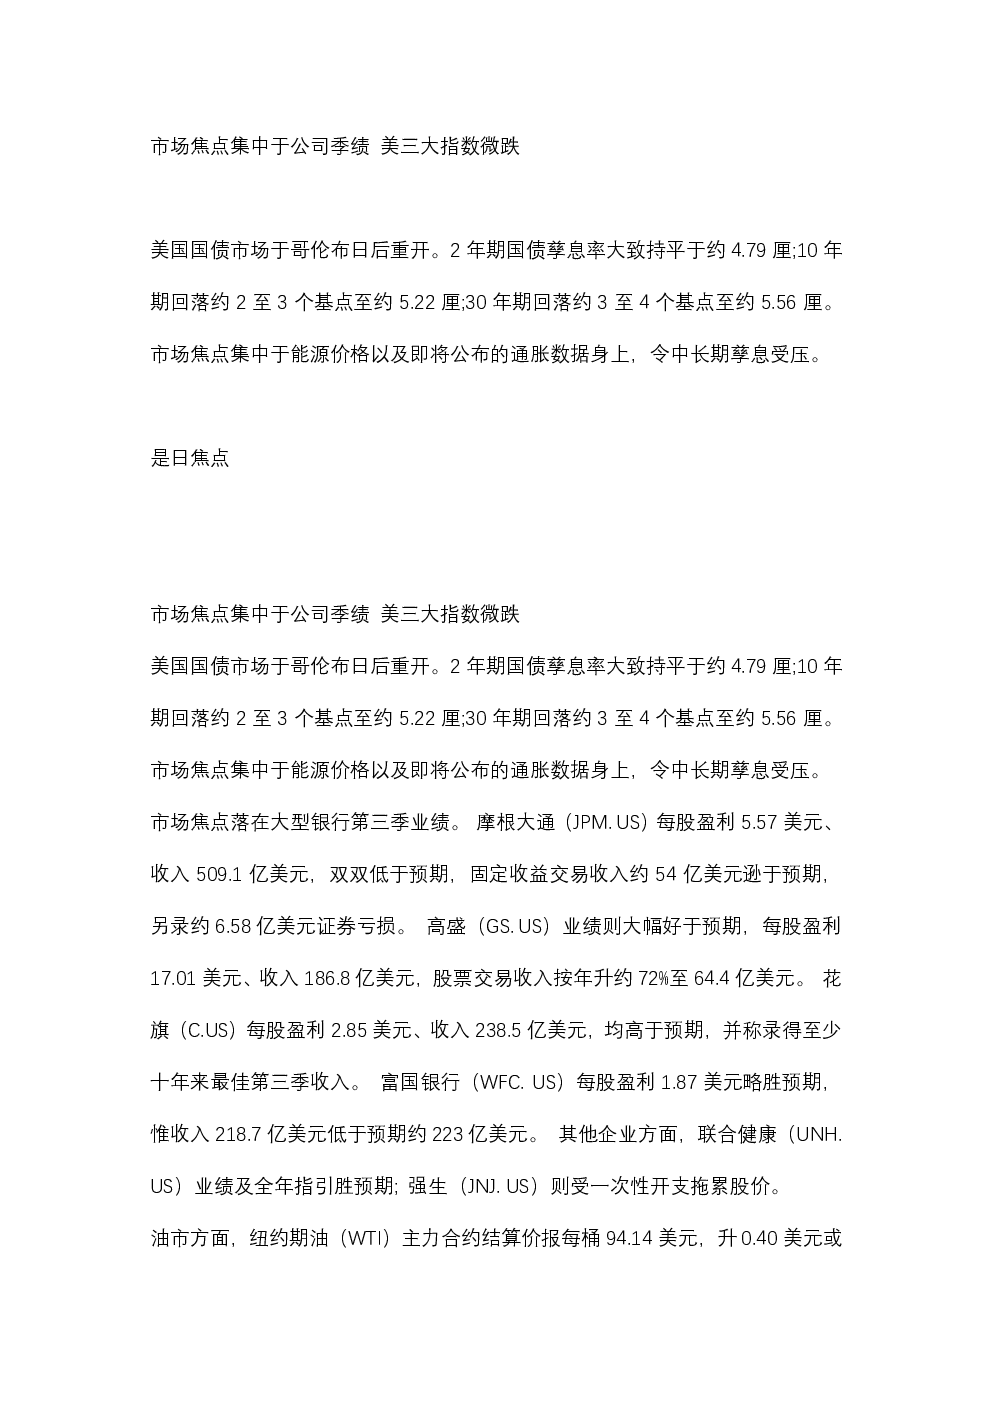
本研报主要分析了美国大型银行第三季度业绩表现,重点关注了摩根大通、高盛、花旗和富国银行的业绩数据。摩根大通业绩低于预期,固定收益交易收入逊于预期;高盛业绩大幅好于预期,股票交易收入显著增长;花旗业绩超预期,录得十年来最佳第三季收入;富国银行盈利略胜预期但收入低于预期。此外,研报还关注了美国国债市场、能源价格、通胀数据预期以及美股三大指数的表现。美国国债市场在哥伦布日后重开,中长期孳息受能源价格和通胀数据预期压制。市场关注能源价格和即将公布的通胀数据,美三大指数微跌。美国9月CPI将于香港时间今晚8:30公布,市场预期按月升约0.6%、按年约3.6%。
当前市场有哪些值得关注的行业发展趋势?
当前市场值得关注的行业发展趋势包括美国金融和医疗保健板块的表现分化。金融板块中,大型银行业绩表现不一,高盛股票交易收入显著增长,花旗录得十年来最佳第三季收入,但摩根大通和富国银行的收入表现低于预期。医疗保健板块受压,可能与市场对通胀和利率变化的预期有关。此外,科技板块大致持平,中概股纳斯达克中国金龙指数上涨,但科技七巨头表现分化,Meta和英伟达上涨,亚马逊和特斯拉下跌。港股方面,美光等半导体股拖累科网股,但午后转升。体育用品股受资金追入,申洲国际升3.9%。新能源领域,中广核电力首9个月发电量同比增长3.76%,但新天绿能第三季发电量同比减少0.48%,1-9月平均上网电价同比下降3.05%。
研报重点分析了哪些方向?
研报重点分析了美国大型银行第三季度的业绩表现,并探讨了美国国债市场、能源价格、通胀数据预期以及美股三大指数的表现。具体来看,摩根大通、高盛、花旗和富国银行的业绩数据被详细分析,其中高盛股票交易收入显著增长,花旗录得十年来最佳第三季收入,而摩根大通和富国银行的收入表现低于预期。此外,美国国债市场在中长期孳息受能源价格和通胀数据预期压制下表现稳定,市场关注即将公布的美国9月CPI数据。美三大指数微跌,能源板块偏强,金融和医疗保健权重股受压,科技板块大致持平。
当前市场现状如何判断?
当前市场现状表现为美国大型银行第三季度业绩表现分化,高盛业绩大幅好于预期,花旗录得十年来最佳第三季收入,但摩根大通和富国银行的收入表现低于预期。美国国债市场在中长期孳息受能源价格和通胀数据预期压制下表现稳定,2年期国债孳息率基本持平,10年期和30年期分别回落2-3个基点和3-4个基点。市场关注即将公布的美国9月CPI数据,预期按月升约0.6%、按年约3.6%。美股三大指数微跌,能源板块偏强,金融和医疗保健权重股受压,科技板块大致持平。中概股纳斯达克中国金龙指数上涨,但科技七巨头表现分化。港股方面,美光等半导体股拖累科网股,但午后转升。
研报提示了哪些风险?
研报提示的风险主要集中在宏观经济和金融市场方面。首先,美国通胀数据预期对市场影响较大,9月CPI数据公布可能引发市场波动。其次,美联储政策走向仍是市场关注的焦点,尽管市场预期10月议息维持基准利率不变概率约八成,但12月会议累计加息25个基点概率仍处高位,政策不确定性可能影响市场情绪。此外,能源价格波动也对市场产生影响,纽约期油上涨,布兰特期油下跌。行业方面,金融和医疗保健板块受压,科技板块表现分化,中概股和港股市场也存在不确定性,美光等半导体股拖累科网股,但午后转升。新能源领域,新天绿能第三季发电量同比减少0.48%,1-9月平均上网电价同比下降3.05%,可能存在经营风险。