猜你想问
这份研报主要分析了什么内容?
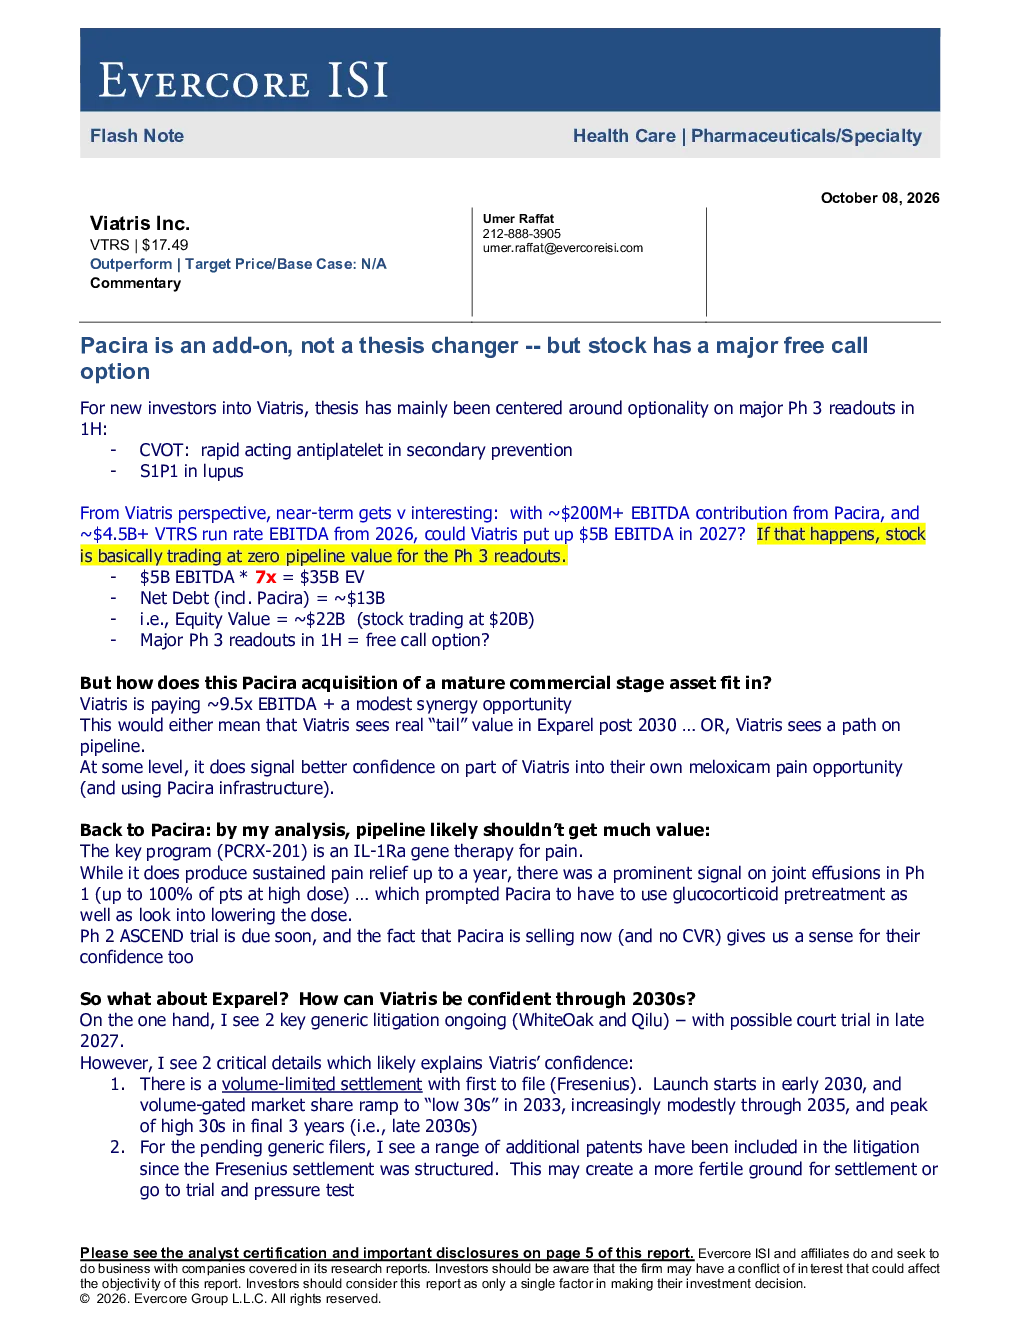
这份研报主要分析了Viatris Inc. (VTRS) 的投资逻辑,重点围绕其即将进行的重大III期临床试验结果,包括CVOT和S1P1项目。报告指出,若Viatris在2027年实现约50亿美元的EBITDA,其股票价值将主要由Pacira贡献,此时其管线价值基本为零。Pacira的收购价格为9.5倍EBITDA,加上协同效应机会,表明Viatris对Exparel在2030年后的‘尾部价值’或自身管线有信心。 Pacira的管线价值预计有限,关键项目PCRX-201虽能持续缓解疼痛,但在I期试验中出现关节积液问题,需使用糖皮质激素预处理并考虑降低剂量。II期ASCEND试验结果即将公布,Pacira当前出售股票也暗示其信心有限。Exparel的市场前景存在不确定性,但Viatris对其信心主要基于两点:与Fresenius的和解协议限制了先发企业的市场份额,预计到2033年市场份额将逐步增长至30%左右,并在2035年后趋于稳定;近期诉讼中新增的专利可能为和解或诉讼提供更多筹码。 Pacira的EBITDA预计在2030年后仍能维持约2.5亿美元(含5000万美元协同效应),主要来自Exparel的增长和潜在的PBM赢标。分析师建议关注Pacira在仿制药上市后的EBITDA走势。估值方法结合现金流和盈利预测,采用折现现金流模型,终端增长率假设为合理水平。主要风险包括监管、商业和法律风险。
该赛道/行业发展趋势如何?
该赛道主要围绕快速起效抗血小板药和狼疮治疗领域。Viatris的核心投资逻辑基于即将进行的III期临床试验结果,包括CVOT和S1P1项目。报告指出,若Viatris在2027年实现约50亿美元的EBITDA,其股票价值将主要由Pacira贡献,此时其管线价值基本为零。Pacira的收购价格为9.5倍EBITDA,加上协同效应机会,表明Viatris对Exparel在2030年后的‘尾部价值’或自身管线有信心。 Pacira的管线价值预计有限,关键项目PCRX-201虽能持续缓解疼痛,但在I期试验中出现关节积液问题,需使用糖皮质激素预处理并考虑降低剂量。II期ASCEND试验结果即将公布,Pacira当前出售股票也暗示其信心有限。Exparel的市场前景存在不确定性,但Viatris对其信心主要基于两点:与Fresenius的和解协议限制了先发企业的市场份额,预计到2033年市场份额将逐步增长至30%左右,并在2035年后趋于稳定;近期诉讼中新增的专利可能为和解或诉讼提供更多筹码。 Pacira的EBITDA预计在2030年后仍能维持约2.5亿美元(含5000万美元协同效应),主要来自Exparel的增长和潜在的PBM赢标。分析师建议关注Pacira在仿制药上市后的EBITDA走势。估值方法结合现金流和盈利预测,采用折现现金流模型,终端增长率假设为合理水平。主要风险包括监管、商业和法律风险。
报告重点分析了哪些方向?
报告重点分析了Viatris Inc. (VTRS) 的投资逻辑,包括其即将进行的重大III期临床试验结果,如CVOT(快速起效抗血小板药用于二级预防)和S1P1(狼疮治疗)项目。分析师预计,若Viatris在2027年实现约50亿美元的EBITDA,其股票价值将主要由Pacira贡献,此时其管线价值基本为零。Pacira的收购价格为9.5倍EBITDA,加上协同效应机会,表明Viatris对Exparel(利多卡因缓释剂)在2030年后的‘尾部价值’或自身管线有信心。 Pacira的关键项目PCRX-201(IL-1Ra基因疗法)虽能持续缓解疼痛,但在I期试验中出现关节积液问题,需使用糖皮质激素预处理并考虑降低剂量。II期ASCEND试验结果即将公布,Pacira当前出售股票也暗示其信心有限。Exparel的市场前景存在不确定性,但Viatris对其信心主要基于两点:与Fresenius的和解协议限制了先发企业的市场份额,预计到2033年市场份额将逐步增长至30%左右,并在2035年后趋于稳定;近期诉讼中新增的专利可能为和解或诉讼提供更多筹码。 Pacira的EBITDA预计在2030年后仍能维持约2.5亿美元(含5000万美元协同效应),主要来自Exparel的增长和潜在的PBM赢标。分析师建议关注Pacira在仿制药上市后的EBITDA走势。估值方法结合现金流和盈利预测,采用折现现金流模型,终端增长率假设为合理水平。主要风险包括监管、商业和法律风险。
当前市场现状如何判断?
当前市场现状主要围绕Viatris Inc. (VTRS) 和 Pacira 的投资价值判断。报告指出,若Viatris在2027年实现约50亿美元的EBITDA,其股票价值将主要由Pacira贡献,此时其管线价值基本为零。Pacira的收购价格为9.5倍EBITDA,加上协同效应机会,表明Viatris对Exparel在2030年后的‘尾部价值’或自身管线有信心。 Pacira的关键项目PCRX-201(IL-1Ra基因疗法)虽能持续缓解疼痛,但在I期试验中出现关节积液问题,需使用糖皮质激素预处理并考虑降低剂量。II期ASCEND试验结果即将公布,Pacira当前出售股票也暗示其信心有限。Exparel的市场前景存在不确定性,但Viatris对其信心主要基于两点:与Fresenius的和解协议限制了先发企业的市场份额,预计到2033年市场份额将逐步增长至30%左右,并在2035年后趋于稳定;近期诉讼中新增的专利可能为和解或诉讼提供更多筹码。 Pacira的EBITDA预计在2030年后仍能维持约2.5亿美元(含5000万美元协同效应),主要来自Exparel的增长和潜在的PBM赢标。分析师建议关注Pacira在仿制药上市后的EBITDA走势。估值方法结合现金流和盈利预测,采用折现现金流模型,终端增长率假设为合理水平。主要风险包括监管、商业和法律风险。
研报提示哪些风险?
研报提示的主要风险包括监管、商业和法律风险。具体而言,Pacira的关键项目PCRX-201(IL-1Ra基因疗法)在I期试验中出现关节积液问题,需使用糖皮质激素预处理并考虑降低剂量,II期ASCEND试验结果即将公布,但Pacira当前出售股票也暗示其信心有限,这可能带来项目进展不及预期的风险。Exparel的市场前景存在不确定性,尽管Viatris对其信心主要基于与Fresenius的和解协议限制了先发企业的市场份额,预计到2033年市场份额将逐步增长至30%左右,并在2035年后趋于稳定,但市场变化仍可能影响其表现。此外,近期诉讼中新增的专利可能为和解或诉讼提供更多筹码,但也可能引发新的法律风险。 Pacira的EBITDA预计在2030年后仍能维持约2.5亿美元(含5000万美元协同效应),主要来自Exparel的增长和潜在的PBM赢标,但仿制药上市后的市场竞争可能影响其盈利能力。估值方法结合现金流和盈利预测,采用折现现金流模型,终端增长率假设为合理水平,但宏观经济变化或行业政策调整可能影响估值结果。主要风险包括监管审批、商业竞争和法律诉讼等不确定性因素。