猜你想问
这份研报的核心内容是什么?
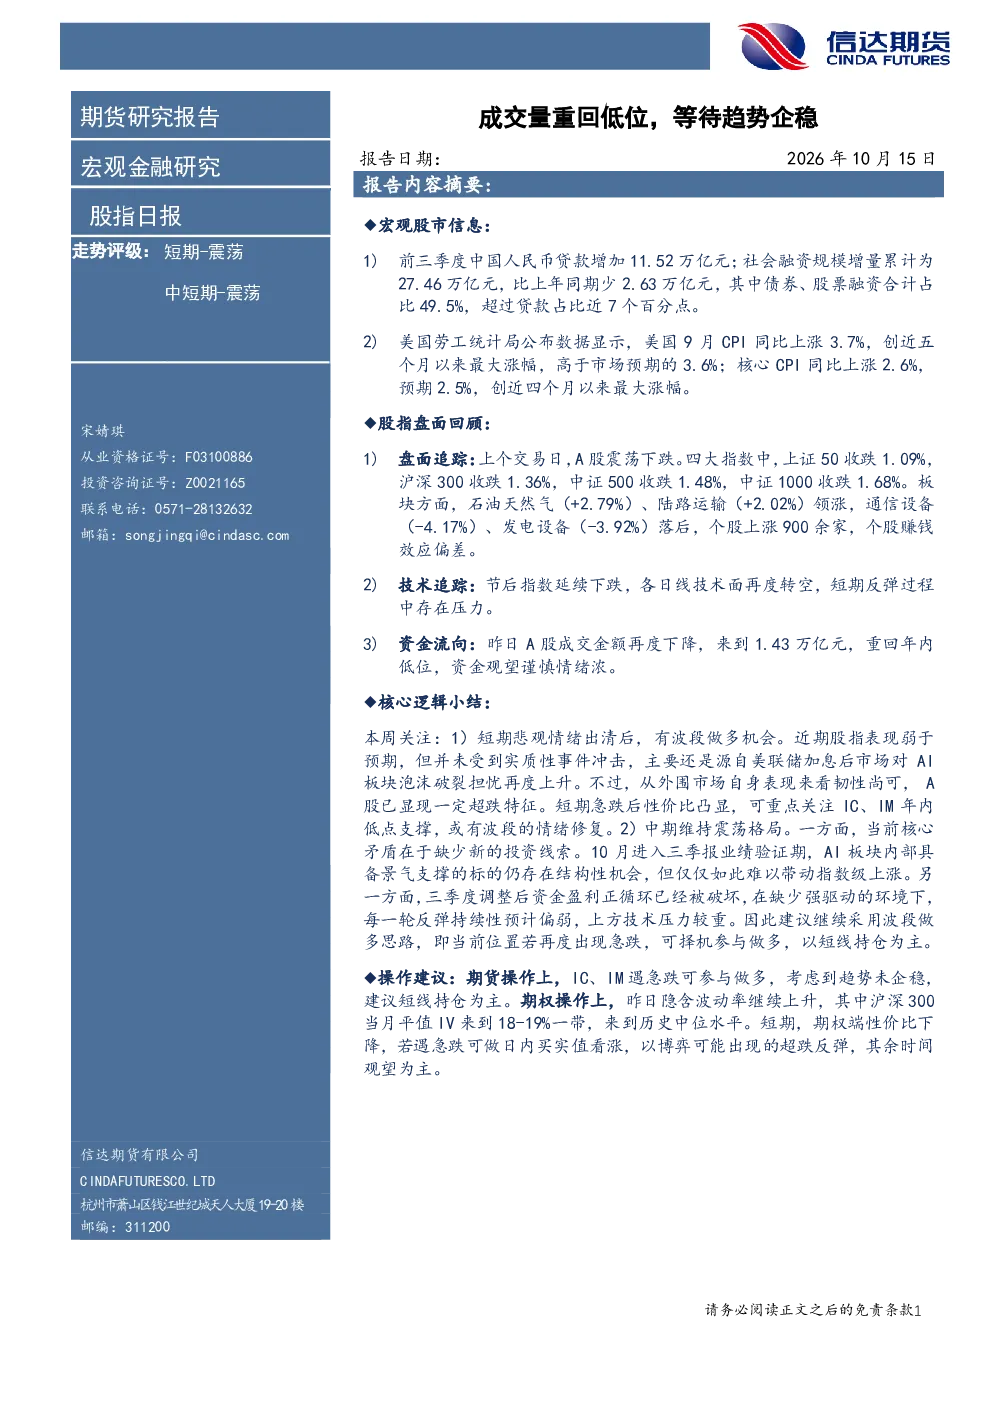
本报告主要分析A股市场成交量重回低位的现象,探讨市场等待趋势企稳的可能性。报告回顾了A股震荡下跌的盘面表现,指出四大指数均收跌,中证1000跌幅最大。板块方面,石油天然气、陆路运输领涨,通信设备、发电设备领跌。资金流向显示A股成交金额降至年内低位,资金观望情绪浓。报告认为短期A股显现超跌特征,IC、IM年内低点支撑或带来波段情绪修复机会,但中期格局维持震荡,核心矛盾在于缺少新的投资线索。报告还分析了宏观金融数据,如中国前三季度社融规模同比少增,美国9月CPI同比上涨等,并提供了相关图表数据。
A股市场未来的发展趋势如何?
报告指出A股市场短期显现超跌特征,IC、IM年内低点支撑或带来波段情绪修复机会,但中期格局维持震荡,核心矛盾在于缺少新的投资线索。AI板块内部仍有结构性机会,但难以带动指数上涨。三季度调整后资金盈利循环被破坏,反弹持续性偏弱,上方压力较重。报告强调市场等待趋势企稳,但未给出明确的上涨或下跌预测。
研报重点分析了哪些方向?
本报告重点分析了A股市场成交量重回低位的原因及市场等待趋势企稳的可能性。报告回顾了股指盘面表现,包括指数下跌、板块轮动、个股赚钱效应偏差等。技术面显示指数延续下跌,短期反弹压力存在。资金流向方面,A股成交金额降至年内低位,资金观望情绪浓。报告还分析了宏观金融数据对市场的影响,如社融规模同比少增、美国CPI上涨等,并从短期和中长期角度探讨了市场机会与风险。
当前A股市场的现状如何判断?
报告认为当前A股市场处于震荡下跌状态,成交量重回低位,资金观望情绪浓。四大指数均收跌,中证1000跌幅最大,板块轮动明显,赚钱效应偏差。技术面显示短期反弹压力存在,但反弹持续性偏弱。宏观金融数据显示经济复苏面临压力,社融规模同比少增,美国CPI上涨也对市场情绪产生影响。报告强调市场等待趋势企稳,但未给出明确的上涨或下跌预测。
研报提示了哪些风险?
本报告提示的风险主要包括市场等待趋势企稳的不确定性、缺少新的投资线索导致的反弹持续性偏弱、AI板块内部结构性机会难以带动指数上涨等。报告指出三季度调整后资金盈利循环被破坏,上方压力较重。此外,宏观金融数据如社融规模同比少增、美国CPI上涨等也可能对市场情绪产生影响。报告建议投资者关注IC、IM年内低点支撑带来的波段情绪修复机会,但强调未给出明确的上涨或下跌预测。