猜你想问
抚顺特钢2025年财务表现如何?
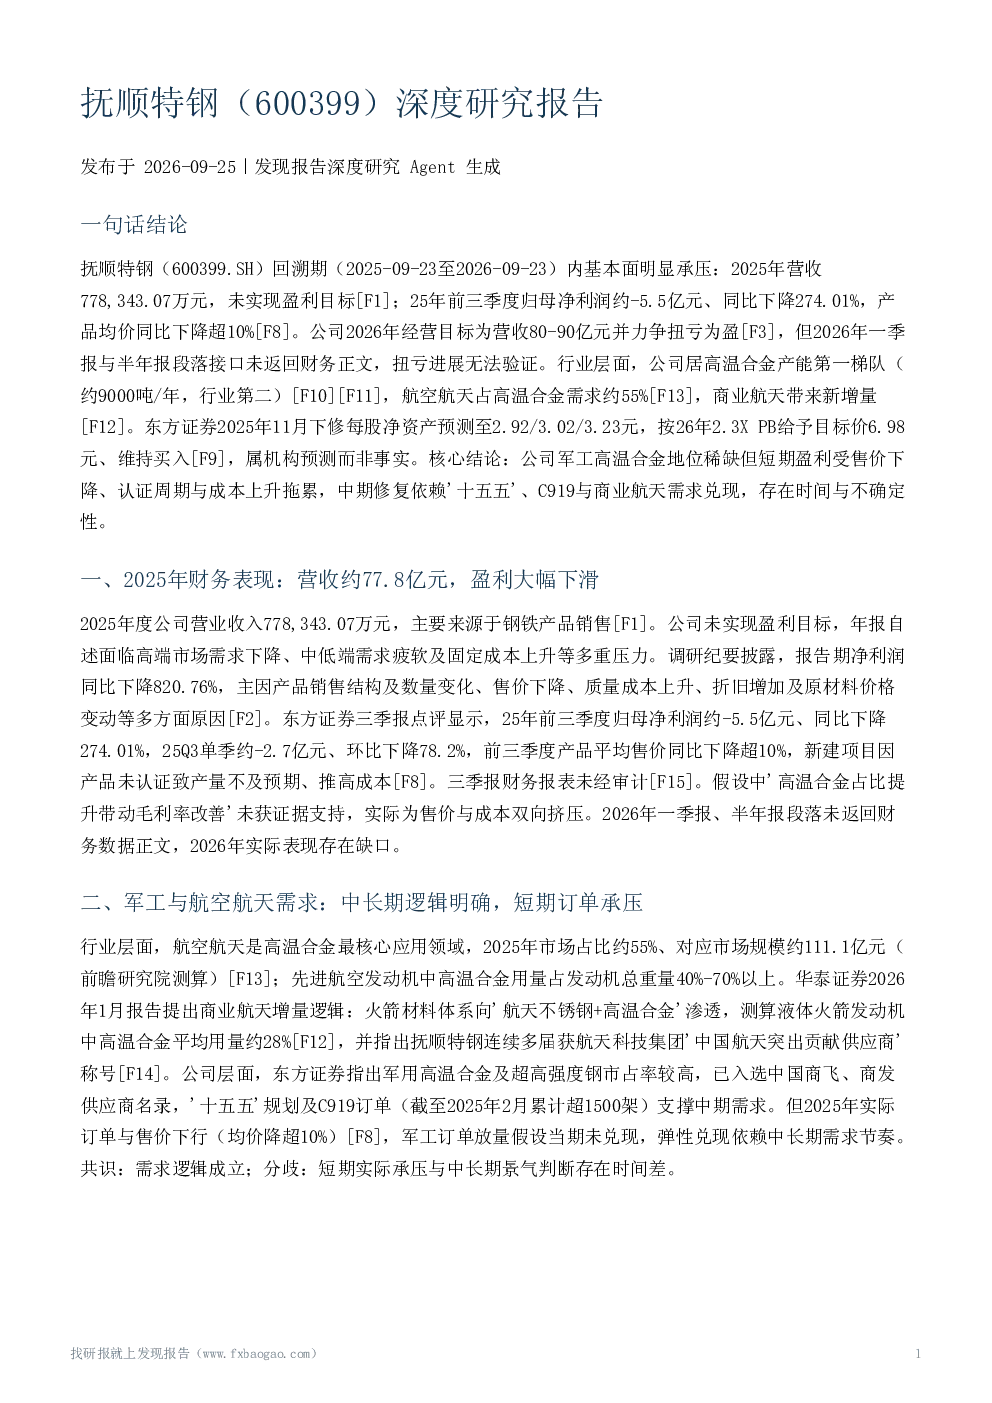
抚顺特钢2025年营收约77.8亿元,未达盈利目标。前三季归母净利润约-5.5亿元,同比下降274.01%,产品均价下降超10%。主要原因为产品售价下降、成本上升、折旧增加及原材料价格变动。2026年一季报与半年报财务数据缺失,扭亏进展无法验证。
高温合金行业发展趋势如何?
航空航天是高温合金核心应用领域,占比约55%。商业航天带来新增量,公司连续多届获航天科技集团供应商称号。但2025年订单与售价下行,军工订单放量依赖中长期需求节奏。行业存在约30%供给缺口,但公司自身技改项目证据缺失,投产进度与认证周期是现实约束。
报告重点分析了哪些方面?
报告重点分析了抚顺特钢的财务表现、军工与航空航天需求、产能与技改、原材料成本、竞争格局、盈利预测与估值。指出公司高温合金产能约9000吨/年,居行业第二,但自身技改项目证据缺失。公司采取“金属价格+加工费”定价模式,但调价周期限制成本传导。
目前市场对抚顺特钢的判断是什么?
市场关注公司军工高温合金地位稀缺,中长期需求逻辑获支持,但短期盈利承压。东方证券下调预测并给出目标价6.98元,维持买入评级。目标价为时点预测值,公司2026年扭亏目标属管理层计划。行业集中度下降,龙头企业毛利率区间与公司实际亏损存在落差。
报告提示了哪些风险?
报告提示主要风险包括需求波动、原材料价格波动、竞争加剧、商业航天发展不及预期、扭亏目标不确定性。镍价波动是重要外生变量,成本支撑坚挺,但镍价敏感性数据缺失,需求端因素可能权重更高。国防预算结构优化或航发技术迭代导致需求波动,新进入者快速崛起也是潜在风险。
你可能感兴趣
抚顺特钢(600399):持续平稳低收益,未来突破看投入
钢铁山西证券2010-08-25
抚顺特钢:抚顺特钢:2023年年度报告
财报2024-03-30
抚顺特钢机构调研纪要
钢铁发现报告2023-12-05
抚顺特钢:2021年第一季度报告
财报2021-04-30
抚顺特钢:抚顺特钢:2025年第一季度报告
财报2025-04-30
抚顺特钢:抚顺特钢2005年第一季度报告
财报2005-04-25
抚顺特钢:2007年第一季度报告
财报2007-04-26
抚顺特钢:2013年半年度报告
财报2013-08-28
抚顺特钢:抚顺特钢2021年第一季度报告全文
财报2021-04-30
抚顺特钢:抚顺特钢2006年第三季度报告
财报2006-10-26