猜你想问
文灿股份近一年经营状况如何?
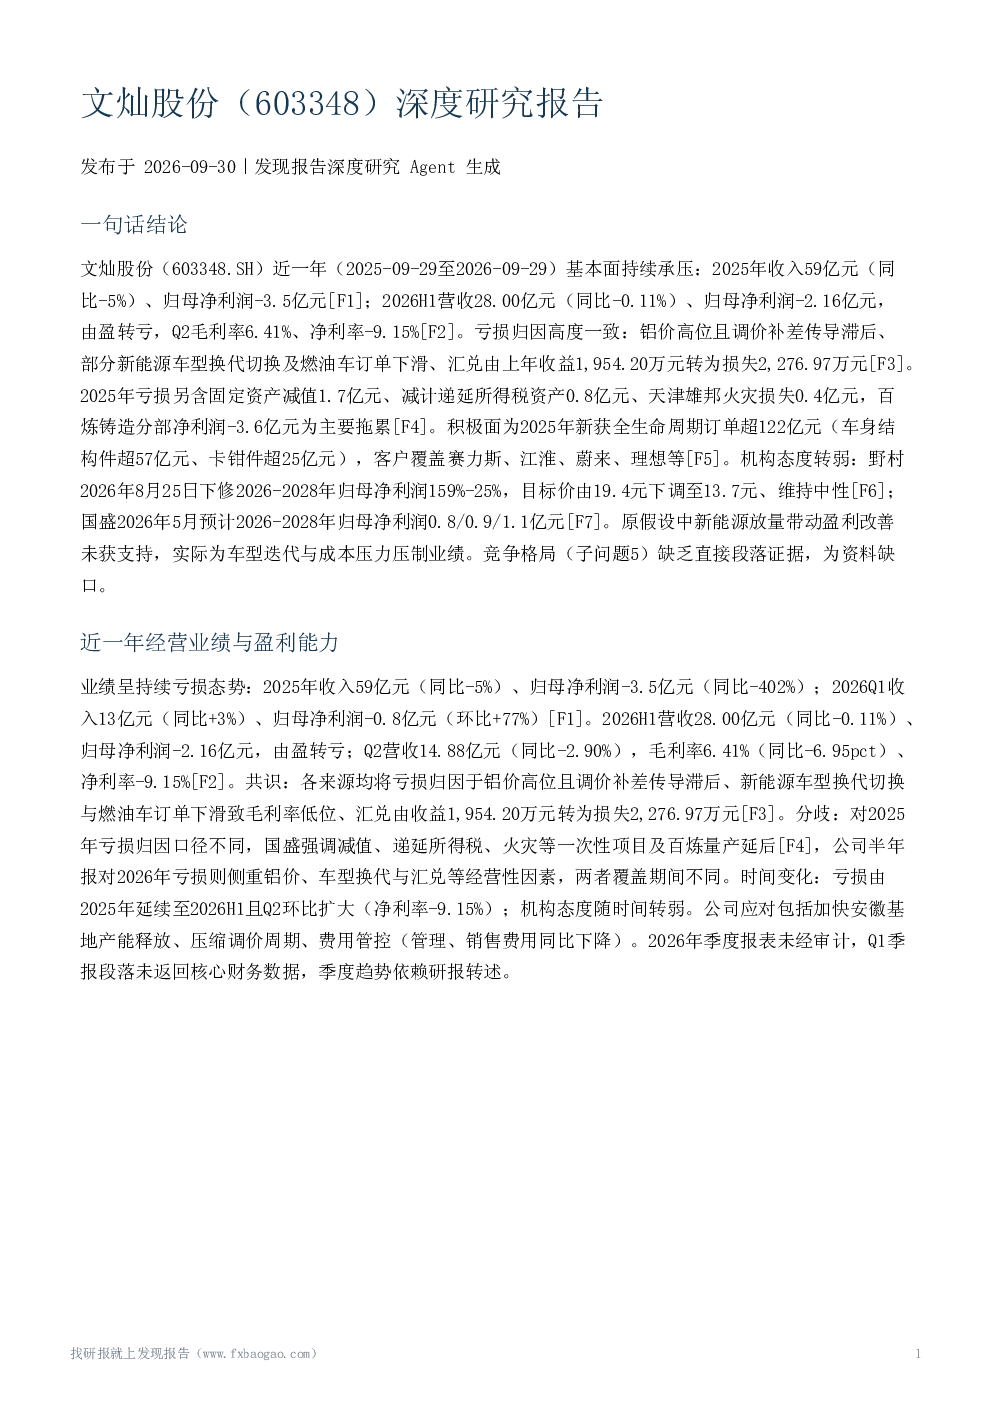
文灿股份近一年基本面持续承压,2025年及2026H1持续亏损。2025年收入59亿元,同比-5%;归母净利润-3.5亿元,同比-402%。2026H1营收28.00亿元,同比-0.11%;归母净利润-2.16亿元,由盈转亏。Q2毛利率6.41%,净利率-9.15%。亏损主要归因于铝价高位、调价滞后、新能源车型换代切换及汇兑损失。公司应对措施包括加快安徽基地产能释放、压缩调价周期、费用管控。
文灿股份一体化压铸业务进展如何?
文灿股份2025年新获全生命周期订单超122亿元,其中车身结构件超57亿元、卡钳件超25亿元,客户覆盖赛力斯、江淮、蔚来、理想等。安徽新工厂已量产,广东第二工厂、重庆沙坪坝工厂进入小批量试生产;墨西哥圣米格尔工厂获美国客户液压制动助力器壳体定点。但9000T等大型压铸设备、产能利用率及订单向收入利润兑现节奏的段落证据缺失。
文灿股份新能源客户结构及影响?
文灿股份客户以自主品牌与新能源新势力为主,已与赛力斯、江淮汽车、蔚来汽车、理想汽车等展开广泛合作。但2026年部分客户新能源车型换代切换、燃油车型配套订单下滑,对应出货减少,相关产品毛利率处于低位。共识为客户绑定头部新能源车企与订单储备充足,分歧在于订单储备充足不等于当期盈利改善;全生命周期订单为多年累计口径,与当期配套收入不可直接对比。
文灿股份当前市场估值及机构预期?
文灿股份估值主要来自野村证券2026年8月25日中报点评,因2026年上半年由盈转亏,野村下修2026-2028年归母净利润159%-25%,目标价由19.4元下调至13.7元,维持中性评级。国盛证券2026年5月预计2026-2028年归母净利润0.8/0.9/1.1亿元,对应PE 75/67/56倍。分歧在于国盛预计2026年扭亏,野村预计2026年仍亏损并大幅下修。
文灿股份面临的主要风险因素有哪些?
文灿股份面临的主要风险因素包括:铝价高位剧烈波动叠加成本加成定价调价滞后;客户车型迭代切换与订单下滑致毛利率低位;海外经营与汇率风险;减值与一次性损失;供应商集中风险;9000T大型压铸设备、产能利用率及订单向收入利润兑现节奏的段落证据缺失;具体客户收入占比、客户集中度及铝价影响的量化金额缺失;估值证据主要来自野村单一机构;海外业务2026年表现存在资料缺口。