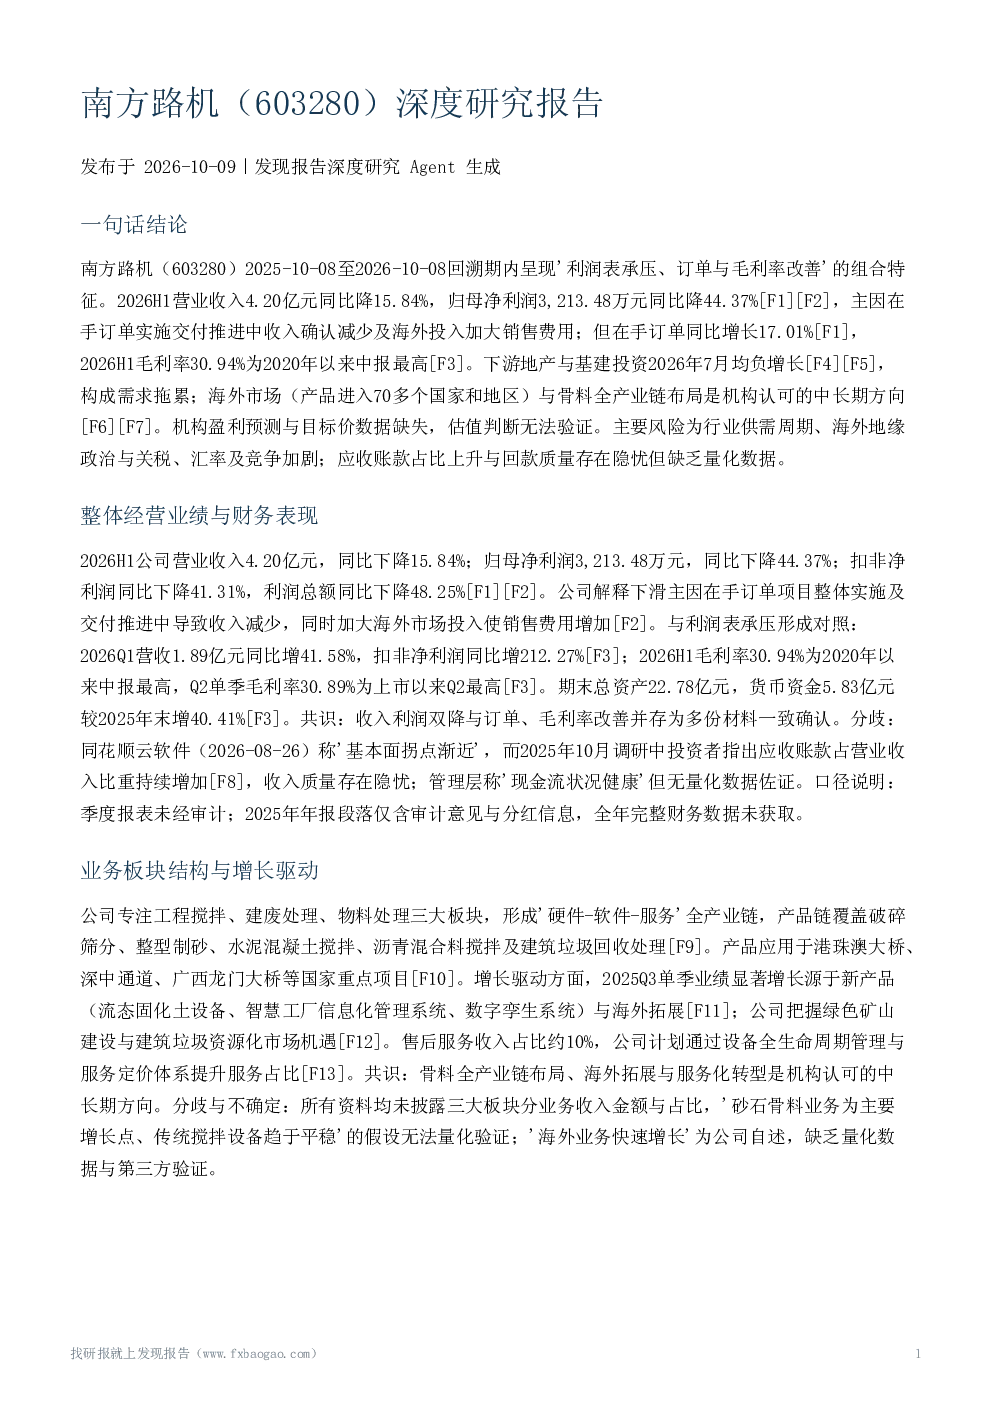
南方路机2025-10-08至2026-10-08回溯期内呈现"利润表承压、订单与毛利率改善"的组合特征。2026H1营业收入4.20亿元(同比降15.84%),归母净利润3,213.48万元(同比降44.37%),主因在手订单实施交付推进中收入确认减少及海外投入加大销售费用;但在手订单同比增长17.01%,2026H1毛利率30.94%为2020年以来中报最高。下游地产与基建投资2026年7月均负增长(地产投资-19.2%,基建投资-4.08%),构成需求拖累;海外市场(产品进入70多个国家和地区)与骨料全产业链布局是机构认可的中长期方向。
业务板块结构与增长驱动:公司专注工程搅拌、建废处理、物料处理三大板块,形成"硬件-软件-服务"全产业链,产品链覆盖破碎筛分、整型制砂、水泥混凝土搅拌等。2025Q3单季业绩显著增长源于新产品与海外拓展,公司把握绿色矿山建设与建筑垃圾资源化市场机遇,售后服务收入占比约10%,计划通过设备全生命周期管理与服务定价体系提升服务占比。
下游需求与订单景气:行业层面,2026年7月地产投资、基建投资、新开工面积、竣工面积均负增长,下游整体景气偏弱。公司层面,2026H1收入利润双降,但在手订单同比增长17.01%,机构认为显示竞争韧性。订单向收入转化存在时滞,整体解决方案类订单金额大、验收周期长。海外是核心支撑,产品进入70多个国家和地区,通过多元化布局分散地缘政治、关税与汇率风险。
竞争地位与竞争格局:公司被描述为工程机械行业细分领域龙头企业之一,竞争优势体现在骨料全产业链布局、产品进入70多个国家和地区、应用于港珠澳大桥等重大项目。在竞争加剧、需求承压背景下,2026H1在手订单仍同比高增17.01%。但该定位缺乏第三方市占率数据或同业对比佐证,市占率具体数值、竞争对手名单及进口品牌竞争情况完全缺失。
盈利预测与估值:回溯期内所获资料均未包含带机构名称与发布日期的盈利预测数字、目标价或PE等估值指标,无法验证机构估值分歧与历史预测偏差。同花顺云软件认为基本面拐点渐行渐近,骨料全产业链与海外高端市场打开中长期增长空间,属机构前瞻判断。
风险因素:已披露风险包括行业供需周期、海外市场投入增加及项目交付进度影响收入利润节奏、地缘政治、关税壁垒、汇率对海外业务的影响、行业竞争加剧与部分领域需求承压。资料缺口包括应收账款回款风险与原材料价格波动风险未见直接描述,但应收账款占营业收入比重持续增加,回款与收入质量存在隐忧。时间变化:风险表述从一般性前瞻性提示到逐步具体化。
综合结论与观察要点:综合判断,南方路机回溯期内呈"利润表承压、订单与毛利率改善"组合。收入利润双降主因收入确认节奏而非订单萎缩,毛利率创阶段新高,资产结构稳健。中长期看点为骨料全产业链、海外高端市场与服务化转型。"拐点渐近"为单一机构前瞻判断,订单向收入利润的转化节奏存在不确定性;应收账款占比上升与现金流健康程度缺乏量化数据;估值与盈利预测数据完全缺失。后续观察要点:在手订单交付验收进度及收入确认回升;2026年三季报收入利润是否改善;应收账款与经营现金流量化数据;海外收入占比与增速的量化披露;基建与地产投资数据是否企稳。
观点分歧与对比:共识包括2026H1收入归母净利润同比双降、收入下滑主因订单交付节奏而非需求萎缩、在手订单同比+17.01%、海外与骨料全产业链为中长期方向。分歧包括同花顺云软件乐观判断"基本面拐点渐近",与半年报收入利润双降及应收账款占比上升的质疑并存;管理层称"现金流健康"缺乏量化佐证。时间变化:业绩随订单交付节奏波动明显;风险表述由一般性提示逐步具体化。口径差异:季度数据未经审计,与经审计年度数据比较需注意;毛利率数据引自单一券商点评。
关键风险与不确定性:行业供需周期与下游需求承压、海外业务受地缘政治、关税壁垒与汇率影响、应收账款占营业收入比重持续增加、订单向收入利润转化节奏不确定、"细分领域龙头"定位缺乏第三方市占率数据佐证、机构"拐点渐近"判断为单一机构前瞻观点可能存在偏差。未获取带机构名称与发布日期的盈利预测、目标价、PE等估值数据。资料缺口包括盈利预测与预测分歧子问题无法验证、2025年年报段落仅含重要提示章节、2025年三季报段落无具体财务数字、三大板块分业务收入金额、占比及增速均未披露、市占率数值、竞争对手名单及进口品牌对比完全缺失、现金流、应收账款金额无量化数据、在手订单具体金额、结构及交付周期未披露。