猜你想问
这份云赛智联深度报告主要分析了哪些内容?
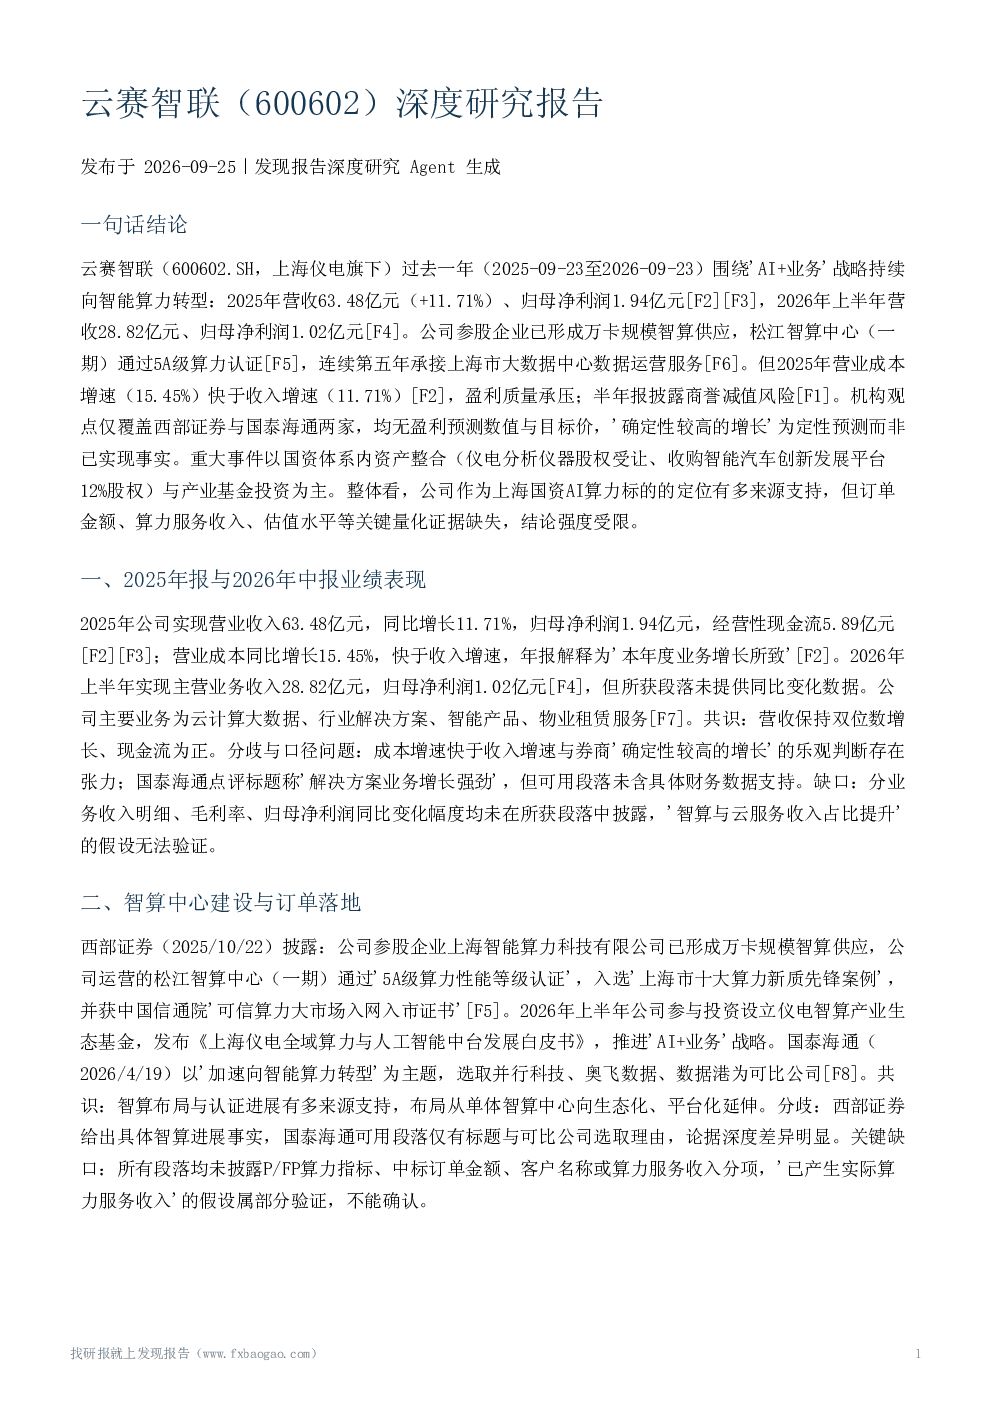
这份报告深度剖析了云赛智联的业绩表现、智算中心建设与订单落地、上海国资体系中的战略定位、竞争格局与同业比较、机构盈利预测与目标价变化、估值水平与风险因素以及重大事件与时间线。报告指出公司营收增长但毛利率承压,智算中心建设取得进展,上海国资体系带来战略协同,但存在商誉减值、盈利质量等风险。
报告对智算行业发展趋势有何看法?
报告显示智算中心建设是云赛智联重点发展方向,公司参股企业已形成万卡规模智算供应,松江智算中心通过5A级算力认证。但报告也指出关键数据如算力指标、中标订单金额等缺失,无法确认实际算力服务收入。券商对智算业务增长存在分歧,西部证券乐观预测但缺乏具体财务数据支持。
报告重点分析了云赛智联的哪些方面?
报告重点分析了云赛智联的业绩增长与成本压力、智算业务进展与订单情况、上海国资体系带来的战略协同效应、区域政企市场竞争优势以及机构对其未来发展的预测。报告强调公司在上海国资体系中的定位,但也指出政策支持缺乏直接证据。
报告对当前市场有何判断?
报告指出云赛智联在区域政企市场具备优势,但营业成本增速快于收入增速导致毛利率承压。券商对其估值存在分歧,部分可比公司选取理由存疑。报告同时提示商誉减值、盈利质量等风险,但未提供具体订单、折旧等潜在风险数据。
报告提示了哪些主要风险?
报告提示的主要风险包括商誉减值风险(因收购形成商誉可能减值)、盈利质量风险(2025年毛利率承压可能侵蚀利润)、预测不确定性(西部证券预测性表述可能不及预期)以及估值参照系风险(可比公司数据口径不一致)。此外,报告还指出机构覆盖不足、关键财务数据缺失等风险。
你可能感兴趣
云赛智联(600602)-调研纪要
信息技术未知机构2023-06-14
云赛智联(600602)近期调研纪要-调研纪要
未知机构2023-08-01
云赛智联(600602)交流纪要-调研纪要
未知机构2023-06-13
云赛智联:云赛智联2025年年度报告
财报2026-03-28
云赛智联:2020年第三季度报告
财报2020-10-24
云赛智联:云赛智联2025年第三季度报告
财报2025-10-18
云赛智联:云赛智联2023年半年度报告
财报2023-08-26
云赛智联:2020年第三季度报告全文
财报2020-10-24
云赛智联:2019年第三季度报告
财报2019-10-26
云赛智联:2020年半年度报告全文
财报2020-08-22