雅化集团2026年上半年业绩与业务分析
一、锂盐业务
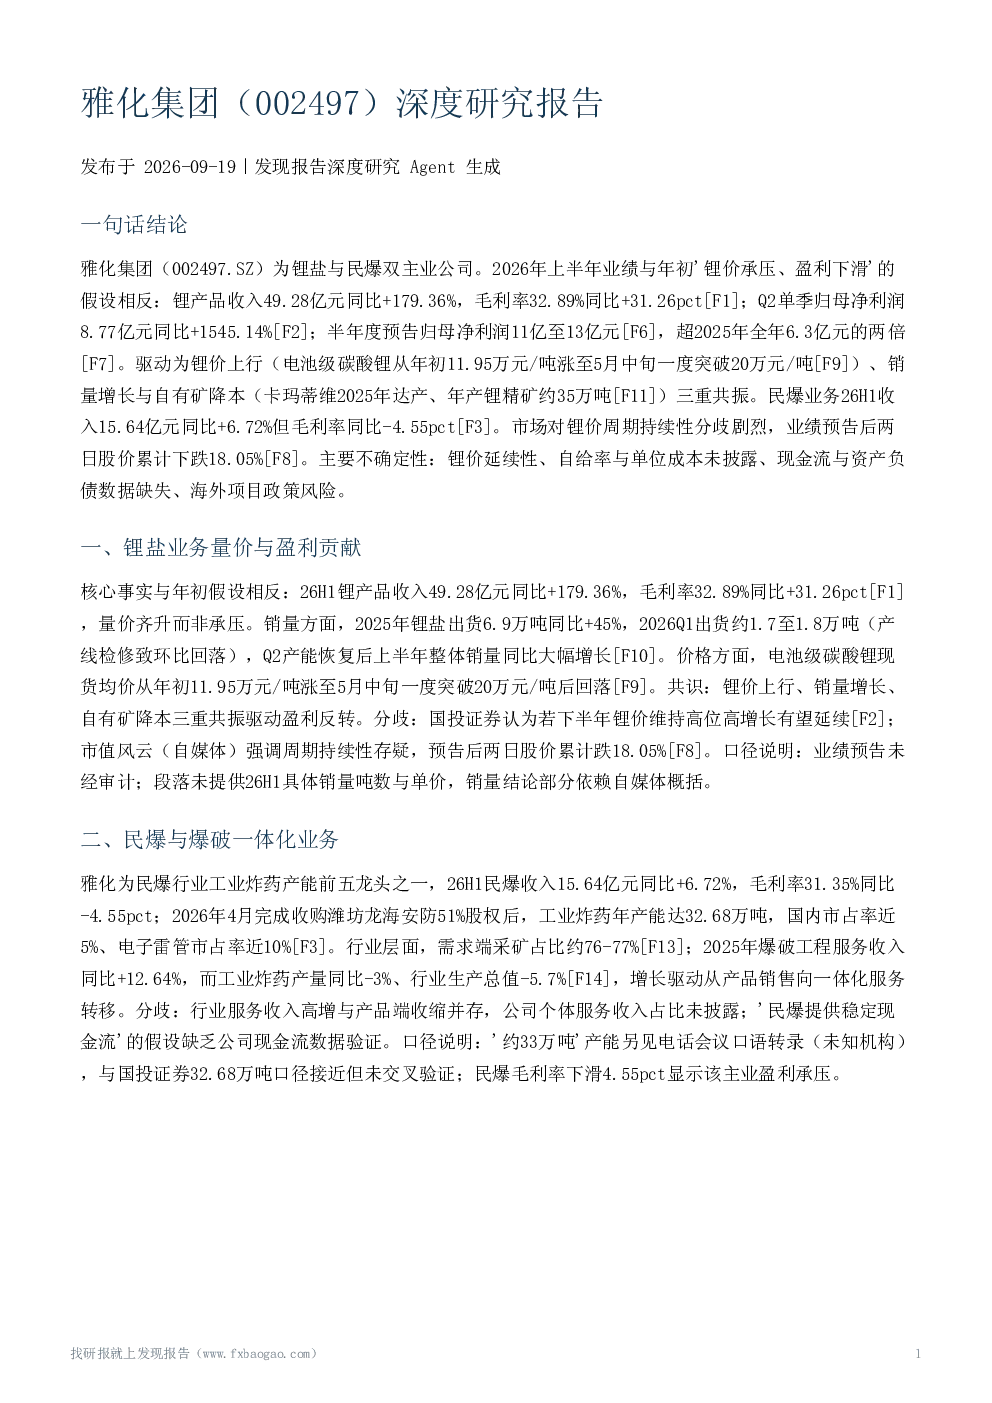
- 核心事实:26H1锂产品收入49.28亿元(同比+179.36%),毛利率32.89%(同比+31.26pct),量价齐升,与年初"锂价承压、盈利下滑"假设相反。
- 销量与价格:2025年锂盐出货6.9万吨(同比+45%),2026Q1约1.7-1.8万吨,Q2产能恢复后整体销量大幅增长;电池级碳酸锂现货均价从年初11.95万元/吨涨至5月中旬一度突破20万元/吨后回落。
- 驱动因素:锂价上行、销量增长、自有矿降本(卡玛蒂维2025年达产,年产锂精矿约35万吨)三重共振。
- 市场分歧:国投证券认为若下半年锂价维持高位高增长有望延续,市值风云强调周期持续性存疑,业绩预告后两日股价累计下跌18.05%。
二、民爆与爆破一体化业务
- 业务规模:雅化为民爆行业工业炸药产能前五龙头,26H1民爆收入15.64亿元(同比+6.72%),毛利率31.35%(同比-4.55pct);2026年4月完成收购潍坊龙海安防51%股权后,工业炸药年产能达32.68万吨,国内市占率近5%、电子雷管市占率近10%。
- 行业趋势:采矿需求占比约76-77%,2025年爆破工程服务收入同比+12.64%,而工业炸药产量同比-3%、行业生产总值-5.7%,增长驱动从产品销售向一体化服务转移。
- 问题:行业服务收入高增与产品端收缩并存,公司个体服务收入占比未披露;"民爆提供稳定现金流"的假设缺乏公司现金流数据验证。
三、锂矿资源自给率与成本控制
- 资源体系:"自控矿+外购矿"体系,津巴布韦卡玛蒂维锂矿2024年全线建成(年处理原矿230万吨),外购通过Pilbara、DMCC等长协包销;卡玛蒂维2025年达产,锂精矿年产能约35万吨,公司持李家沟37.25%股权并有优先供应权。
- 成本表现:26H1锂产品毛利率32.89%(同比+31.26pct)显示达产后盈利显著改善;KMC硫酸锂项目(2027年投运)及锡-钽-铌分离项目(2026年10月投产)将降低出口政策风险与物流成本。
- 分歧:国投证券认为自有矿构成成本优势,但公司自述仍在积极寻找资源项目、持续提升自给率,自给充分性判断存在差异。
- 信息缺口:自给率具体数值与单位成本均未披露,"成本弱于一体化龙头"无法验证。
四、整体财务表现
- 业绩高增长:锂产品收入49.28亿元(同比+179.36%),民爆收入15.64亿元(同比+6.72%);Q2单季营收38.79亿元(同比+105.68%),归母净利润8.77亿元(同比+1545.14%)。
- 利润预告:7月6日预告归母净利润11-13亿元(同比+710%-857%),扣非11.25-13.15亿元(同比+1393%-1645%),超2025年全年6.3亿元的两倍。
- 信息缺口:经营性现金流净额与资产负债率缺失,"民爆支撑现金流、财务结构稳健"无法验证;2025年报与一季报段落仅返回程序性内容,缺具体财务数字;预告数据未经审计。
五、产能扩张与客户结构
- 产能与地位:现有锂盐综合设计产能近13万吨,处于行业前列,为电池级氢氧化锂主要生产商。
- 客户结构:客户以长期协议为主,海外包括TESLA、LGES等,国内包括宁德时代等;调研纪要披露2025年锂业务头部企业营收占比超90%(公司自述口径,未经验证),客户集中度高。
- 扩张重心:转向津巴布韦本地深加工(硫酸锂项目2027年投运、锡-钽-铌分离项目2026年10月投产);纳米比亚项目仍在初勘,硫化锂中试线预计2027年建成。
- 风险:各项目投产时间为公司预计,存在延期风险;固态电池电解质及与宁德时代合作等敏感问题未正面回应。
六、机构盈利预测与估值分歧
- 机构观点:国投证券认为若下半年锂价维持高位,公司业绩高增长有望延续,但未提供具体盈利预测数值、目标价或PE。
- 市场分歧:26H1预告构成机构上调预期基础,但预告次日涨停后两日累计大跌18.05%,多空资金对锂价周期持续性判断对立;锂价从年初11.95万元/吨涨至5月高点后回落,直接影响机构盈利预测假设。
- 信息缺口:仅获取国投一家持牌机构段落,无多家机构可比盈利预测与目标价,无法量化机构间估值分歧;市值风云为自媒体,其观点仅代表交易层面观察。
七、风险因素
- 锂价周期风险:业绩高度依赖碳酸锂上行,若下半年锂价显著回落,盈利弹性将大幅收缩。
- 海外政策风险:津巴布韦出口禁令曾实际发生,配额政策后续变化及物流到港不确定性影响原料供应。
- 民爆业务风险:26H1毛利率同比-4.55pct,行业产品端产量与产值下滑。
- 客户集中风险:锂业务头部企业营收占比超90%(公司自述口径)。
- 项目延期风险:硫酸锂、锡-钽-铌、硫化锂项目投产时间均为公司预计,存在延期可能。
- 市场分歧风险:业绩预告后股价两日跌18.05%,情绪波动剧烈。
- 信息缺口:经营性现金流净额与资产负债率缺失;锂精矿自给率具体数值与单位生产成本未披露;2025年年报与一季报缺定期报告正文财务数字;仅获取国投一家持牌机构点评;市值风云为自媒体;业绩预告与一季报数据未经审计;行业统计数据不可归因公司个体。