猜你想问
通光线缆2025年财务表现如何?
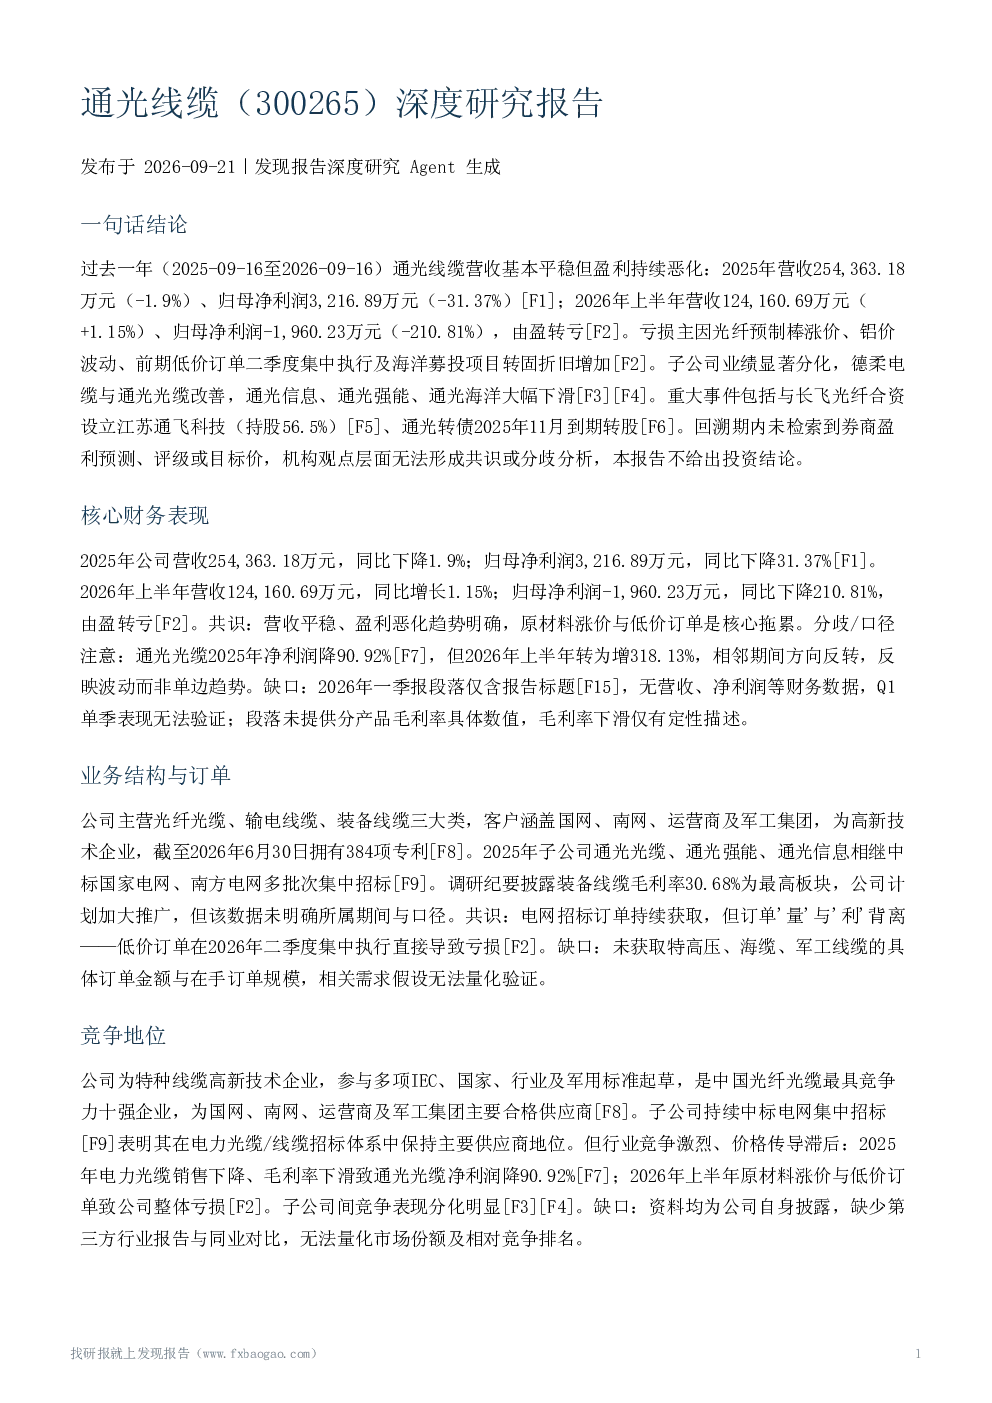
通光线缆2025年营收254.36亿元,同比下降1.9%;归母净利润3.22亿元,同比下降31.37%。2026年上半年营收124.16亿元,同比增长1.15%;归母净利润-1.96亿元,同比下降210.81%,由盈转亏。亏损主因包括光纤预制棒涨价、铝价波动、低价订单集中执行及海洋募投项目折旧增加。子公司业绩分化,德柔电缆与通光光缆改善,通光信息、通光强能、通光海洋大幅下滑。
通光线缆业务结构及订单情况怎样?
公司主营光纤光缆、输电线缆、装备线缆三大类,客户涵盖国网、南网、运营商及军工集团,拥有384项专利。2025年子公司中标国家电网、南方电网多批次集中招标。装备线缆毛利率最高(30.68%),公司计划加大推广。但订单“量”与“利”背离,低价订单集中执行导致2026年上半年亏损。
通光线缆在行业中的竞争地位如何?
公司为特种线缆高新技术企业,参与多项标准起草,是中国光纤光缆最具竞争力十强企业,是主要合格供应商。子公司持续中标电网招标,保持主要供应商地位。但行业竞争激烈,价格传导滞后,电力光缆销售下降、毛利率下滑致通光光缆净利润降90.92%。
通光线缆面临哪些市场现状问题?
原材料价格风险显著,光纤预制棒价格上涨且供应偏紧,铝价波动影响输电线缆板块毛利率。低价订单集中执行导致2026年上半年亏损。行业竞争加剧,电力光缆销售下降。子公司业绩分化,通光信息、通光强能、通光海洋大幅下滑。
通光线缆研报提示哪些风险?
主要风险包括原材料价格波动、低价订单执行导致利润下滑、海洋募投项目折旧增加、税收优惠依赖及子公司业绩分化。光纤预制棒价格上涨、铝价波动及低价订单集中执行是2026年上半年亏损主因。公司未披露券商盈利预测、评级或目标价,机构间共识与分歧无法形成。
你可能感兴趣
通光线缆机构调研纪要
电气设备发现报告2026-04-28
通光线缆:2025年半年度报告
财报2025-08-23
通光线缆机构调研纪要
电气设备发现报告2023-05-09
通光线缆:2018年半年度报告披露提示性公告
财报2018-08-18
通光线缆:2019年半年度报告披露提示性公告
财报2019-08-24
通光线缆:2019年半年度报告
财报2019-08-24
通光线缆:2020年半年度报告(更新后)
财报2020-09-16
通光线缆:2017年半年度报告
财报2017-08-15
通光线缆:2015年第三季度报告披露提示性公告
财报2015-10-27
通光线缆:2016年第三季度报告披露提示性公告
财报2016-10-27