猜你想问
这份研报的核心内容是什么?
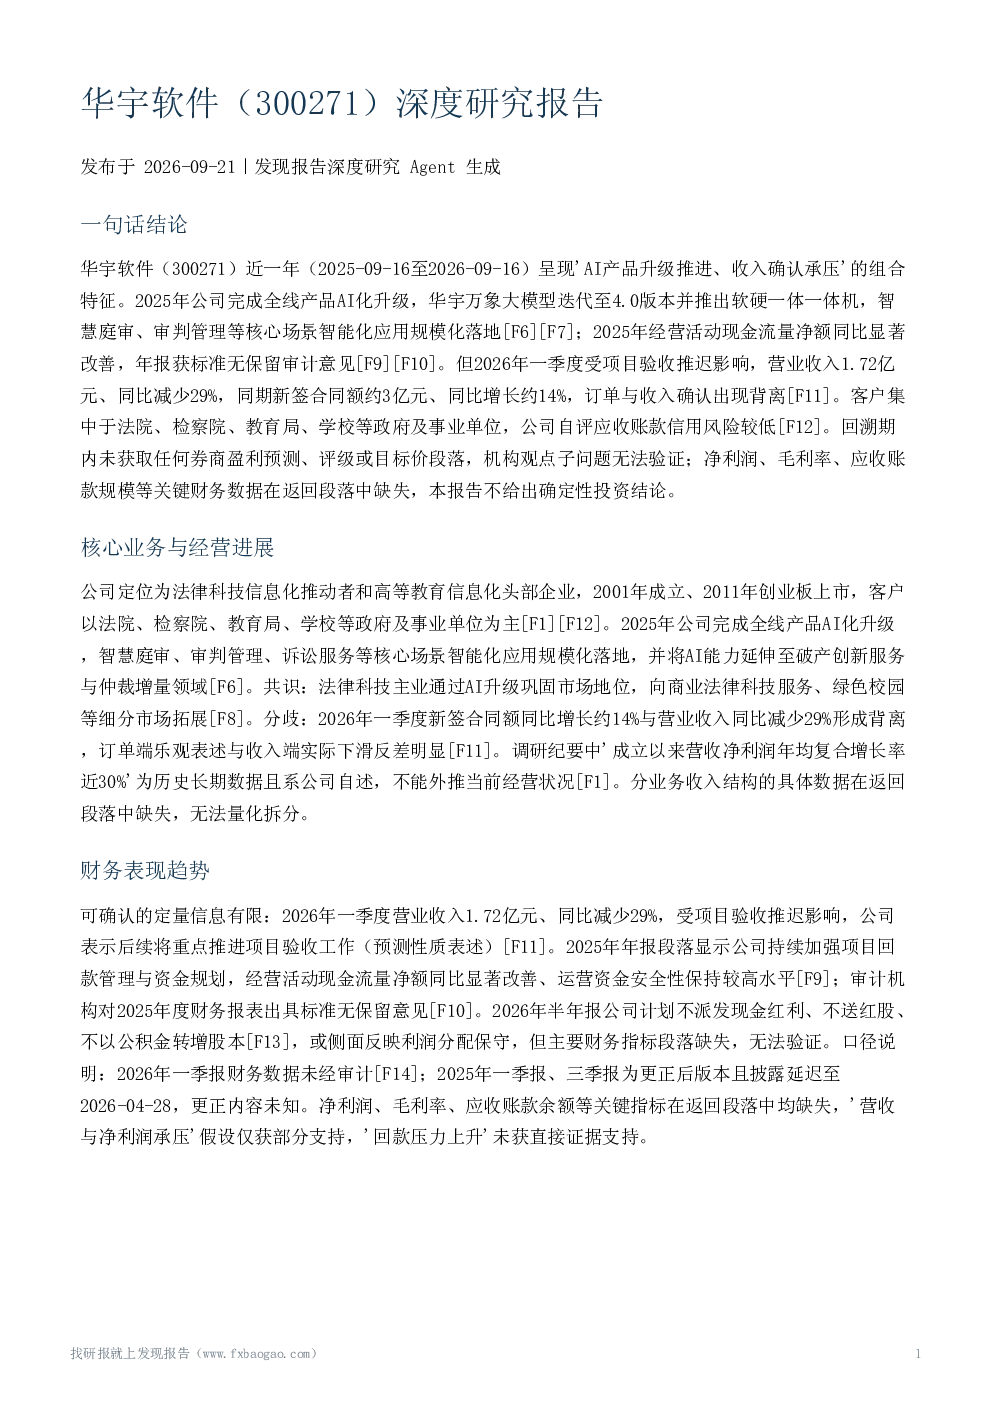
这份研报的核心内容是分析华宇软件近一年的经营进展和财务表现。报告指出,公司近一年呈现“AI产品升级推进、收入确认承压”的组合特征。2025年,公司完成了全线产品的AI化升级,华宇万象大模型迭代至4.0版本并推出了软硬一体机,智慧庭审、审判管理等核心场景的智能化应用规模化落地。然而,2026年一季度受项目验收推迟影响,营业收入1.72亿元,同比减少29%,但同期新签合同额约3亿元,同比增长约14%,订单与收入确认出现背离。公司定位为法律科技信息化推动者和高等教育信息化头部企业,客户集中于法院、检察院、教育局、学校等政府及事业单位,自评应收账款信用风险较低。
报告分析的法律科技信息化赛道发展趋势如何?
报告分析的法律科技信息化赛道作为数字经济运行的关键支撑,行业整体收入规模持续扩容,增速保持稳健。软件和信息技术服务业持续发展,为数字经济发展提供重要支撑。但报告中未直接证据支持“政府IT预算收紧、竞争加剧导致项目单价与毛利率承压”的假设,也未说明项目验收推迟与行业预算环境的因果关系。同业竞争格局、市场份额变化等证据缺失,使得对赛道的深入分析受限。
报告重点分析了华宇软件的哪些方面?
报告重点分析了华宇软件的AI大模型布局与商业化、财务表现趋势、核心观点与经营进展、主要风险因素以及综合评估。其中,AI大模型方面,公司以自研华宇万象大模型为核心,2025年完成4.0版本升级,推出软硬一体大模型一体机,商业化落地包括青竹调解平台,业务延伸至仲裁增量市场、智能网联汽车软件及智慧校园出海。财务方面,2026年一季度营业收入同比减少29%,但经营活动现金流量净额同比显著改善。核心观点显示公司AI产品升级与场景落地进展明确,但短期业绩承压。
报告对华宇软件的市场现状有何判断?
报告对华宇软件的市场现状判断显示,公司近一年呈现“战略转型推进、短期业绩承压”格局。AI产品升级与场景落地进展明确,2025年现金流改善,但2026年一季度收入大幅下滑,半年报不进行利润分配,显示短期经营与利润压力。公司客户集中于政府及事业单位,预算与验收节奏依赖性强,应收账款信用风险为公司自评,缺乏量化佐证。AI商业化收入贡献无量化数据,新业务落地成效不确定。
研报提示了哪些主要风险?
研报提示的主要风险包括:已兑现风险为项目验收推迟导致2026年一季度营收同比减少29%;结构性风险为客户高度集中于政府及事业单位,预算与验收节奏依赖性强,应收账款信用风险为公司自评,缺乏量化佐证;市场竞争风险、政府预算依赖未获直接段落证据。此外,公司提示前瞻性陈述不构成实质承诺,经营风险明细指引至管理层讨论与分析章节,但该章节段落未获取。AI进展与增长率表述均为公司调研纪要自述,未经独立审计验证,存在不确定性。