猜你想问
这份报告的核心内容是什么?
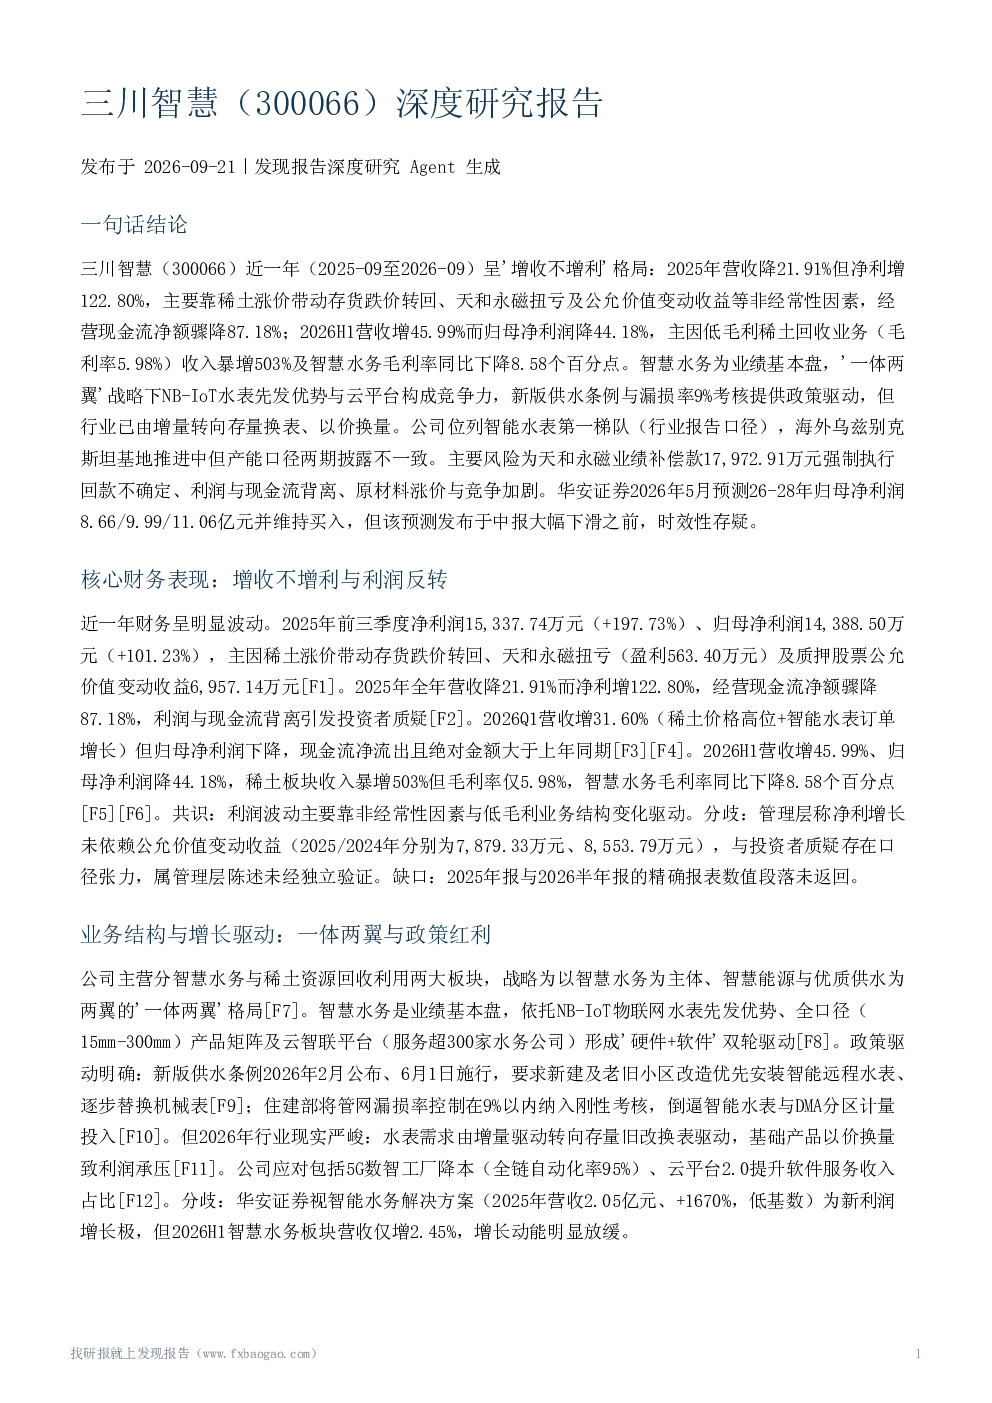
报告分析了三川智慧近一年(2025-2026)的财务表现,指出呈现“增收不增利”格局。2025年营收降21.91%但净利增122.80%,主要靠稀土涨价带动存货跌价转回、天和永磁扭亏及公允价值变动收益等非经常性因素,但经营现金流净额骤降87.18%。2026H1营收增45.99%而归母净利润降44.18%,主因低毛利稀土回收业务(毛利率5.98%)收入暴增503%及智慧水务毛利率同比下降8.58个百分点。公司业务结构分智慧水务与稀土资源回收利用两大板块,战略为“一体两翼”。智慧水务依托NB-IoT物联网水表先发优势、全口径产品矩阵及云智联平台形成“硬件+软件”双轮驱动,政策驱动明确。公司位列智能水表第一梯队,但缺乏量化验证。新业务方面,公司推进海外布局,设立国际业务中心、研发国际标准新产品、投资乌兹别克斯坦基地。智能水务(软件与解决方案)业务2025年营收2.05亿元、同比+1670%,但在巴西、南非实现本地化制造与批量交付,高增速基于低基数。
智慧水务赛道的发展趋势如何?
智慧水务赛道的发展趋势明确,政策驱动显著。新版供水条例要求优先安装智能远程水表,住建部将管网漏损率控制在9%以内纳入刚性考核,为行业提供政策保障。公司依托NB-IoT物联网水表先发优势、全口径产品矩阵及云智联平台,形成“硬件+软件”双轮驱动模式。行业层面,智能水表细分龙头净利率可达20%以上,但公司自身市场份额、细分市场规模未披露。未来,行业竞争将加剧,原材料涨价、成本上升可能影响毛利率,需关注公司毛利率企稳能力及现金流改善情况。
报告重点分析了哪些方向?
报告重点分析了三川智慧的经营结构、财务表现及风险点。经营结构上,公司战略为“一体两翼”,即智慧水务与稀土资源回收利用两大板块。智慧水务是业绩基本盘,稀土业务贡献非经常性利润。财务表现上,报告指出2025年利润高增主要靠非经常性因素,2026年增收不增利,低毛利稀土业务稀释盈利结构,现金流持续承压。风险点包括业绩补偿回收风险、盈利质量风险、成本与竞争风险、行业回款风险、稀土价格波动风险等。报告还关注了公司新业务与转型,如海外布局、乌兹别克斯坦基地投资等。
当前市场对三川智慧的评价如何?
当前市场对三川智慧的评价需结合其财务表现与业务结构综合判断。公司位列智能水表第一梯队,但缺乏量化市场份额数据。财务层面,报告显示2025年利润高增不可持续,2026年呈现增收不增利,低毛利稀土业务拖累盈利,现金流大幅背离。智慧水务业务虽增长较快,但毛利率下降需警惕。投资价值取决于主业毛利率能否企稳、稀土业务盈利结构改善、业绩补偿款执行回款落地等多重因素。市场需关注其毛利率与现金流改善、强制执行回款进展、乌兹别克斯坦基地投产情况等。
报告提示了哪些主要风险?
报告提示了三川智慧面临的多重风险。首先是业绩补偿回收风险,天和永磁业绩补偿款17,972.91万元强制执行回款时间与金额不确定,可能影响现金流。其次是盈利质量风险,2025年利润增长依赖非经常性因素,现金流大幅背离,盈利可持续性存疑。成本与竞争风险方面,原材料涨价、行业竞争加剧可能导致智慧水务毛利率下降。行业回款风险需关注水务行业回款与政府支付能力问题,回款改善向盈利修复传导需时间。最后,稀土价格波动带来存货跌价/转回的双向不确定性,需密切关注稀土价格走势对公司财务的影响。