猜你想问
茶花股份研报核心内容有哪些?
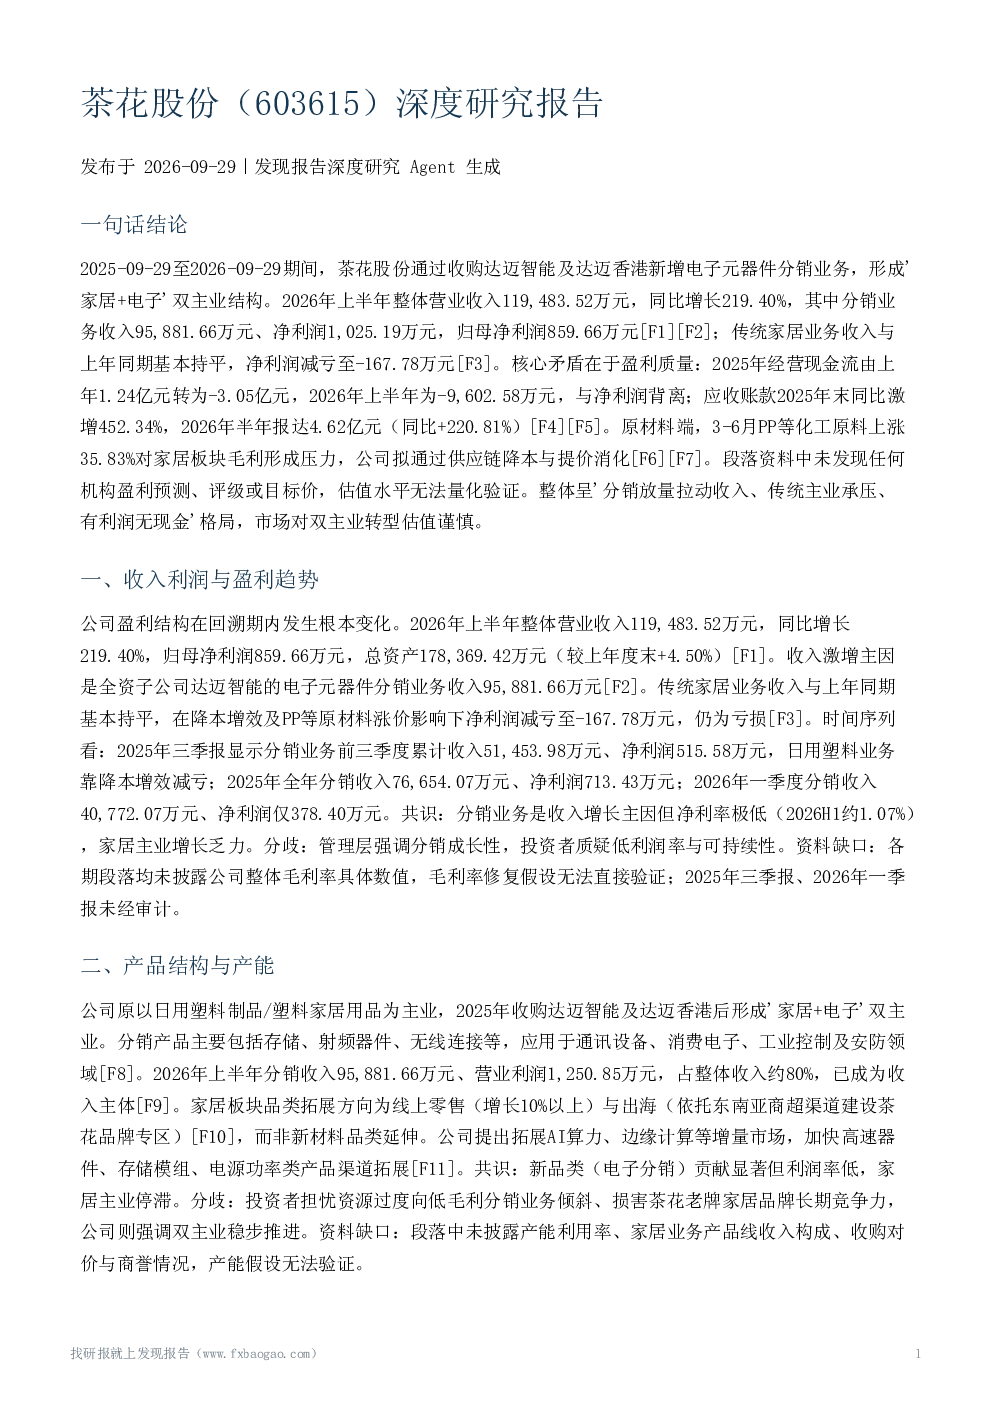
茶花股份研报显示,2026年上半年公司整体营业收入119,483.52万元,同比增长219.40%,主要来自分销业务收入95,881.66万元,净利润1,025.19万元,归母净利润859.66万元。分销业务净利率极低(约1.07%),家居主业增长乏力,净利润减亏至-167.78万元。公司形成'家居+电子'双主业结构,家居板块拓展线上零售与出海业务,计划拓展AI算力等增量市场。线上零售业务增长10%以上,但分销扩张导致应收账款激增(2025年末同比+452.34%,2026H1达4.62亿元),经营净现金流持续为负(2025年-3.05亿元,2026H1为-9,602.58万元)。PP等化工原料价格上涨35.83%压制家居板块毛利,公司拟通过供应链降本与提价消化;家居业务通过降本增效减亏。无机构盈利预测、评级或目标价,估值水平无法量化,市场对双主业转型估值谨慎。
茶花股份所处赛道发展趋势如何?
茶花股份所处赛道为'家居+电子'双主业结构,分销产品应用于通讯设备、消费电子等领域,占整体收入约80%。家居板块拓展线上零售与出海业务,计划拓展AI算力等增量市场。当前家居行业面临化工原料价格上涨压力,公司通过供应链降本与提价应对。线上零售业务增长10%以上,但分销扩张导致应收账款激增,经营净现金流持续为负。行业竞争加剧,收入确认存在风险,市场对双主业转型估值谨慎。未来发展趋势需关注公司分销业务净利率提升、家居业务盈利改善及AI算力等增量市场拓展效果。
茶花股份报告重点分析了哪些方向?
茶花股份报告重点分析了公司'分销放量拉动收入、传统主业承压、有利润无现金'的整体格局。报告详细拆解了收入利润与盈利趋势,产品结构与产能布局,渠道结构与电商进展,成本与费用控制,以及估值与机构预测等方面。特别关注分销业务净利率极低、家居主业增长乏力、应收账款激增、现金流持续为负等问题。同时分析了公司通过供应链降本、提价、拓展线上零售与出海业务等应对策略,以及无机构盈利预测、估值水平无法量化等市场表现。
茶花股份当前市场现状如何判断?
茶花股份当前市场现状表现为收入增长但盈利能力较弱,现金流持续为负。2026年上半年整体营业收入119,483.52万元,同比增长219.40%,但净利润仅1,025.19万元,归母净利润859.66万元,分销业务净利率约1.07%。公司形成'家居+电子'双主业结构,家居板块拓展线上零售与出海业务,但传统主业增长乏力,净利润减亏至-167.78万元。分销扩张导致应收账款激增(2025年末同比+452.34%,2026H1达4.62亿元),经营净现金流持续为负(2025年-3.05亿元,2026H1为-9,602.58万元)。无机构盈利预测、评级或目标价,估值水平无法量化,市场对双主业转型估值谨慎。
茶花股份研报提示哪些风险?
茶花股份研报提示的主要风险包括:应收账款激增(2025年末同比+452.34%,2026H1达4.62亿元)可能引发坏账风险;现金流持续为负(2025年-3.05亿元,2026H1为-9,602.58万元)的可持续性存疑;分销业务净利率极低(约1.07%)可能难以改善;存货跌价风险需关注;提价降本策略效果存在不确定性;行业竞争加剧可能影响收入确认。此外,无机构盈利预测、评级或目标价,估值水平无法量化,市场对双主业转型估值谨慎,也存在一定的不确定性。