猜你想问
万东医疗2025年业绩表现如何?
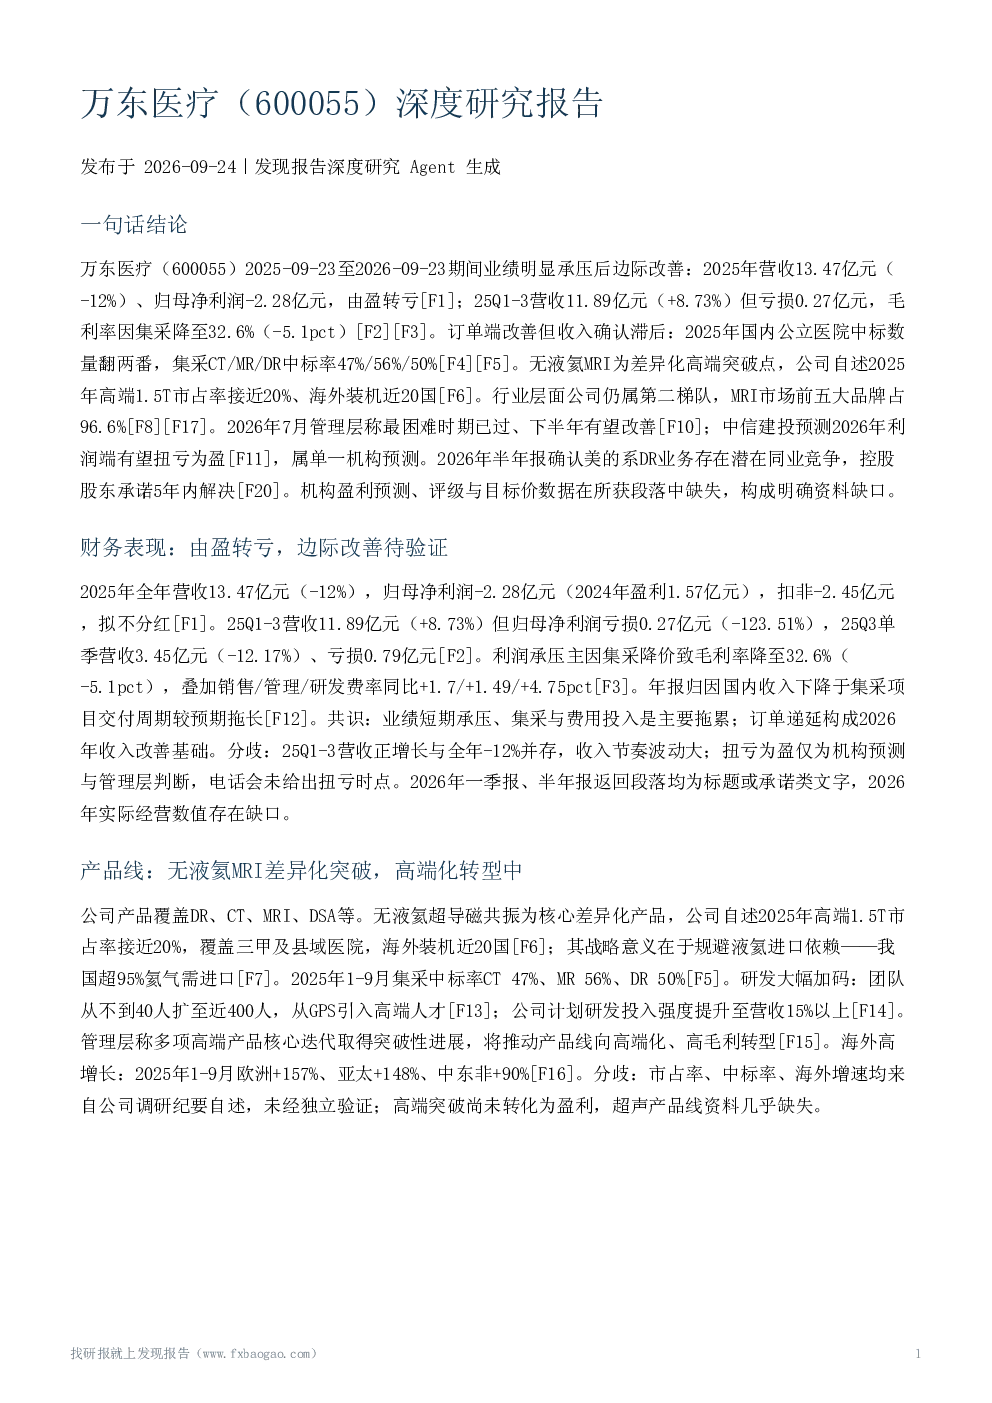
万东医疗2025年营收13.47亿元,同比下滑12%,归母净利润为-2.28亿元,由盈转亏。主要原因是集采降价和费用投入增加,导致毛利率降至32.6%。尽管25Q1-3营收回升至11.89亿元,但亏损0.27亿元。利润承压主要由于集采降价及费用投入增加。
万东医疗在医疗器械行业的地位如何?
万东医疗属于MRI市场的第二梯队,前五大品牌占96.6%,联影为国产第一占19.0%,万东未进入头部行列。公司自述2025年高端1.5T市占率近20%,海外装机近20国。中信建投预测2026年利润端有望扭亏为盈。
万东医疗未来需要关注哪些观察要点?
万东医疗近一年处于战略投入期与业绩低谷叠加阶段,订单端与海外扩张提供改善基础,但2025年亏损落地、2026年改善尚未获财务数据验证,扭亏时点不确定。需关注2026年三季报营收、毛利率与扭亏进展;集采订单收入确认节奏与合同负债变化;无液氦MRI装机与3.0T MR、64排CT放量数据;美的系DR业务同业竞争解决方案执行进度;机构盈利预测与评级是否出现并更新;招投标回暖向公司收入的实际传导。
医疗器械行业目前的市场现状如何?
医疗器械行业招投标从2025年高增回落,尚未完全企稳,短期业绩修复或仍有反复。设备更新与集采政策带动订单端改善,但收入确认滞后,部分订单预计26Q1确认。2026Q1医疗器械板块收入同比+4.08%。行业竞争激烈,头部品牌占据主导地位,中小企业面临较大压力。
万东医疗面临哪些关键风险?
万东医疗面临的关键风险包括:集采降价与交付周期拖长持续压制收入和毛利率;2026年扭亏为盈仅为单一机构预测与管理层表态,未经财务数据验证;美的集团下属企业DR业务潜在同业竞争,5年解决期内执行进度待验证;高研发投入强度(目标营收15%以上)持续压制短期利润;海外扩张带来汇兑损失致财务费用上升;政策变化、竞争加剧、研发上市进度及国际环境变化等卖方提示风险。
你可能感兴趣
华润万东(600055):革进入“核反应”时代
医药生物国信证券2015-06-08
万东医疗:万东医疗2025年半年度报告
财报2025-08-23
万东医疗:万东医疗2025年半年度报告
财报2025-08-23
万东医疗机构调研纪要
医药生物发现报告2024-09-01
万东医疗机构调研纪要
医药生物发现报告2024-01-01
万东医疗机构调研纪要
医药生物发现报告2025-10-27
万东医疗:2019年半年度报告
财报2019-08-23
万东医疗:2006年第三季度报告更正公告
财报2006-10-31
万东医疗:2008年半年度报告
财报2008-07-29
东兴:万东医疗调研纪要
东兴证券2016-09-18