猜你想问
九牧王2025年经营状况如何?
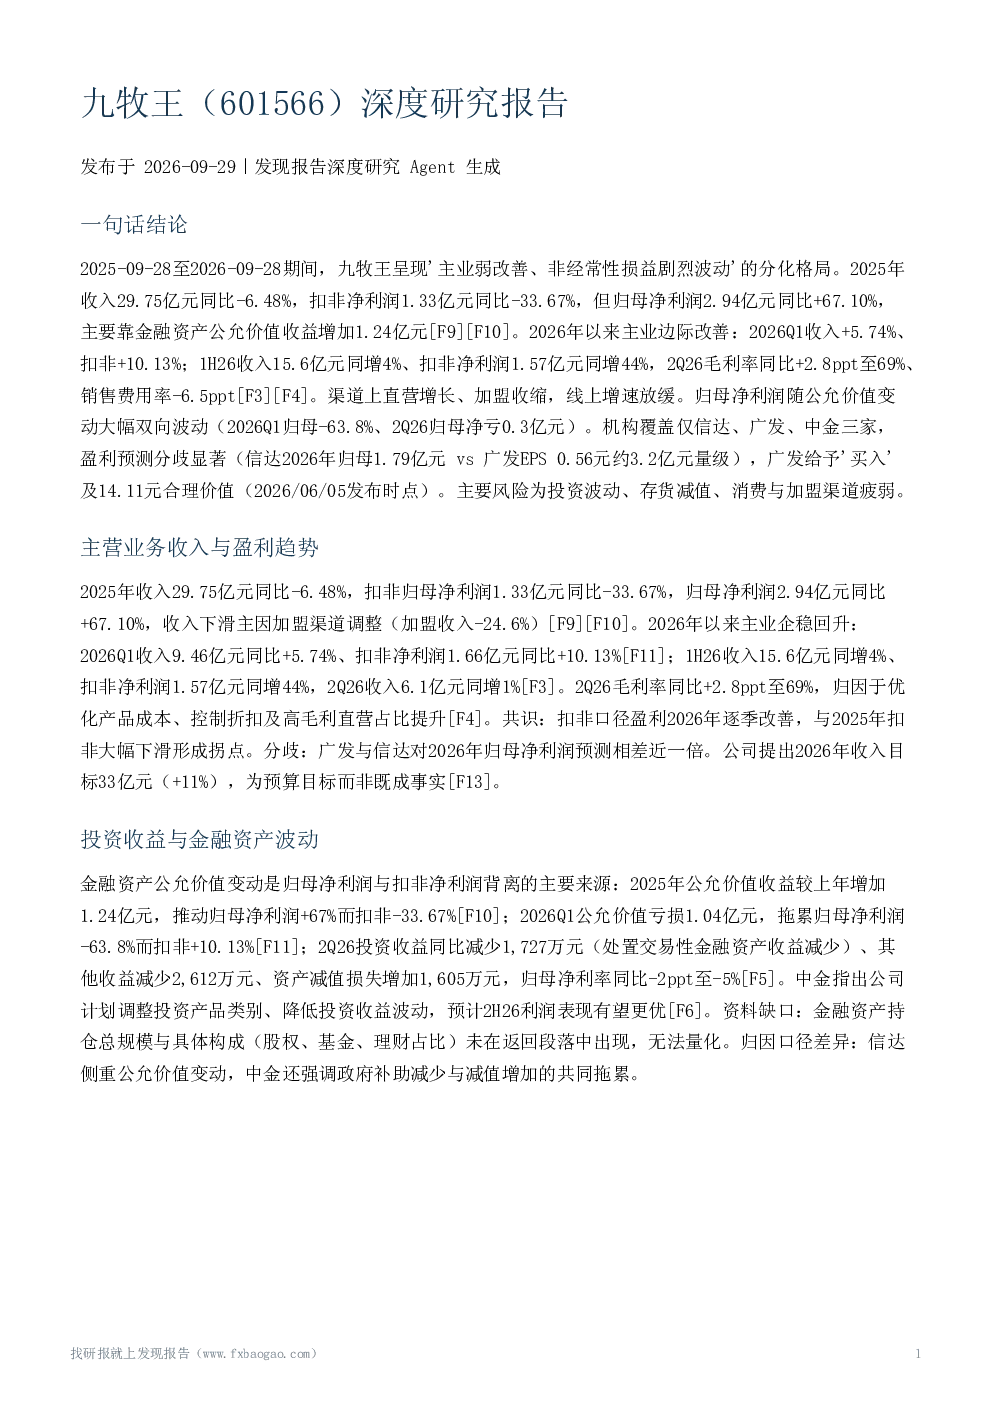
九牧王2025年收入29.75亿元同比-6.48%,扣非净利润1.33亿元同比-33.67%,但归母净利润2.94亿元同比+67.10%,主要靠金融资产公允价值收益增加1.24亿元。2026年以来主业边际改善:2026Q1收入+5.74%、扣非+10.13%;1H26收入15.6亿元同增4%、扣非净利润1.57亿元同增44%,2Q26毛利率同比+2.8ppt至69%、销售费用率-6.5ppt。
九牧王渠道调整策略有哪些?
九牧王渠道上直营增长、加盟收缩,线上增速放缓。1H26直营收入同增11%至9.8亿元、门店净增41家至841家,加盟收入同降18%至3.4亿元、净关122家至1214家;线上收入1H26同增13%至1.7亿元,但2Q26增速放缓至2%。品牌端深化'男裤专家'战略,推出'五裤系列'产品矩阵、加速十代店升级,茄克品类1H26同增26%至3.56亿元。
机构对九牧王的评级和预测有何差异?
机构覆盖仅信达、广发、中金三家,盈利预测分歧显著。广发预测2026年EPS 0.56元,给予25倍PE、合理价值14.11元/股,'买入'评级;信达预测2026年归母净利润1.79亿元,对应PE 34.52X;中金未披露评级与目标价。核心分歧源于对投资收益与公允价值变动的假设不同。
九牧王当前面临哪些市场风险?
九牧王主要风险为投资波动、存货减值、消费与加盟渠道疲弱。公允价值变动一年内由增利(2025年+1.24亿元)转为亏损(2026Q1亏损1.04亿元),存货周转天数上升但现金流改善,加盟渠道持续收缩。
九牧王后续需要关注哪些观察要点?
九牧王后续需关注:1)2H26投资收益波动是否收敛;2)加盟渠道是否止跌、线上增速能否回升;3)存货减值计提节奏;4)2026年三季报对收入目标的验证;5)机构盈利预测是否收敛。
你可能感兴趣
九牧王:九牧王2024年第一季度报告
财报2024-04-26
九牧王:九牧王2024年三季度报告
财报2024-10-29
名字深中华A国统股份合富中国小群航天发展九牧王水产品
未知机构2025-11-21
九牧王:九牧王2023年半年度报告
财报2023-08-25
九牧王:2020年半年度报告
财报2020-08-25
九牧王:2013年第三季度报告
财报2013-10-19
九牧王:2014年第三季度报告
财报2014-10-24
九牧王:2012年第一季度报告
财报2012-04-23
九牧王:2026年第一季度报告
财报2026-04-24
九牧王:2021年第一季报告正文
财报2021-04-27