猜你想问
南京证券2026年营收和利润增长情况如何?
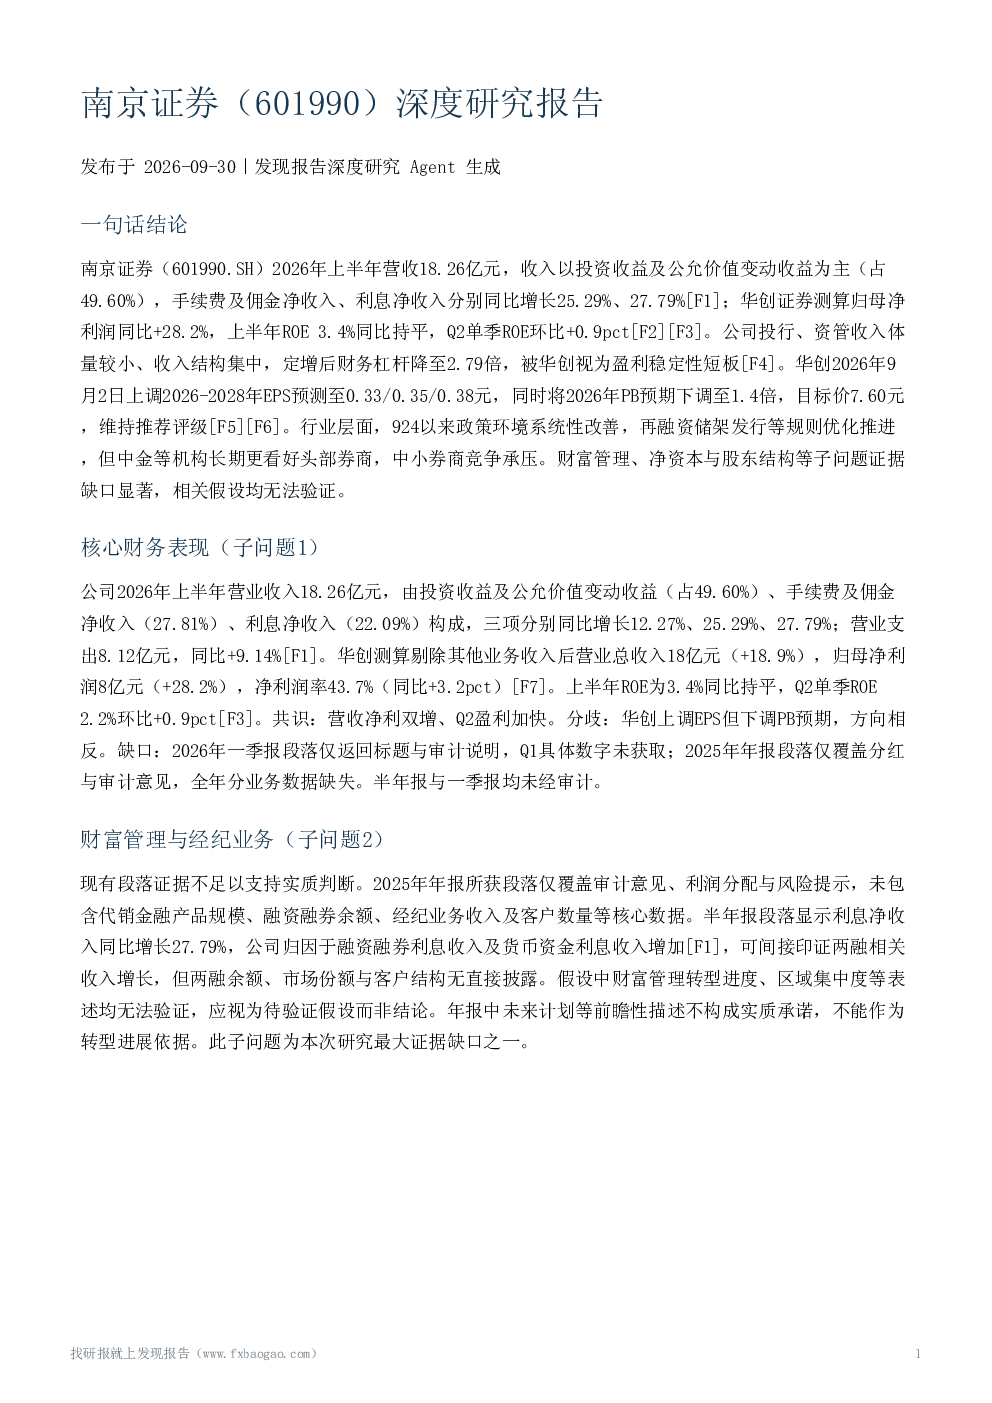
南京证券2026年上半年营收18.26亿元,主要来源于投资收益及公允价值变动收益(占49.60%)、手续费及佣金净收入(27.81%)、利息净收入(22.09%),分别同比增长12.27%、25.29%、27.79%;营业支出8.12亿元,同比+9.14%。华创证券测算剔除其他业务收入后营业总收入18亿元(+18.9%),归母净利润8亿元(+28.2%),净利润率43.7%(同比+3.2pct)。Q2单季ROE2.2%环比+0.9pct。公司投行、资管收入体量较小、收入结构集中,定增后财务杠杆降至2.79倍。
券商行业政策环境有何变化?
自924以来,券商行业政策环境系统性改善,再融资储架发行等规则优化推进。但中金等机构长期更看好头部券商,中小券商竞争承压。政策对南京证券的具体受益程度缺乏直接证据。
报告主要分析了南京证券的哪些业务方向?
报告重点分析了南京证券的营收结构、盈利能力及财务杠杆。发现公司自营业务为第一大收入来源,但金融投资规模、配置结构及自营收益率数据缺失。财富管理与经纪业务证据不足,无法实质判断转型进度和区域集中度。投行业务与区域竞争力证据有限,投行收入体量小、综合经营能力不足,但承销规模、排名等数据无法验证。
当前市场对南京证券有何评价?
华创证券上调2026-2028年EPS预测至0.33/0.35/0.38元,对应PB 1.27/1.22/1.18倍,目标价7.60元,维持推荐评级。但需注意,市场波动与再融资摊薄风险未获公司层面直接证据。
南京证券面临哪些潜在风险?
报告提示的风险包括收入结构集中于自营、投行资管体量小、定增后资本转化需时间等。此外,2026年一季报数据缺失、2025年年报全年分业务数据缺失,资本补充与股东结构问题无法验证,定增已完成但细节未披露。
你可能感兴趣
南京证券(601990):新股询价报告:南京证券
华鑫证券2018-05-02
南京聚隆(300644)深度研究报告
发现报告2026-09-24
南京高科(600064)深度研究报告
发现报告2026-09-24
南京中商深度研究报告:活力日显,业绩迎来释放
商贸零售西南证券2013-03-27
南京港(002040)深度研究报告
发现报告2026-09-18
南京商旅(600250)深度研究报告
发现报告2026-09-25
南京公用(000421)深度研究报告
发现报告2026-09-16
南京新百(600682)深度研究报告
发现报告2026-09-29
深度研究报告:进军证券业务,有望打开全新增长曲线
信息技术华创证券2022-05-29
证券行业深度研究报告:从头部聚集趋势探寻更具确定性的中小券商发展机会
金融华创证券2023-06-12