猜你想问
硕贝德2025年业绩复苏的具体表现是什么?
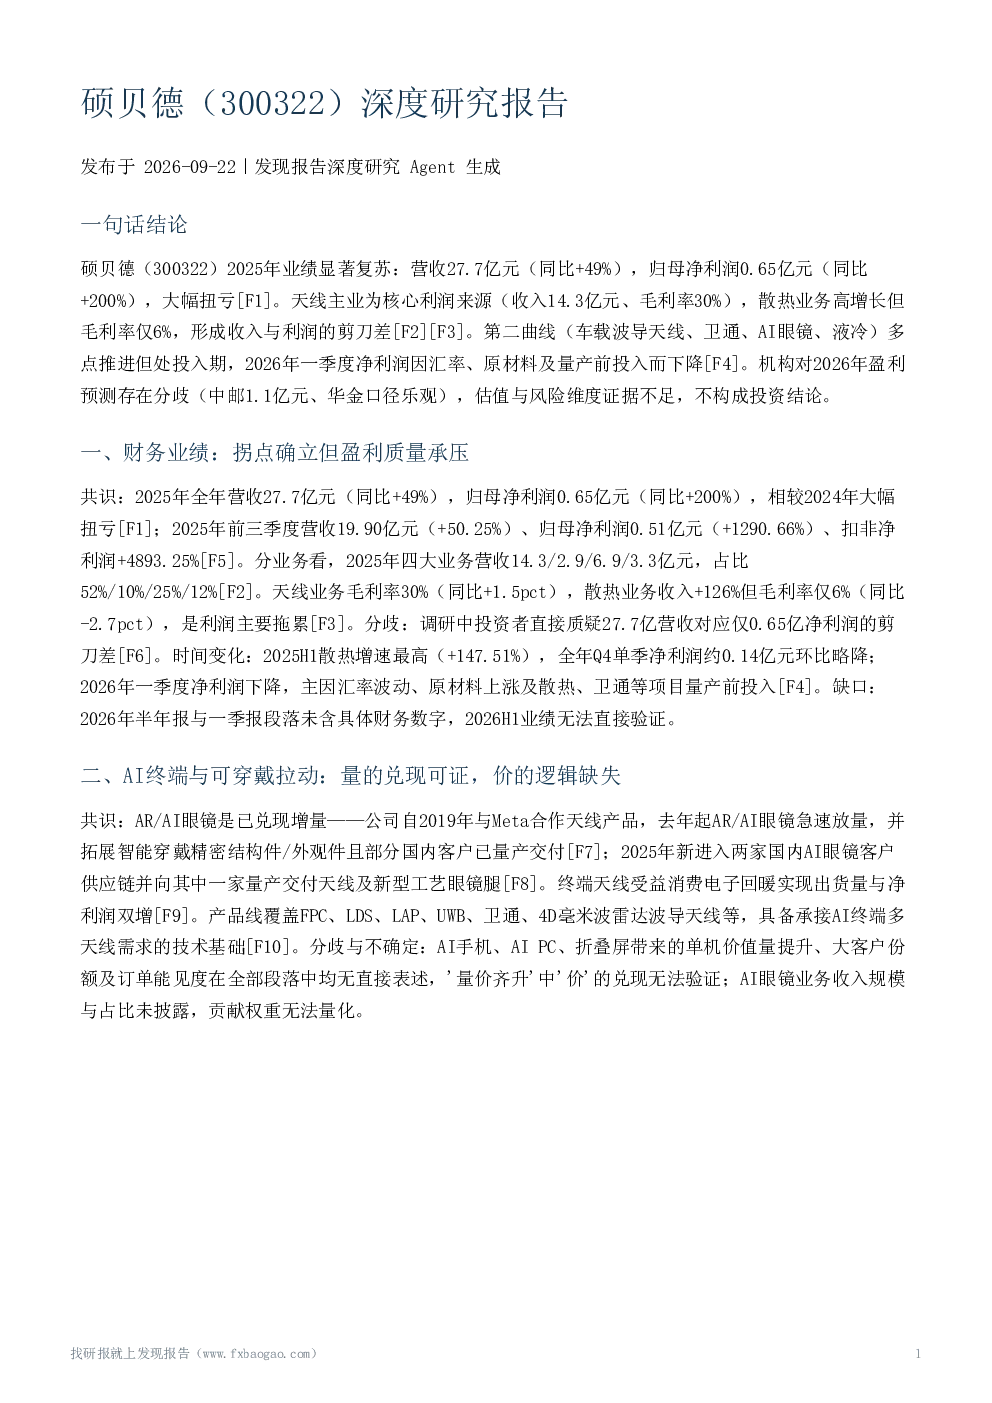
2025年硕贝德业绩显著复苏,营收达到27.7亿元,同比增长49%,归母净利润为0.65亿元,同比增长200%,成功扭亏。公司主要利润来源于天线业务,该业务收入为14.3亿元,毛利率高达30%。然而,散热业务虽然收入增长迅速,但毛利率仅为6%,导致收入与利润之间存在剪刀差。不过,2026年一季度净利润有所下降,主要原因是汇率波动、原材料价格上涨以及量产前的投入增加。
AI终端和可穿戴设备对硕贝德有何影响?
AI终端和可穿戴设备对硕贝德的业务产生了积极影响。公司已成功拓展国内AI眼镜客户供应链并实现量产交付,AR/AI眼镜成为已兑现的增量市场。此外,终端天线业务也受益于消费电子市场的回暖而实现增长。公司产品线覆盖广泛,包括FPC、LDS、LAP、UWB、卫通、4D毫米波雷达波导天线等,具备承接AI终端多天线需求的技术基础。但报告未提及AI手机、AI PC、折叠屏带来的单机价值量提升及大客户份额的具体情况。
硕贝德的第二增长曲线有哪些?
硕贝德的第二增长曲线主要包括车载天线、4D毫米波雷达波导天线和卫通天线等业务。公司新增车载天线项目超过350款,已量产150余款。4D毫米波雷达波导天线已向国内头部客户批量出货超过300万PCS。卫通天线也已量产出货,卫通终端正在规划推进中。公司还在积极获取卫通天线、服务器液冷板等新产品订单。虽然新业务在短期内对利润的贡献有限,但中长期弹性取决于量产兑现的节奏。
硕贝德在市场中的竞争格局如何?
硕贝德在天线业务领域与信维通信存在竞争,但公司天线业务规模小于信维,不过毛利率更高。硕贝德持续获得国内主流手机厂商的新项目订单,并掌握多项天线及射频技术,与多家国内外知名企业建立了长期战略合作关系。然而,报告未提及与立讯精密的竞争对比以及行业集中度数据,这使得对硕贝德的市场地位评估存在一定的不确定性。
硕贝德研报中提示的主要风险有哪些?
硕贝德研报中提示的主要风险包括汇率波动和原材料价格上涨可能拖累短期利润,散热业务毛利率低且同比下降,客户集中度无法量化,机构盈利预测存在偏差,公司未确认“全年净利润超一亿”的目标,2026年最新业绩无法直接验证,估值与风险提示章节缺失,AI手机/AI PC/折叠屏的单机价值量无直接证据,以及与立讯精密的竞争对比及行业集中度数据缺失等问题。这些风险因素需要投资者密切关注。