猜你想问
大名城近一年经营状况如何?
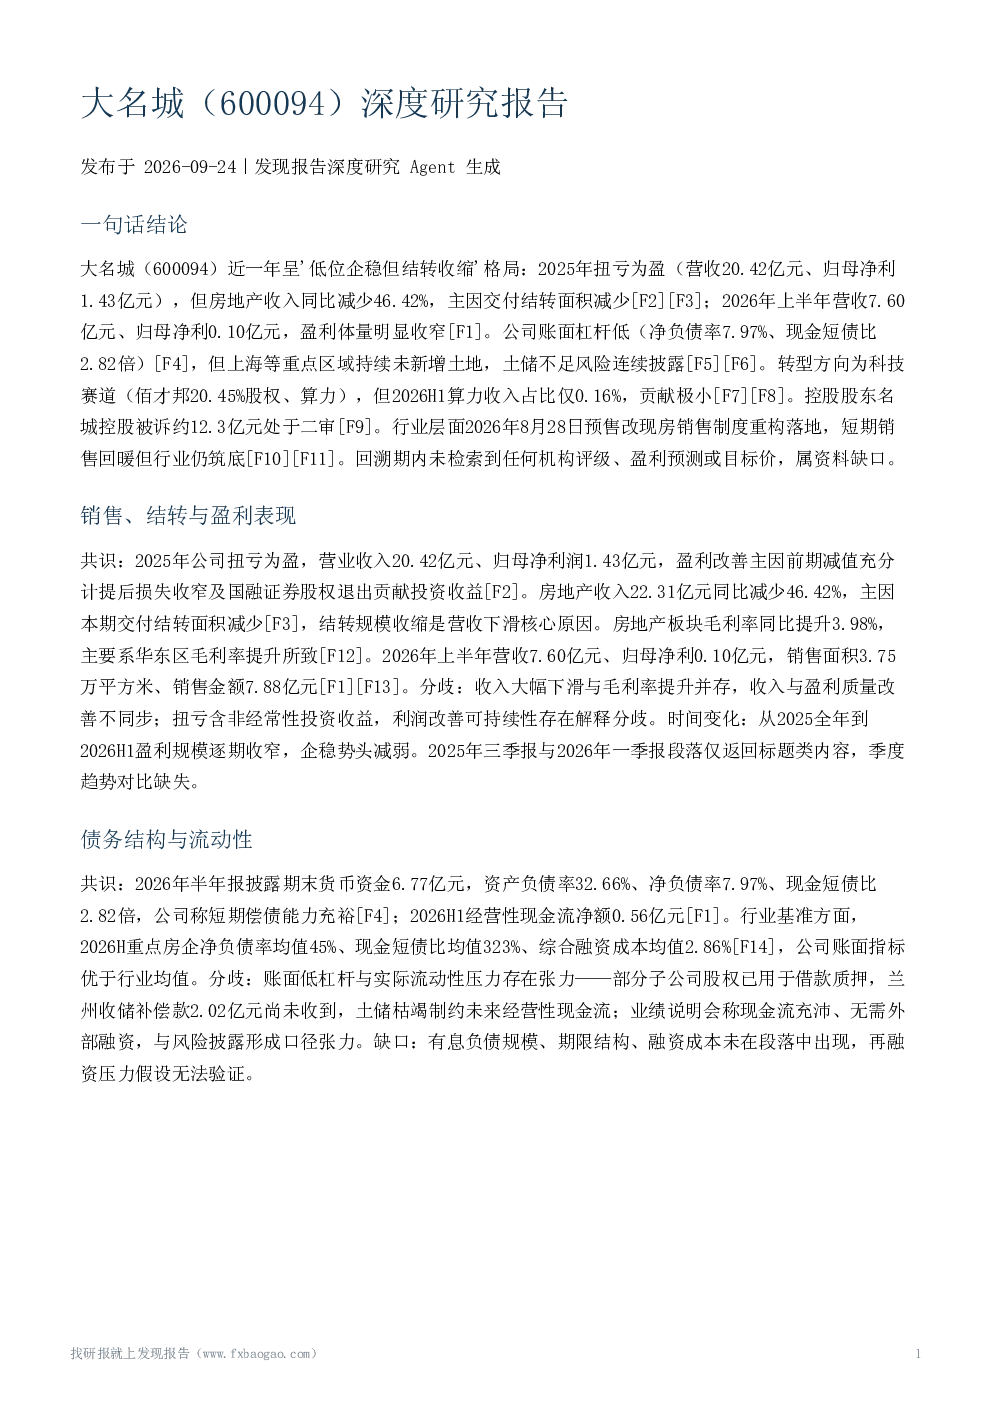
大名城近一年呈现低位企稳但结转收缩的格局。2025年扭亏为盈,营收20.42亿元,归母净利1.43亿元,但房地产收入同比减少46.42%,主因交付结转面积减少。2026年上半年营收7.60亿元,净利0.10亿元,盈利体量明显收窄。收入下滑与毛利率提升并存,扭亏包含非经常性收益,利润改善可持续性存疑。
大名城在科技赛道的转型进展如何?
大名城转型方向为科技赛道,持有佰才邦20.45%股权,布局算力服务。2026H1算力收入占比仅0.16%,贡献极小。管理层强调长期战略,但新业务无订单、在手合同等量化证据,主要信息来自管理层自述。佰才邦星载SoC芯片项目推进路径与中国星网招标节奏不同,战略表述与贡献落差明显。
大名城面临的主要风险有哪些?
大名城面临的主要风险包括:土地储备不足,上海等重点区域持续未新增土地,土储不足风险连续披露;控股股东名城控股被诉约12.3亿元处于二审;部分子公司股权用于借款质押,兰州收储补偿款2.02亿元未到账;账面低杠杆与实际流动性压力存在张力,有息负债规模、期限结构、融资成本未披露。
当前房地产市场环境对大名城的影响?
当前房地产市场环境对大名城的影响体现在:2026年1-7月商品房销售、开发投资、新开工同比分别下降11.80%、19.20%、24.00%。政策重构预售制,融资逻辑转向项目信用,政策落地两周内34城新房成交同比+26%。大名城作为房企,需适应行业变化,但报告未披露具体个体数据,政策传导程度无法直接验证。
大名城报告中的关键分歧点是什么?
大名城报告中的关键分歧点包括:收入下滑与毛利率提升并存;扭亏包含非经常性收益,利润改善可持续性存疑;账面低杠杆与实际流动性压力存在张力;业绩说明会称现金流充沛与风险披露口径存张力;管理层对佰才邦战略表述积极,与定期报告披露的新业务收入贡献极低形成张力。
你可能感兴趣
嘉兴深度:历史名城发展背后的经济财政与债务审视
丝路海洋(北京)科技2024-11-12
大名城:大名城2025年第一季度报告
财报2025-04-26
大名城:华源股份2002年中期报告补充公告
财报2002-08-13
大名城:华源股份2005年第一季度报告
财报2005-04-16
大名城:S 华 源2006年第三季度报告
财报2006-10-30
大名城:华源股份2004年第一季度报告
财报2004-04-17
大名城:华源股份2004年半年度报告
财报2004-08-07
大名城:华源股份2005年第三季度报告
财报2005-10-29
大名城:2020年半年度报告全文
财报2020-08-28
大名城:2013年第三季度报告
财报2013-10-25