猜你想问
宇信科技2025-2026年财务表现如何?
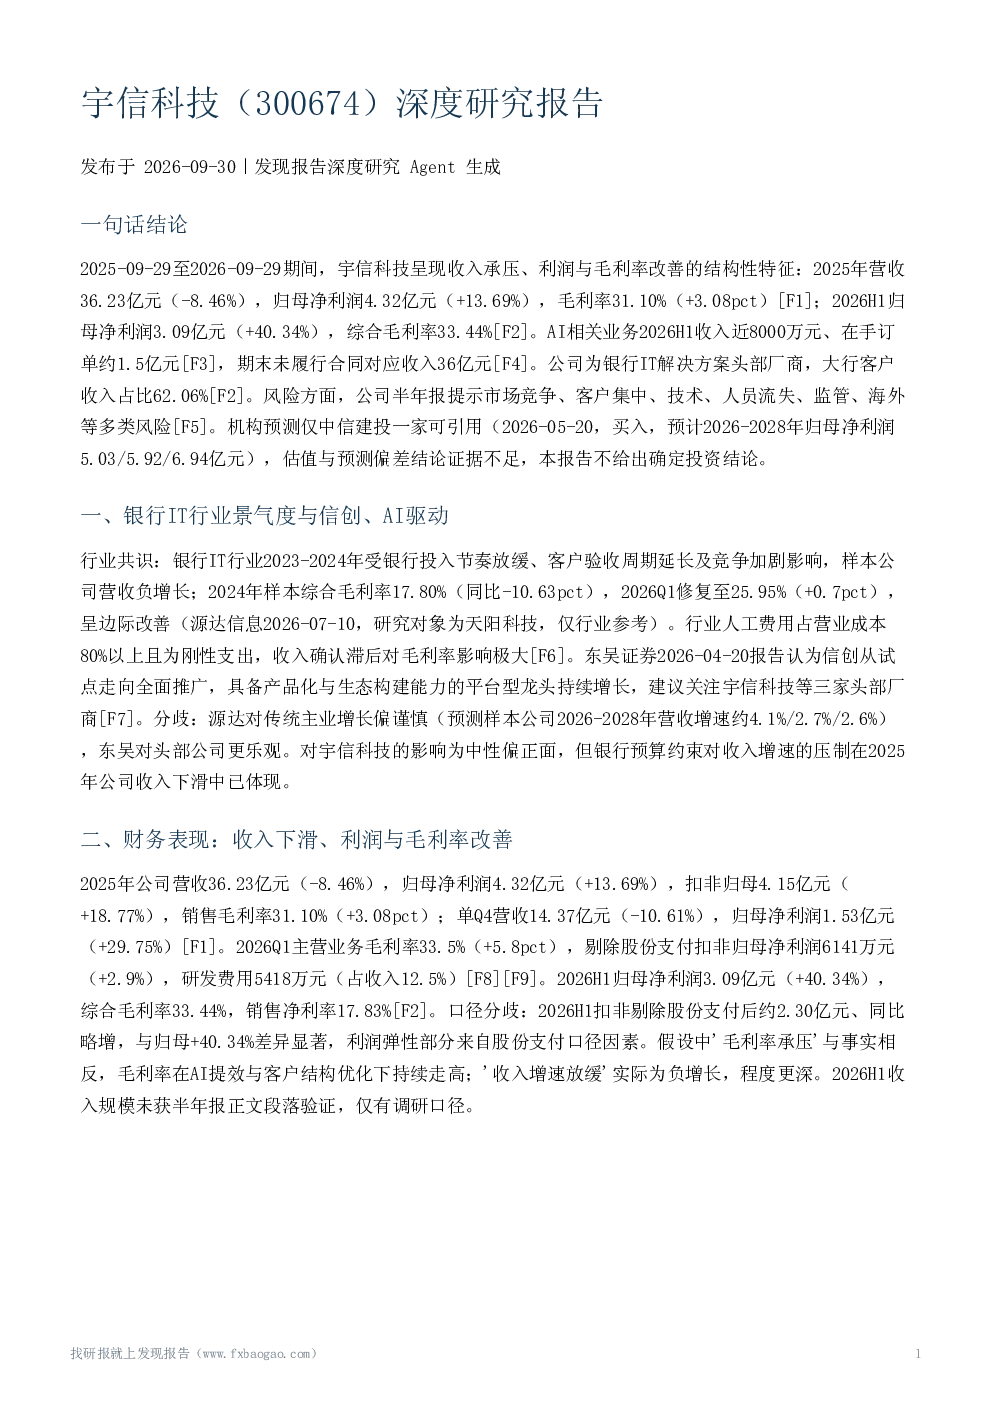
宇信科技在2025-2026年期间呈现收入承压、利润与毛利率改善的结构性特征。2025年营收36.23亿元(-8.46%),归母净利润4.32亿元(+13.69%),毛利率31.10%(+3.08pct);2026H1归母净利润3.09亿元(+40.34%),综合毛利率33.44%。AI相关业务2026H1收入近8000万元,在手订单约1.5亿元,期末未履行合同对应收入36亿元。公司为银行IT解决方案头部厂商,大行客户收入占比62.06%。
银行IT行业发展趋势如何?
银行IT行业2023-2024年受银行投入节奏放缓、客户验收周期延长及竞争加剧影响,样本公司营收负增长,毛利率边际修复。信创从试点走向全面推广,头部平台型龙头持续增长。行业景气度边际修复,信创与数字人民币2.0为潜在催化,但机构增量需求判断缺乏订单层面量化证据。
报告重点分析了哪些方面?
报告重点分析了宇信科技的收入收缩、盈利质量提升的转型特征,以及AI业务从战略叙事进入收入贡献验证阶段的情况。同时分析了公司在银行IT解决方案市场的竞争格局与客户结构,大行客户收入占比62.06%,并关注了东南亚头部金融集团及跨国银行海外核心系统项目中标情况。
当前市场对宇信科技的判断是什么?
当前市场对宇信科技的判断呈现收入收缩、盈利质量提升的转型特征。2026H1归母净利润同比增长40.34%,综合毛利率33.44%。AI业务相对36亿元级收入体量占比仍低,但行业景气度边际修复,信创与数字人民币2.0为潜在催化。机构估值与盈利预测方面,仅中信建投一家机构给出预测,但预测偏差证据不足。
研报提示了哪些风险因素?
研报提示了市场竞争、客户集中、技术、人员流失、监管、海外等多类风险。公司自述风险包括核心技术人员流失、监管、海外市场等。主要不确定性包括2026H1收入规模与费用结构未经半年报正文验证,利润增长部分依赖剔除股份支付口径,AI收入缺少2025年同期基数等。