猜你想问
厦门信达近一年业务重构的主要内容是什么?
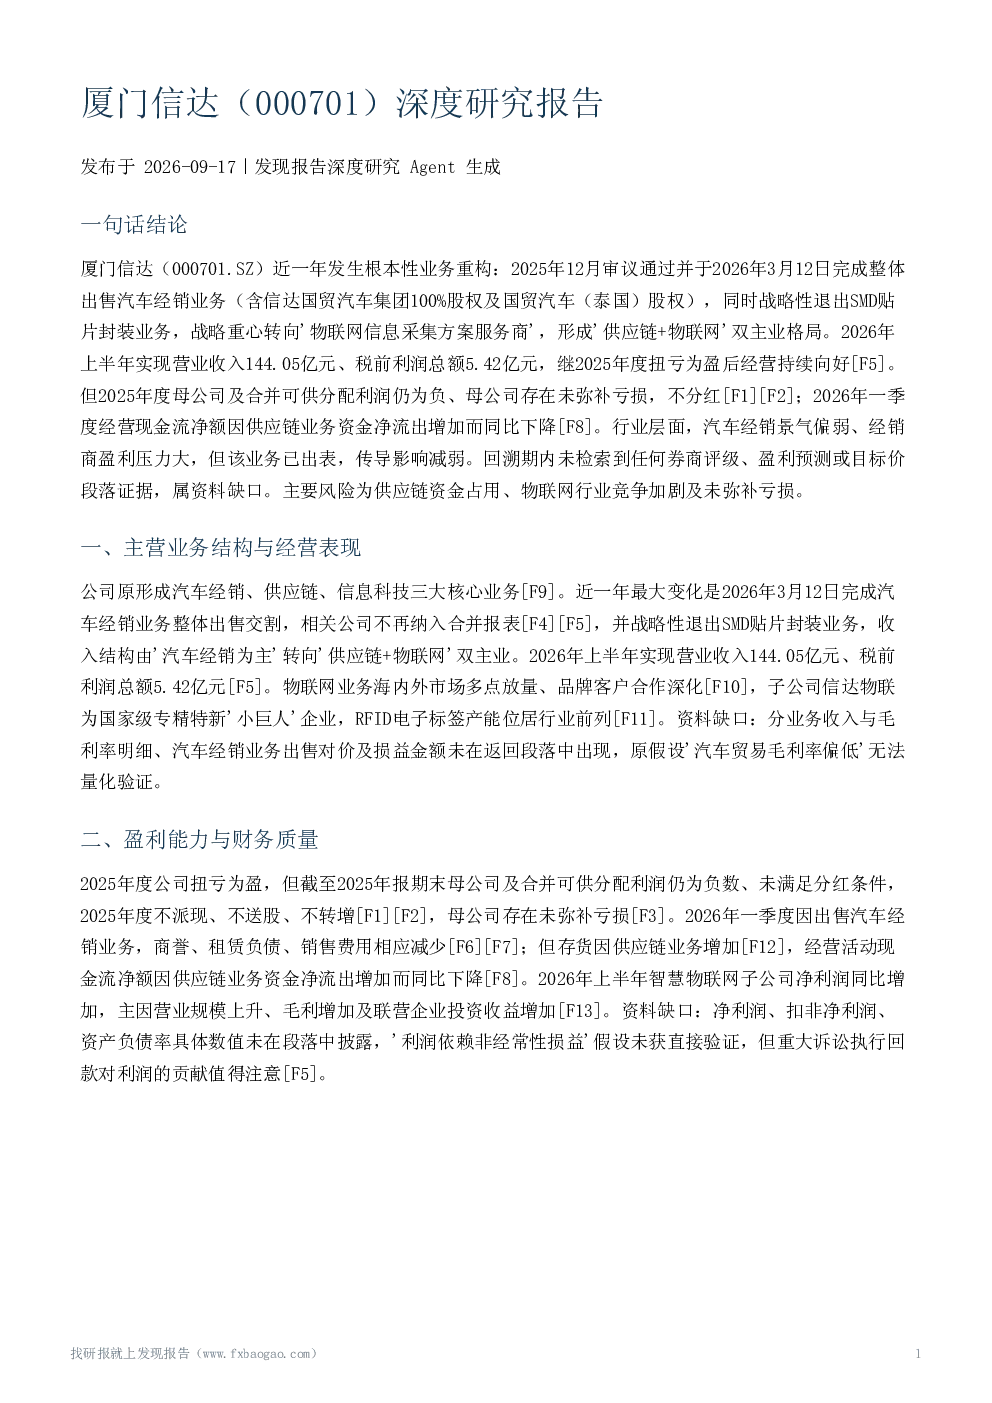
厦门信达近一年完成根本性业务重构,主要包括:2026年3月12日完成整体出售汽车经销业务(含信达国贸汽车集团100%股权及国贸汽车(泰国)股权),战略性退出SMD贴片封装业务,战略重心转向'物联网信息采集方案服务商',形成'供应链+物联网'双主业格局。2026年上半年实现营业收入144.05亿元、税前利润总额5.42亿元,继2025年度扭亏为盈后经营持续向好。
厦门信达所在物联网行业的发展趋势如何?
厦门信达物联网业务具备RFID产能领先优势,子公司信达物联为国家级专精特新'小巨人'企业。但物联网行业竞争加剧,对核心技术开发与全球市场开拓能力提出更高要求。公司物联网业务海内外市场多点放量、品牌客户合作深化,但行业竞争态势及公司技术领先性需持续关注。
报告重点分析了厦门信达的哪些方面?
报告重点分析了厦门信达的业务重构进展,包括出售汽车经销业务、退出SMD贴片封装业务,以及战略重心转向物联网信息采集方案服务商的实质进展。同时分析了公司2025年度扭亏为盈后的经营持续向好,以及2026年一季度因供应链业务资金净流出增加导致经营现金流下降的情况。
当前厦门信达的市场现状如何?
当前厦门信达市场现状表现为:汽车经销业务已出表,行业景气偏弱的影响减弱;物联网业务海内外市场多点放量,但行业竞争加剧。公司2026年上半年经营向好,但扭亏后的盈利持续性、供应链业务现金流质量、物联网收入贡献占比均缺乏量化段落证据。
厦门信达面临哪些主要风险?
厦门信达面临的主要风险包括:供应链资金占用风险,因供应链业务资金净流出增加导致经营现金流下降、存货增加;物联网行业竞争加剧风险,对核心技术开发与全球市场开拓能力提出更高要求;母公司存在未弥补亏损、可供分配利润为负,短期无分红能力。
你可能感兴趣
厦门港务(000905)深度研究报告
发现报告2026-09-17
厦门银行(601187)深度研究报告
发现报告2026-10-02
信达地产(600657)深度研究报告
发现报告2026-09-25
厦门信达机构调研纪要
发现报告2024-05-16
厦门信达:2026年一季度报告
财报2026-04-24
厦门信达:2024年年度报告
财报2025-04-19
厦门信达:2025年一季度报告
财报2025-04-24
厦门信达:2014年第三季度报告全文
财报2014-10-25
厦门信达:2013年第一季度报告全文
财报2013-04-26
厦门信达:2018年半年度报告
财报2018-08-22