猜你想问
英可瑞近一年业绩表现如何?
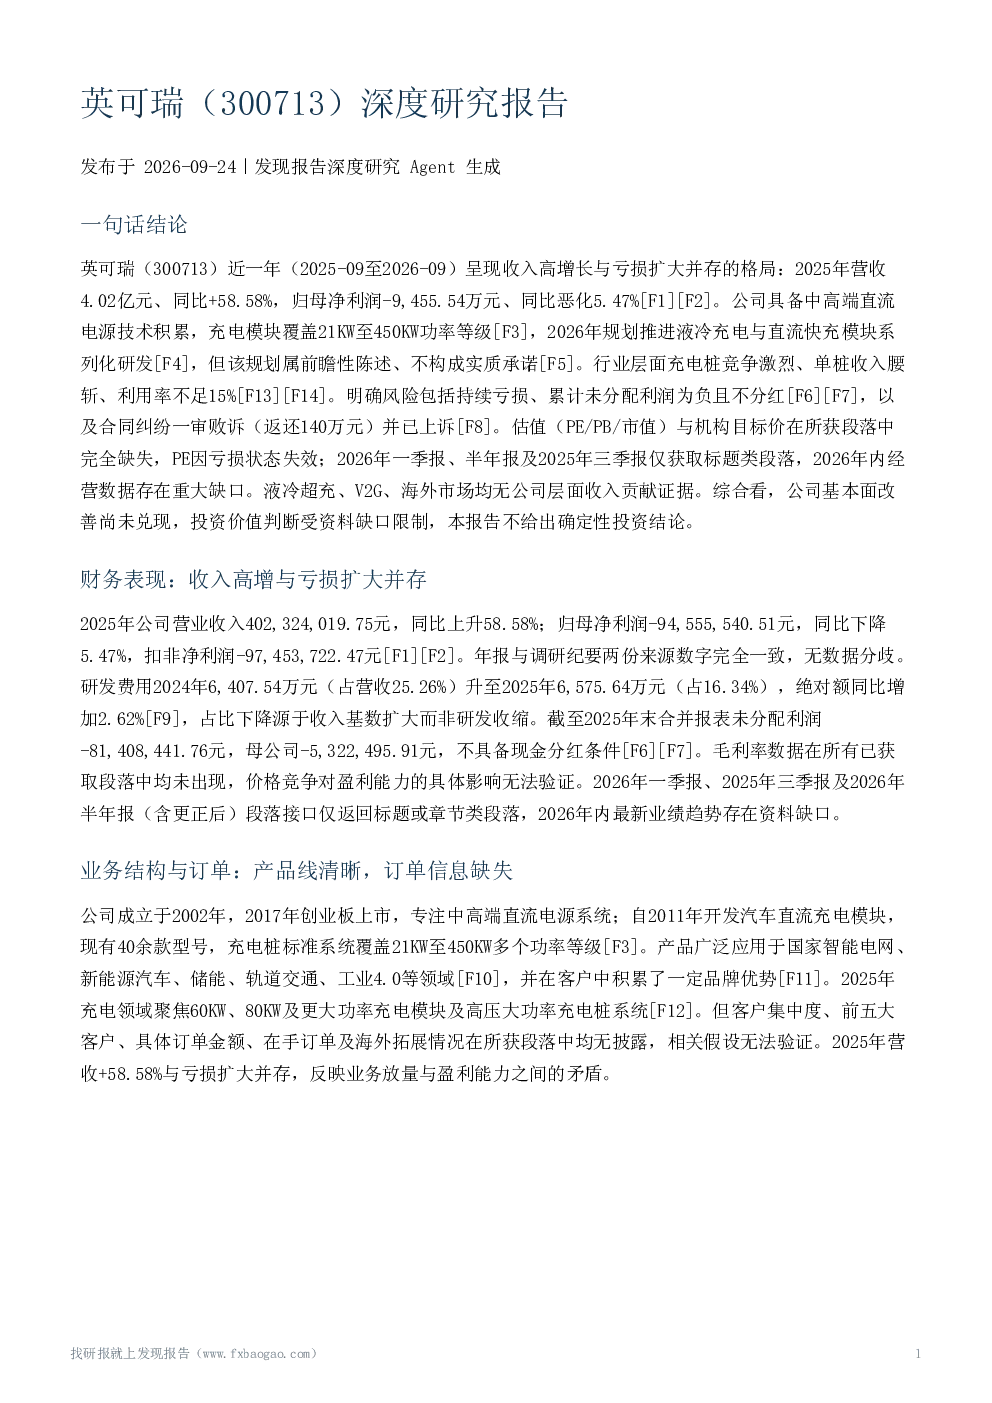
英可瑞近一年(2025-09至2026-09)呈现收入高增长与亏损扩大并存的格局。2025年公司营收4.02亿元,同比增长58.58%,但归母净利润为-9,455.54万元,同比恶化5.47%。研发费用同比增加2.62%,但占比因收入基数扩大而下降至16.34%。公司尚未实现盈利,财务表现存在压力。
充电桩行业发展趋势如何?
充电桩行业竞争激烈,单桩收入从21.7元降至13.6元,利用率不足15%。预计前五大运营商市占率将降至60%左右。行业对集中度趋势(分散化vs集中化)与设备环节前景(悲观vs乐观)存在相反判断。新技术如液冷充电市场高增长(UBS预测CAGR约51%),但整体行业环境对新技术商业化构成压力。
报告重点分析了英可瑞的哪些方面?
报告重点分析了英可瑞的核心观点、财务表现、业务结构与订单、竞争格局、估值与机构评级、风险因素、新技术布局及综合判断。指出公司具备中高端直流电源技术积累与品牌优势,但亏损扩大、未分配利润为负、涉诉一审败诉构成核心负面事实。技术积累与液冷/快充规划是潜在看点,但缺乏订单与收入证据。
英可瑞的市场现状如何被判断?
英可瑞市场现状表现为收入端放量但盈利未现,持续经营亏损,未弥补亏损,且不具备现金分红条件。公司专注中高端直流电源系统,产品覆盖21KW至450KW功率等级,但客户集中度、具体订单金额、在手订单等信息缺失。行业竞争加剧、单桩收益腰斩对设备厂商盈利构成持续压力。
研报提示了哪些风险?
研报提示的风险包括持续经营亏损、未弥补亏损与无分红、诉讼败诉(一审败诉140万元并上诉)、年报自身提示的经营风险。此外,客户集中、应收账款、股东减持、政策补贴退坡等假设性风险未在段落中确认。持续亏损、行业价格战与产能过剩、新技术规划兑现风险、资料缺口风险也是关键不确定因素。
你可能感兴趣
新股询价报告:英可瑞(300713)
华鑫证券2017-10-11
英可瑞:2025年半年度报告
财报2025-08-26
英可瑞:2023年年度报告
财报2024-04-26
英可瑞:2019年第三季度报告全文
财报2019-10-30
英可瑞:2019年半年度报告披露的提示性公告
财报2019-08-28
英可瑞:2019年半年度报告
财报2019-08-28
英可瑞:2020年半年度报告
财报2020-08-28
英可瑞:2018年第三季度报告全文(更新后)
财报2018-10-29
英可瑞:2022年年度报告
财报2023-04-27
英可瑞:2024年三季度报告
财报2024-10-29