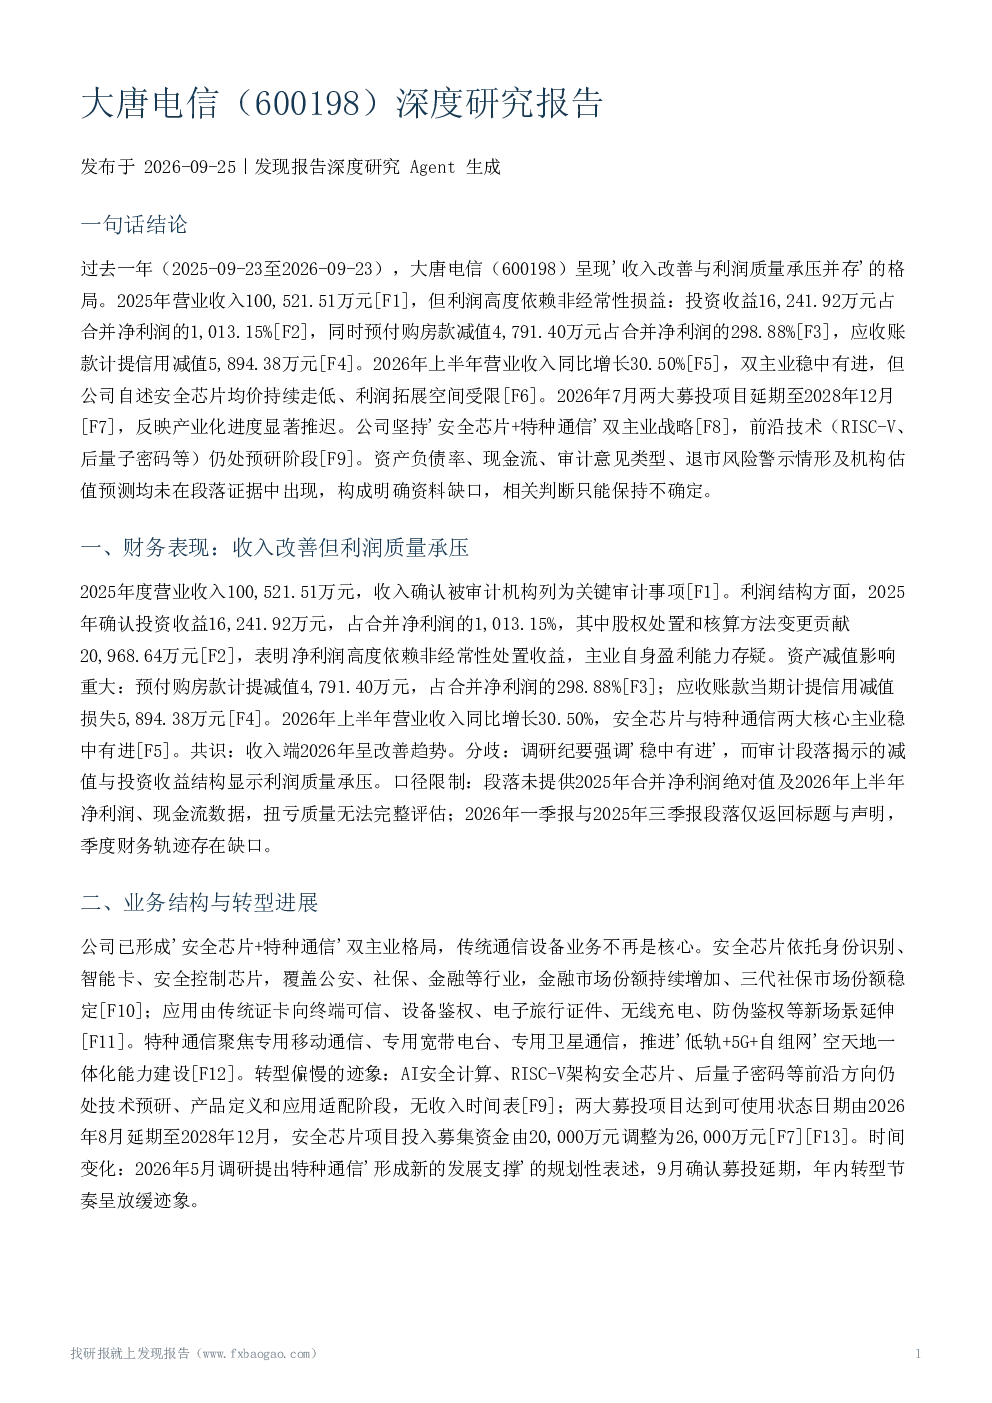
大唐电信(600198)2025-2026年财务与业务表现呈现"收入改善与利润质量承压并存"的格局。
一、财务表现
2025年营业收入100,521.51万元,但利润高度依赖非经常性损益:投资收益16,241.92万元占合并净利润的1,013.15%,同时预付购房款减值4,791.40万元占合并净利润的298.88%,应收账款计提信用减值5,894.38万元。2026年上半年营业收入同比增长30.50%,但公司自述安全芯片均价持续走低、利润拓展空间受限。
二、业务结构与转型进展
公司坚持"安全芯片+特种通信"双主业战略,安全芯片覆盖公安、社保、金融等行业,金融市场份额持续增加,应用向终端可信、设备鉴权等新场景延伸;特种通信推进"低轨+5G+自组网"空天地一体化能力建设。但AI安全计算、RISC-V架构安全芯片、后量子密码等前沿技术仍处预研阶段,两大募投项目延期至2028年12月,反映产业化进度显著推迟,转型节奏放缓。
三、竞争地位与核心技术
公司自述安全芯片行业竞争地位稳步攀升,细分市场份额稳定(金融份额增加、三代社保份额稳定),但同时也面临行业竞争加剧、产品均价持续走低、利润拓展空间受限的风险,地缘政治与技术壁垒制约海外开拓,国内同质化竞争加剧。
四、资产质量、债务与退市风险
应收账款账面余额96,096.27万元,坏账准备余额21,494.99万元;预付购房款减值占合并净利润298.88%。但资产负债率、负债总额、货币资金、经营活动现金流、审计意见类型及退市风险警示情形均未提供,相关风险无法评估。募投项目延期反映新增执行风险。
五、控股股东与重组预期
2026年7月募投项目延期及投资结构调整议案已审议通过,但未披露控股股东股权结构、集团层面重组或资产注入事项,重组预期未获证实。
六、估值与机构预期
未检索到机构盈利预测、目标价或估值方法段落,无法评估机构覆盖度与预测分歧。公司因利润高度依赖非经常性损益,缺乏可靠的市盈率估值基础,市场定价可能更多反映主题因素。
七、风险因素及其变化
主要风险包括:竞争与价格风险、利润质量风险、执行风险(募投项目延期)、技术商业化不确定性、信息透明度限制。2026年上半年收入改善为积极信号,但盈利可持续性因缺少净利润数据无法判断。
关键风险与不确定性
- 安全芯片行业竞争加剧、产品均价持续走低,传统证卡市场依靠存量替换,利润拓展空间受限
- 利润高度依赖非经常性损益,主业自身盈利能力偏弱,减值事项对损益影响重大
- 两大募投项目延期约两年半至2028年12月,技术产业化与投入节奏显著推迟
- 资产负债率、现金流、审计意见类型及退市风险警示情形无段落证据
- 缺少2025年合并净利润绝对值及2026年上半年净利润、现金流金额
- 未披露控股股东股权结构、中国信科集团层面资本运作,重组预期未证实
- 缺乏独立第三方行业数据与同业对比,部分段落存在截断
- 资料年代跨度至2026年9月,之后信息未使用