猜你想问
鸿铭股份深度研究报告核心内容是什么?
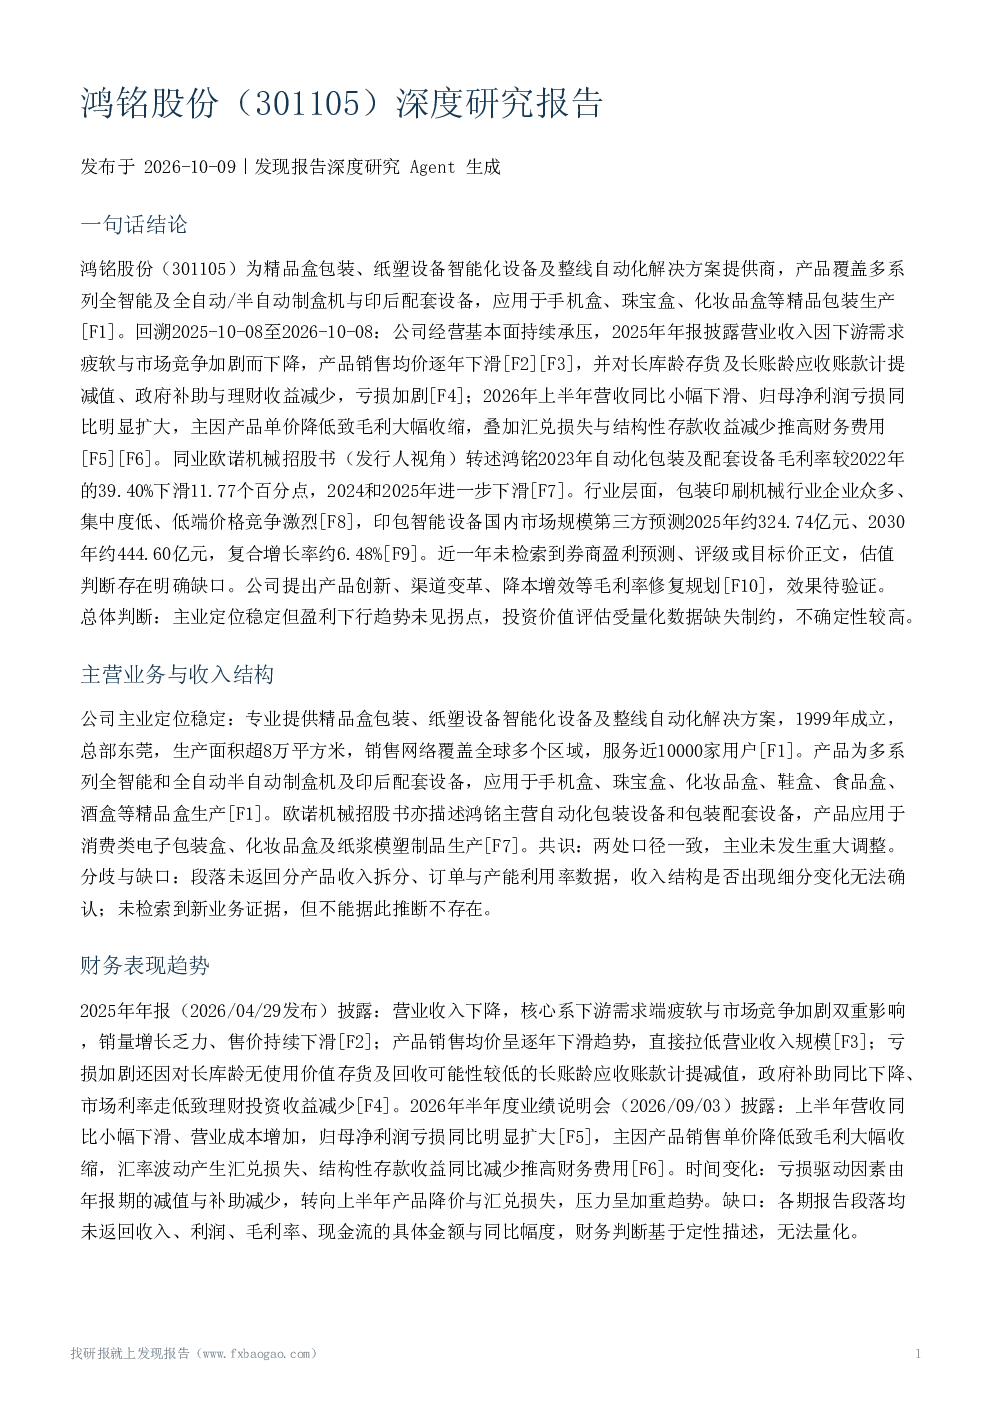
鸿铭股份深度研究报告分析公司经营基本面持续承压,2025年年报显示营业收入下降主因下游需求疲软与市场竞争加剧,产品销售均价逐年下滑,并对长库龄存货及长账龄应收账款计提减值,亏损加剧。2026年上半年营收同比小幅下滑、归母净利润亏损同比明显扩大,主因产品单价降低致毛利大幅收缩,叠加汇兑损失与结构性存款收益减少推高财务费用。公司提出产品创新、渠道变革、降本增效等毛利率修复规划,效果待验证。
鸿铭股份所处赛道/行业发展趋势如何?
鸿铭股份所处包装印刷机械行业企业众多、集中度低、低端价格竞争激烈,但中高端企业可与国际企业竞争。印包智能设备国内市场规模第三方预测2025年约324.74亿元、2030年约444.60亿元,复合增长率约6.48%。鸿铭所处消费电子、化妆品包装细分领域自2023年起消费疲软,公司降价获取订单,与行业总量温和增长形成结构分化。设备需求受下游资本开支影响,宏观经济放缓可能导致市场需求增速不及预期。
鸿铭股份深度研究报告重点分析了哪些方向?
报告重点分析了鸿铭股份经营基本面,包括营业收入下降、产品销售均价下滑、长库龄存货及长账龄应收账款减值、亏损加剧等问题。同时分析了行业格局、市场规模、下游需求变化,以及公司提出的毛利率修复规划。此外,报告还探讨了公司竞争压力,如毛利率持续下滑,并评估了公司风险,包括下游需求疲软、同质化竞争加剧、财务风险等。
鸿铭股份深度研究报告对市场现状有何判断?
报告判断鸿铭股份主业定位稳定但盈利下行趋势未见拐点,2025年亏损加剧,2026年上半年亏损同比明显扩大且新增汇兑损失等财务费用压力,同业视角下毛利率持续下滑。公司提出的毛利率修复路径属前瞻性表述,实际效果不确定。报告指出需求疲软与同质化竞争是核心矛盾,但未给出确定性投资结论,投资价值评估需待量化数据补充后验证。
鸿铭股份深度研究报告提示了哪些风险?
报告提示鸿铭股份面临经营风险,包括下游需求疲软叠加行业同质化竞争加剧,产品销售单价逐年下滑、毛利率大幅收缩。财务风险包括对长库龄存货及长账龄应收账款计提减值准备,汇率波动产生汇兑损失、结构性存款收益减少、政府补助下降进一步挤压利润。此外,报告指出公司自述与实际业绩表现存在张力,即2026年半年报称不存在重大风险因素,但同期业绩说明会披露亏损明显扩大、毛利率下降。