猜你想问
艾可蓝2025年业绩表现如何?
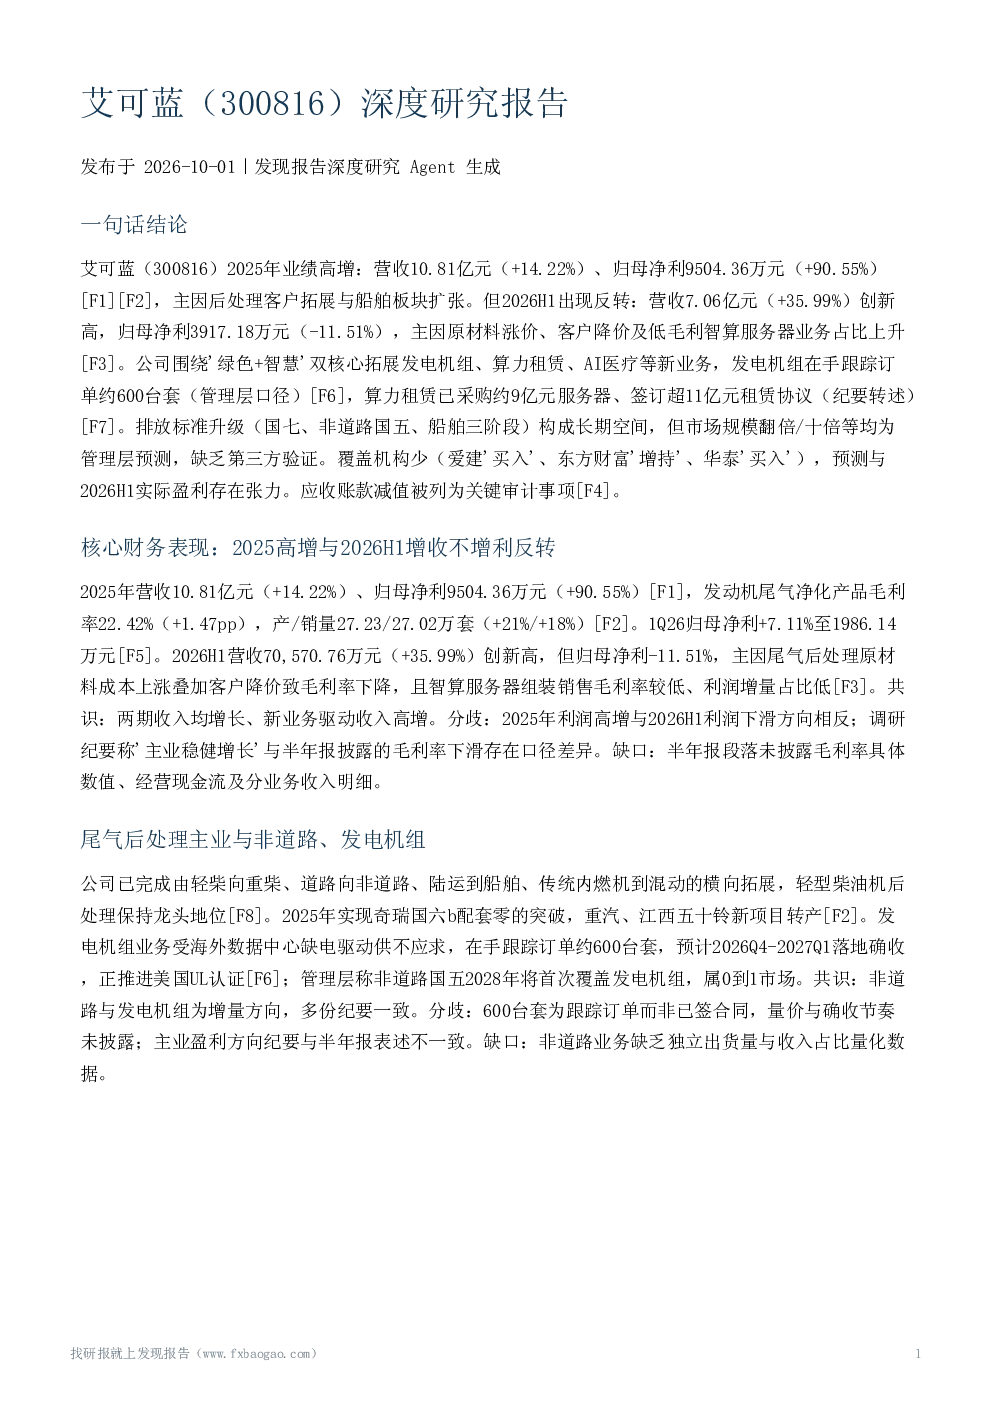
艾可蓝2025年实现营收10.81亿元,同比增长14.22%,归母净利润9504.36万元,同比增长90.55%。业绩高增主要得益于后处理客户拓展和船舶板块扩张。但2026年上半年营收达到7.06亿元,同比增长35.99%,创下新高,而归母净利润降至3917.18万元,同比下滑11.51%。利润下滑主要受原材料价格上涨、客户降价以及低毛利智算服务器业务占比上升等因素影响。
艾可蓝的主营业务及新业务发展情况?
艾可蓝的主营业务为尾气后处理,在轻型柴油机后处理领域保持龙头地位,并成功实现奇瑞国六b配套的零的突破。新业务方面,船舶板块最为成熟,已实现船用甲醇燃料后处理系统批量交付;算力租赁业务已采购约9亿元服务器并签订超11亿元租赁协议;AI医疗业务与艾昆纬合作,2025年收入约1000万元,2026年目标约5000万元,但2027年目标存在2亿元与20亿元两种口径。非道路和发电机组业务也在发展中,发电机组业务受海外数据中心缺电驱动,在手跟踪订单约600台套,预计2026Q4-2027Q1落地确收。
艾可蓝报告分析的重点方向是什么?
艾可蓝报告分析的重点方向包括公司业绩变化趋势、核心财务表现、主营业务与非道路及发电机组业务的发展情况、新业务的进展与潜力、行业政策环境与竞争格局、客户与应收账款风险、机构预测与估值、治理与资本运作情况、观点分歧与对比以及关键风险与不确定性。报告详细分析了公司2025年业绩高增的原因和2026年上半年利润下滑的驱动因素,并探讨了公司在船舶、算力租赁、AI医疗等新业务领域的布局与进展。
艾可蓝当前的市场现状如何?
艾可蓝当前市场现状表现为业绩增长与利润下滑并存。公司2025年营收和利润均实现高增长,主要得益于后处理业务拓展和船舶板块增长。然而,2026年上半年虽然营收创新高,但利润却出现下滑,反映出成本上涨、客户降价以及新业务毛利率低等压力。公司在船舶、算力租赁、AI医疗等新业务领域已取得一定进展,但盈利能力仍需提升。此外,公司应收账款余额较高,坏账风险被列为关键审计事项,也反映出一定的经营压力。
艾可蓝研报中提示的主要风险有哪些?
艾可蓝研报提示的主要风险包括原材料价格上涨、客户降价、应收账款较高、国七及非道路国五、船舶三阶段标准落地节奏不确定性、发电机组确收不确定性、AI医疗新业务兑现风险、未来大额融资可能稀释股东权益、机构盈利预测与实际进度存在张力、部分数据未披露以及行业报告数据不可归因于公司个体。此外,报告还指出公司管理层对市场规模的描述与行业报告存在差异,以及爱建证券毛利率上行假设与实际下降方向相反等问题,这些都可能对公司未来发展带来不确定性。