猜你想问
青龙管业近一年收入端表现如何?
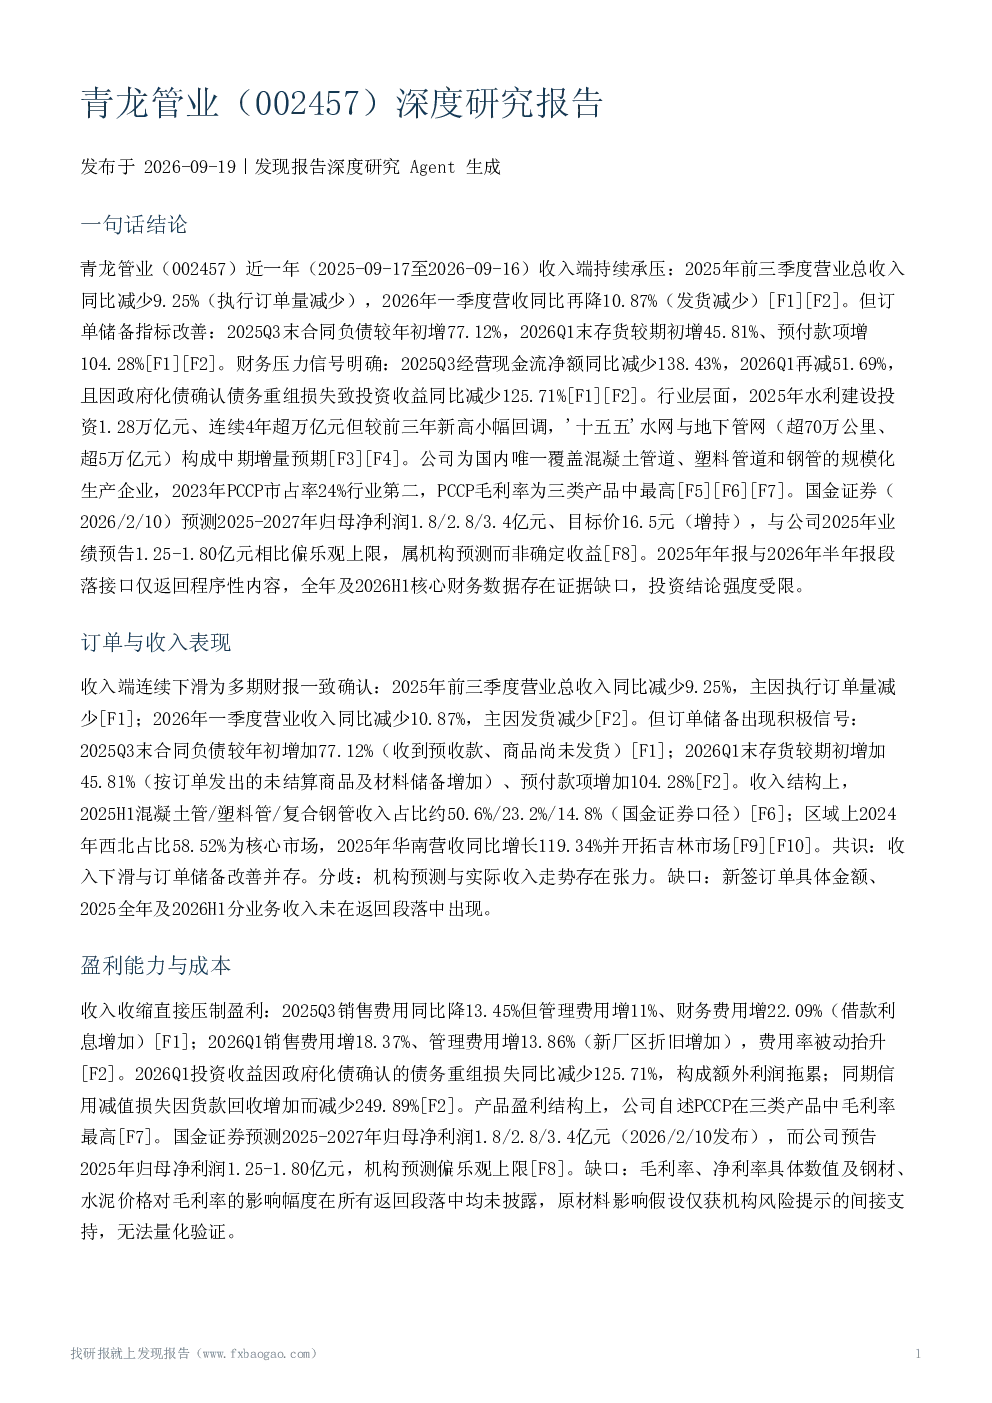
青龙管业近一年收入端持续承压,2025年前三季度及2026年一季度营业总收入同比分别减少9.25%和10.87%,主要原因是执行订单量和发货减少。尽管如此,订单储备指标有所改善,2025Q3末合同负债较年初增长77.12%,2026Q1末存货和预付款项分别较期初增长45.81%和104.28%。这表明公司在订单端有所储备,但收入端的下滑仍显示出一定的经营压力。财务数据显示,2025Q3和2026Q1经营现金流净额同比分别减少138.43%和51.69%,短期借款持续上升,进一步加剧了公司的财务压力。此外,2026Q1因政府化债确认债务重组损失,导致投资收益同比减少125.71%,这也对公司的整体财务表现产生了一定影响。
水利基建行业发展趋势如何?
水利基建行业需求处于高位,2025年水利建设投资预计达到1.28万亿元,连续4年超万亿元,显示出行业持续的景气度。'十五五'期间,水网与地下管网规划超70万公里、投资超5万亿元,为行业提供了中长期的增长预期。然而,不同机构对'十五五'投资规模的测算口径存在差异,导致数据不可直接比较。尽管如此,行业整体的增长趋势较为明确,为相关企业提供了良好的发展环境。青龙管业作为国内唯一覆盖混凝土管道、塑料管道和钢管的规模化生产企业,受益于行业增长,但需关注市场竞争和行业政策变化带来的影响。
报告重点分析了青龙管业的哪些方面?
报告重点分析了青龙管业的订单与收入表现、盈利能力、产品结构以及财务质量等方面。在订单与收入表现方面,报告指出公司收入下滑与订单储备改善并存,但机构预测与实际收入走势存在张力,新签订单具体金额、2025全年及2026H1分业务收入缺失,需要进一步关注。盈利能力受收入收缩压制,2025Q3和2026Q1费用率被动抬升,2026Q1投资收益因化债损失减少125.71%。产品盈利结构上,PCCP毛利率最高,但具体毛利率、净利率数值及原材料影响幅度缺失。财务质量与现金流方面,现金流压力为短期风险信号,2025Q3和2026Q1经营现金流净额持续减少,化债影响拖累投资收益,2026年半年报不分红与2025年度派现形成对比,但核心财务数据缺失。
当前市场对青龙管业的判断是什么?
当前市场对青龙管业的判断主要集中在公司短期经营压力和长期发展潜力两个方面。短期来看,公司收入端持续承压,经营现金流净额减少,短期借款上升,财务压力明显。此外,2026年半年报不分红与2025年度派现形成对比,也引发市场对公司短期经营策略的关注。长期来看,水利基建行业需求处于高位,'十五五'期间投资超5万亿元,为公司提供了发展机遇。青龙管业作为国内唯一覆盖三类管道的规模化生产企业,具备一定的竞争优势。但市场对公司的判断也存在分歧,主要体现在产能口径、投资规模测算、短期节奏及机构盈利预测上。
研报提示了哪些风险?
研报提示了青龙管业面临的多重风险,包括回款与现金流恶化、政府化债债务重组损失、收入持续下滑风险、原材料价格波动风险、机构预测偏差风险及资料缺口风险。回款与现金流恶化是短期风险信号,2025Q3和2026Q1经营现金流净额持续减少,短期借款持续上升,进一步加剧了公司的财务压力。政府化债确认的债务重组损失导致投资收益大幅减少,也对公司盈利能力产生了一定影响。收入持续下滑风险不容忽视,尽管订单储备有所改善,但收入端的下滑仍显示出一定的经营压力。此外,原材料价格波动风险和机构预测偏差风险也可能对公司经营产生不利影响。资料缺口风险则提示投资者需关注公司信息披露的完整性。