猜你想问
深南电A深度研究报告主要分析了哪些内容?
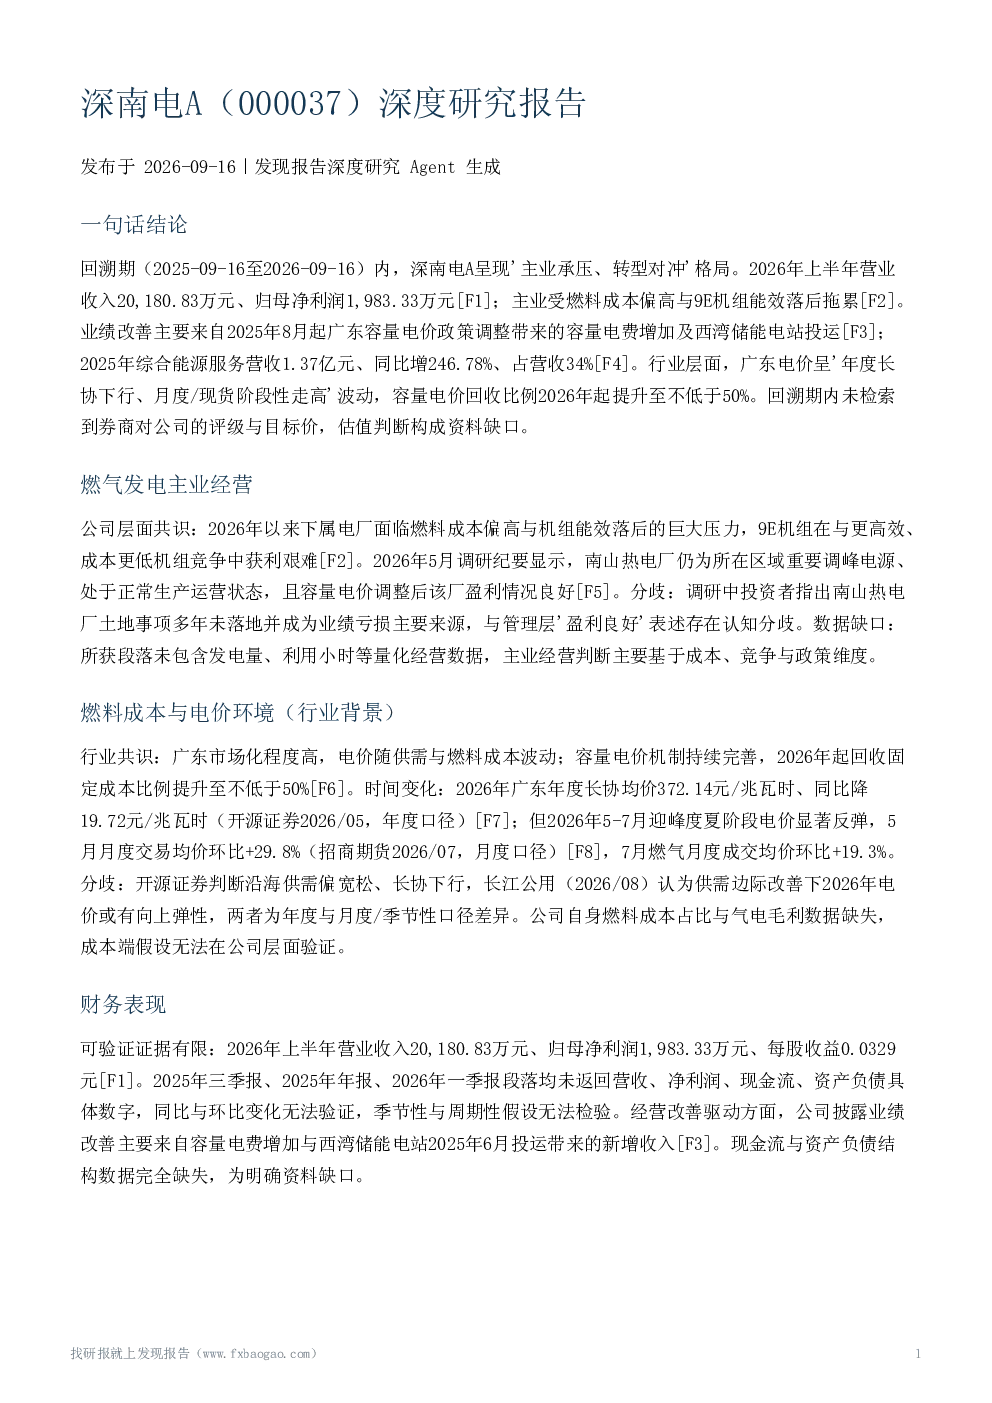
该报告分析了深南电A的主业经营、转型进展、财务表现、行业政策环境及潜在风险。报告指出公司主业承压,但通过容量电价政策调整和西湾储能电站投运实现业绩改善。同时,报告关注公司综合能源服务转型,特别是储能业务的进展和风险。此外,报告还探讨了广东电价波动、容量电价机制演进等宏观环境因素对深南电A的影响。
报告对深南电A所在赛道的发展趋势有何判断?
报告认为,深南电A所在的电力行业正经历市场化改革,广东电价呈现年度长协下行、月度现货波动的特点。容量电价政策持续完善,2026年起回收比例提升至不低于50%,为火电企业带来机遇。但新能源装机加速,传统火电面临竞争压力。储能业务作为转型方向,需关注区域内同类设施增多和市场规则演进带来的收益模式变化。
报告重点分析了深南电A的哪些方面?
报告重点分析了深南电A的燃气发电主业经营困境,包括燃料成本偏高和9E机组能效落后的问题。同时,关注公司综合能源服务转型,特别是西湾和中山储能电站的投运及未来规划。此外,报告还探讨了容量电价政策调整对业绩的影响,以及南山热电厂土地收储等重大事项的进展情况。
报告对当前电力市场有何判断?
报告指出,广东电力市场市场化程度高,电价波动较大。年度长协价格下降,但月度现货和迎峰度夏阶段价格显著反弹。容量电价机制持续完善,回收固定成本比例提升,为火电企业带来收入来源。但新能源快速发展挤压传统火电生存空间,电价波动加大经营风险。
报告提示了哪些主要风险?
报告提示的风险包括:燃料成本持续偏高和9E机组能效落后导致主业盈利压力;电力市场化加剧电价波动;新能源装机加速对传统火电的竞争;储能业务收益模式可能变化;南山热电厂土地收储悬而未决;气价-电价联动风险。此外,报告还指出缺乏券商评级和目标价,以及关键经营数据缺失构成资料缺口。
你可能感兴趣
深南电A:2022年三季度报告
财报2022-10-26
深南电A:2023年半年度报告
财报2023-08-25
深南电A:2024年三季度报告
财报2024-10-25
深南电A:2025年三季度报告
财报2025-10-28
深南电A机构调研纪要
发现报告2025-05-15
深南电A:2021年半年度报告
财报2021-08-20
深南电A:2018年半年度报告
财报2018-08-11
深南电A:2017年第三季度报告全文
财报2017-10-24
深南电A:2025年第一季度报告-英文
财报2025-04-30
深南电A:2020年第一季度报告全文
财报2020-04-21