猜你想问
尔康制药研报核心内容是什么?
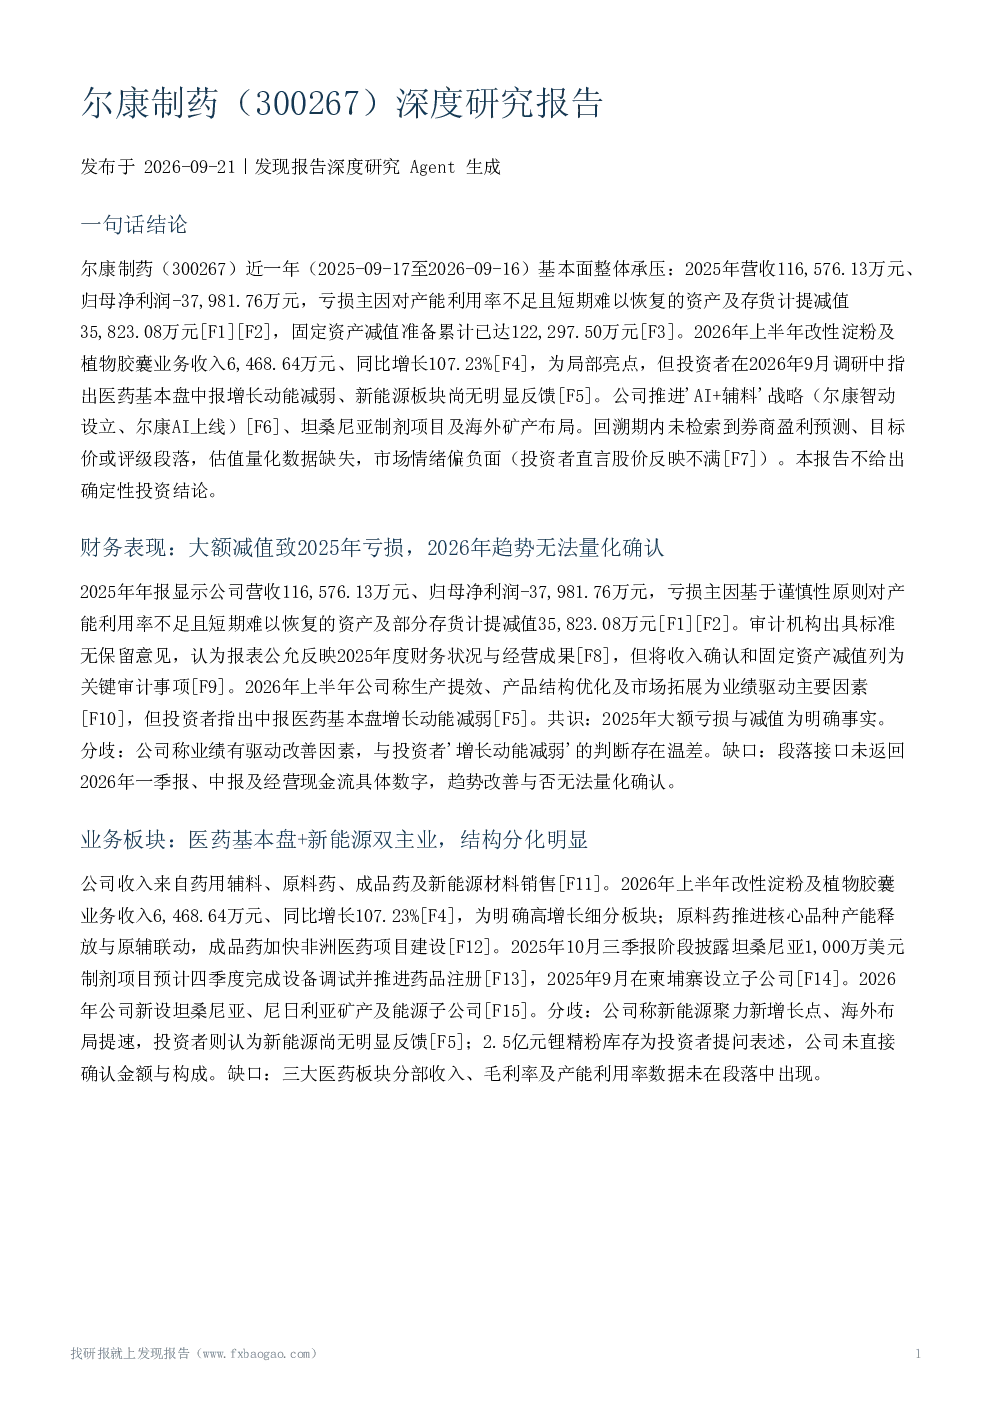
尔康制药研报指出公司2025年营收116,576.13万元,净利润-37,981.76万元,主要受资产及存货减值影响。局部亮点是2026年上半年改性淀粉及植物胶囊业务收入同比增长107.23%。公司推进'AI+辅料'战略、坦桑尼亚制剂项目及海外矿产布局。
药用辅料行业发展趋势如何?
药用辅料行业发展趋势中,尔康制药作为国内龙头企业,药用辅料业务面临增长动能减弱问题。行业需关注技术升级、成本控制和国际化竞争,尔康制药的'AI+辅料'战略和海外布局是应对趋势的举措。
研报重点分析了尔康制药哪些业务板块?
研报重点分析了尔康制药的医药基本盘(药用辅料、原料药等)、新能源板块(矿产及能源子公司)和海外布局(坦桑尼亚、柬埔寨子公司)。其中,药用辅料为国内龙头但增长放缓,新能源和海外项目尚无明显反馈。
当前尔康制药的市场现状如何?
尔康制药市场现状显示,公司面临资产减值与盈利风险,新能源转型执行待观察,治理与市场情绪需改善,医药基本盘增长动能减弱,海外项目不确定性高。投资者对股价表达不满,公司强调市值管理以提升经营业绩。
研报提示了哪些风险?
研报提示的主要风险包括资产减值与盈利风险、新能源转型执行风险、治理与市场情绪风险、医药基本盘增长动能减弱、海外项目不确定性。公司自述为药用辅料龙头但缺乏量化验证,需关注减值风险是否延续及坦桑尼亚项目进展。
你可能感兴趣
300267 尔康制药 300267尔康制药投资者关系管理信息20260902
未知机构2026-09-02
健尔康(603205)深度研究报告
发现报告2026-10-11
尔康制药机构调研纪要
医药生物发现报告2024-05-10
尔康制药:2026年一季度报告
财报2026-04-24
尔康制药:2024年三季度报告
财报2024-10-25
尔康制药:2024年半年度报告
财报2024-08-29
尔康制药:2013年第一季度报告披露的提示性公告
财报2013-04-25
尔康制药:2019年半年度报告
财报2019-08-27
尔康制药:2014年第一季度报告披露的提示性公告
财报2014-04-26
尔康制药:2014年第三季度报告全文
财报2014-10-27