-
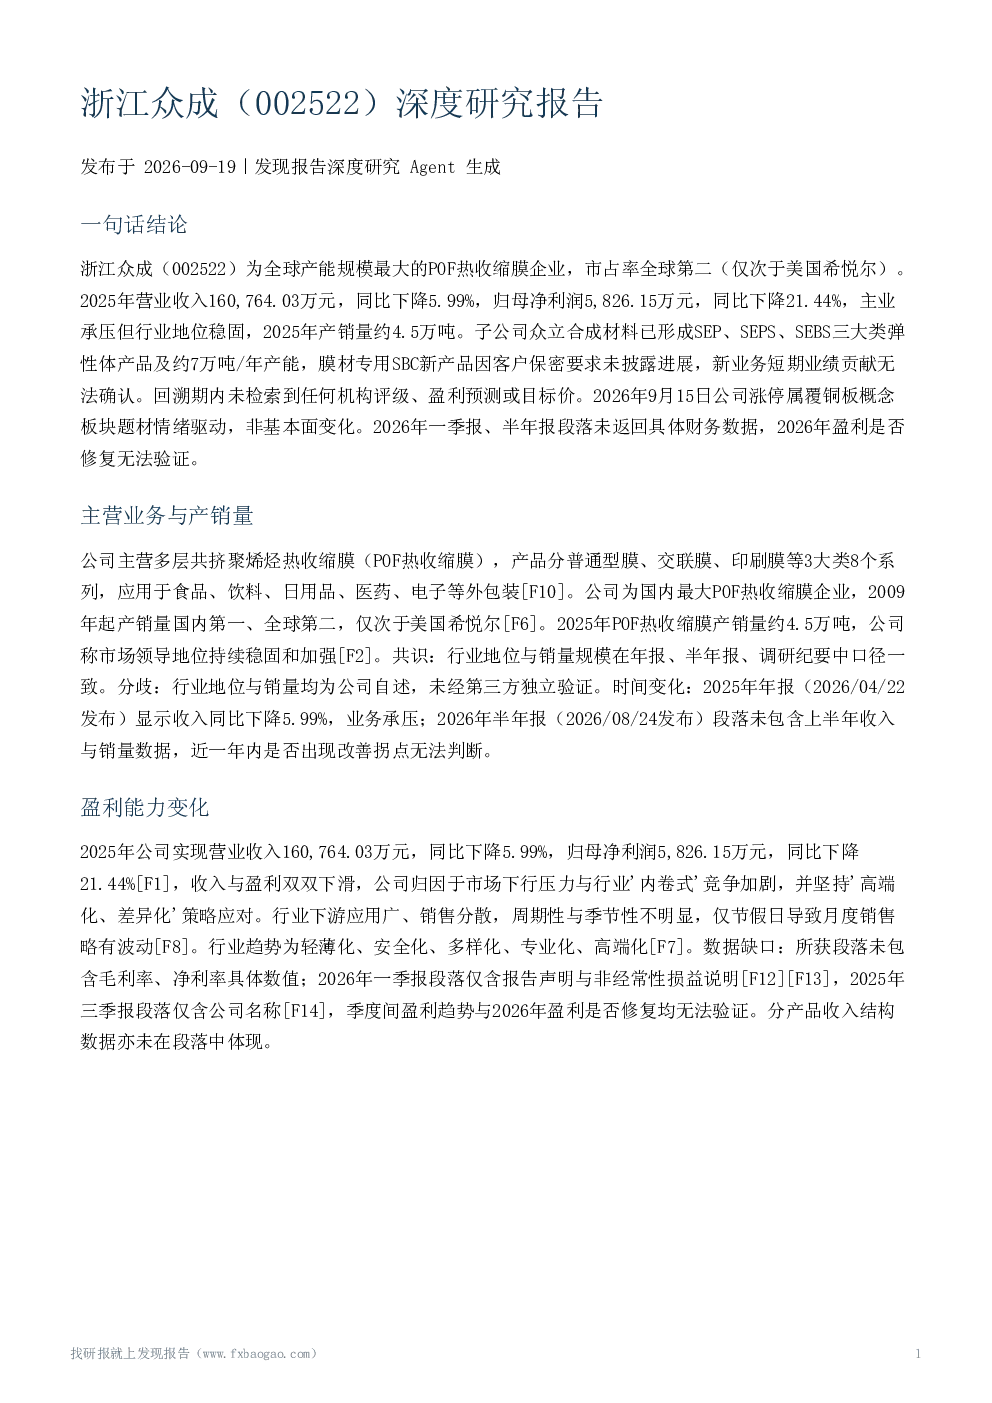
核心观点与公司概况:浙江众成为全球产能规模最大的POF热收缩膜企业,市占率全球第二(仅次于美国希悦尔)。2025年营业收入160,764.03万元,同比下降5.99%;归母净利润5,826.15万元,同比下降21.44%,主业承压但行业地位稳固,2025年产销量约4.5万吨。子公司众立合成材料已形成SEP、SEPS、SEBS三大类弹性体产品及约7万吨/年产能,膜材专用SBC新产品因客户保密要求未披露进展,新业务短期业绩贡献无法确认。
-
主营业务与产销量:公司主营多层共挤聚烯烃热收缩膜(POF热收缩膜),产品分普通型膜、交联膜、印刷膜等3大类8个系列,应用于食品、饮料、日用品、医药、电子等外包装。公司为国内最大POF热收缩膜企业,2009年起产销量国内第一、全球第二,仅次于美国希悦尔。2025年POF热收缩膜产销量约4.5万吨,公司称市场领导地位持续稳固和加强。行业地位与销量规模在年报、半年报、调研纪要中口径一致,但均为公司自述,未经第三方独立验证。2025年年报显示收入同比下降5.99%,业务承压;2026年半年报段落未包含上半年收入与销量数据,近一年内是否出现改善拐点无法判断。
-
盈利能力变化:2025年公司收入与盈利双双下滑,归因于市场下行压力与行业'内卷式'竞争加剧,并坚持'高端化、差异化'策略应对。行业下游应用广、销售分散,周期性与季节性不明显,仅节假日导致月度销售略有波动。行业趋势为轻薄化、安全化、多样化、专业化、高端化。数据缺口:所获段落未包含毛利率、净利率具体数值;2026年一季报段落仅含报告声明与非经常性损益说明,2025年三季报段落仅含公司名称,季度间盈利趋势与2026年盈利是否修复均无法验证。分产品收入结构数据亦未在段落中体现。
-
新业务与新材料进展:子公司众立合成材料已形成SEP、SEPS、SEBS三大类高端热塑性弹性体产品及年产约7万吨产能规模,应用于汽车制造、电子信息、航天航空等领域。公司称原材料替代与产品替代的国产替代工作均已取得较大进展,但未提供市占率提升的量化数据。市场关注膜材专用SBC新产品(涉及宁德时代隔电膜认证、电池/光伏高端膜订单),公司均以客户保密要求为由不披露具体进展和用途,市场预期与可验证事实之间存在缺口;公司明确否认涉及PUF产品。2026年5月调研显示新业务仍处研制推进阶段,2026年8月半年报段落亦未提供订单落地信息。POE胶膜/光伏方向的直接公司层面证据在检索范围内缺失。
-
竞争格局与行业地位:公司为全球POF系列热收缩膜产能规模最大的企业,产品市场占有率位居全球第二位,仅次于美国希悦尔,规模优势显著。公司坚持高端化、差异化策略,最新研发的阻隔类膜和强力膜为国外垄断产品的平替产品,在单一材质气调盖膜新兴市场领域走在市场前列。相关风险包括原材料供应商高度集中(年报披露80%以上采购于陶氏化学和新加坡TPC)及外销占比约60%带来的汇率波动。局限:行业地位与竞争优势描述来自公司年报自述,未经第三方独立验证;行业集中度、竞争对手及替代材料竞争的行业层面独立评估未获取,本主题证据强度有限。
-
机构评级与市场表现:回溯365天内,未检索到任何券商或研究机构对浙江众成的正式评级、盈利预测或目标价,机构覆盖度分析存在明显资料缺口。唯一相关资料为2026年9月16日发布的行情收评:2026年9月15日浙江众成涨停,属覆铜板概念板块大涨中的题材情绪驱动表现,催化为电子布延续涨价、PCB厂商重新报价及《电子信息制造业发展'十五五'规划》印发,未涉及公司自身基本面变化。当日市场整体偏弱:涨停32家、跌停27家,两融余额连续4日下降累计减少246.47亿元,题材驱动的股价表现持续性存疑。无法评估评级与预测是否随时间修正。
-
风险因素:主要风险包括新业务产业化不及预期(膜材专用SBC新产品客户认证与订单进展未披露,国产替代进展缺乏量化数据支撑)、信息不透明风险(市场传闻与公司披露口径差异明显,公司否认涉及PUF产品)、原材料与汇率风险(年报披露供应商高度集中及外销占比约60%的汇率波动风险)、治理结构变化(2021年12月控股股东变更为常德市城市发展集团,实际控制人变更为常德市国资委,国资背景下的经营机制变化需持续观察)。需求端因行业周期性与季节性不明显,系统性风险相对较低。商誉减值、股东减持等风险在本批段落中未见直接证据,属资料缺口。
-
综合判断与资料限制:公司主业全球地位稳固但2025年收入与盈利双降,处于承压状态;新业务构成中长期看点但短期贡献无法确认;近期股价上涨属概念题材驱动,与基本面无直接关联。本报告不构成投资建议,亦不给出确定性投资结论。资料限制包括2026年一季报、半年报及2025年三季报段落未返回收入、利润等财务数据,近一年分季度盈利趋势无法完整验证;毛利率、净利率、分产品收入结构数据缺失;机构评级与预测完全缺失;行业地位等表述为公司自述,未经独立交叉验证;段落为截取内容,非报告全文,可能遗漏风险提示等章节;一季报、三季报财务数据未经审计。
-
观点分歧与对比:共识为公司全球POF热收缩膜产能规模最大、市占率全球第二的地位在2025年年报、2026年半年报及2026年5月调研纪要中口径一致;2025年收入与归母净利润双降为年报明确披露。分歧在于市场关注的宁德时代认证、电池/光伏高端膜订单、PUF产品等传闻与公司披露口径存在明显差异,公司以保密要求为由不披露进展并否认涉及PUF;公司自述国产替代取得较大进展但无量化数据可验证。时间变化方面,2025年年报显示业绩承压;2026年5月调研显示新业务仍处研制阶段;2026年9月15日股价涨停属覆铜板概念题材驱动,非基本面变化。口径提示:行业地位与销量为公司自述;行情数据为东财口径;一季报、三季报财务数据未经审计。
-
关键风险与不确定性:新业务产业化不及预期、信息不透明风险、原材料价格波动与供应商集中风险、汇率风险。
-
参考资料:浙江众成2025年年度报告、浙江众成机构调研纪要、浙江众成2026年半年度报告、浙江众成2026年一季度报告、浙江众成2025年三季度报告、大盘风向标9月15日A股收评。