猜你想问
这份报告主要分析了人民同泰的哪些方面?
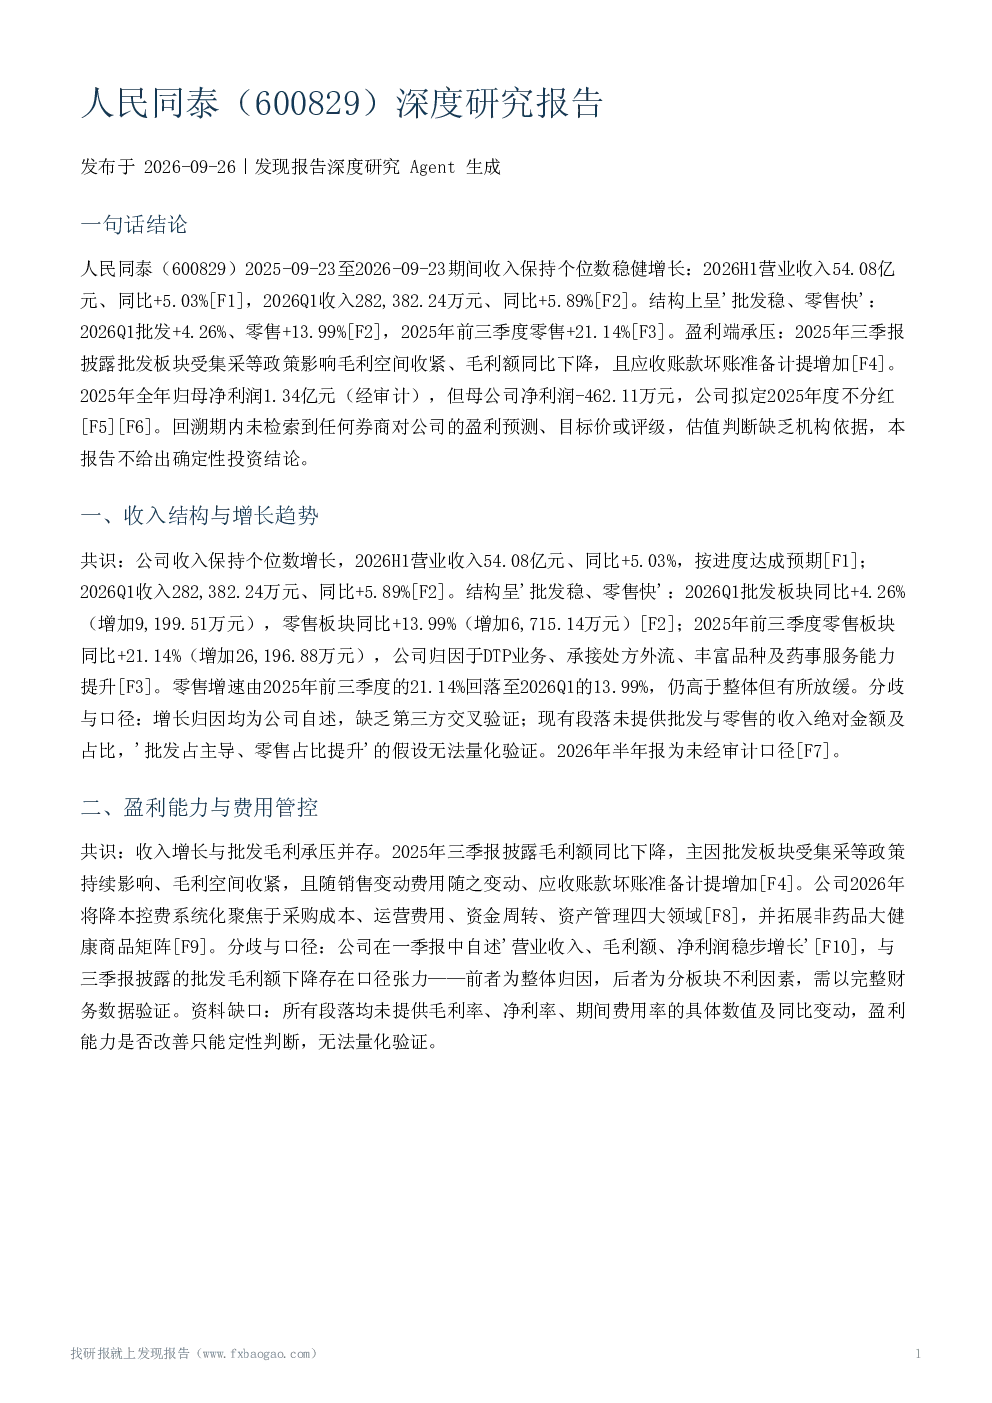
这份报告深度分析了人民同泰的收入结构、增长趋势、盈利能力、区域竞争地位、政策影响、现金流、资产负债、分红、机构预测、估值以及主要风险因素。报告指出公司收入保持个位数稳健增长,但批发毛利受集采政策影响承压,零售端增长较快。同时,报告也披露了公司面临的政策风险、回款压力和财务口径差异等不确定性。
医药流通行业的发展趋势如何?
医药流通行业正经历医保改革带来的竞争重构,DRG/DIP、集采常态化与基金监管协同推进,医保成为核心支付方。行业增速放缓,企业面临集采政策影响、毛利空间收紧等挑战。报告显示,人民同泰批发板块受集采影响明显,零售端通过DTP业务和承接处方外流实现增长,但整体竞争压力较大。
报告重点分析了人民同泰的哪些业务方向?
报告重点分析了人民同泰的收入结构与增长趋势,特别是批发和零售业务的差异。批发业务面临集采政策影响和毛利空间收紧,公司正推进向平台服务商转型。零售业务增长较快,但具体收入占比和市占率未披露。此外,报告还分析了公司降本控费措施、物流体系升级以及黑龙江省的竞争格局。
目前人民同泰的市场表现如何?
人民同泰短期市场表现强于黑龙江板块整体,但统计区间仅约两周,缺乏长期趋势支撑。报告指出公司收入保持个位数增长,零售增速显著高于批发。然而,批发毛利下降、应收账款回款质量承压等问题存在。同时,报告也披露了公司盈利能力、财务稳健性等方面的数据缺失,市场现状判断存在不确定性。
投资人民同泰面临哪些风险?
投资人民同泰面临多重风险,包括批发板块受集采政策持续影响、毛利空间收紧;应收账款回款质量承压;母公司2025年净利润为负导致分红能力承压;医药流通行业整体增速放缓。此外,报告还指出公司财务口径存在差异,如合并报表归母净利润为正但母公司净利润为负,以及年报前瞻性陈述不构成实质承诺等,这些因素均可能影响投资决策。
你可能感兴趣
人民同泰:2020年第三季度报告
财报2020-10-17
人民同泰:2024年半年度报告
财报2024-08-09
人民同泰机构调研纪要
医药生物发现报告2024-12-05
人民同泰:2016年第一季度报告
财报2016-04-23
人民同泰:2018年年度报告
医药生物财报2019-03-02
人民同泰:天鹅股份2003年第三季度报告
财报2003-10-25
人民同泰:2017年第一季度报告
财报2017-04-13
人民同泰:2016年第三季度报告
财报2016-10-21
人民同泰:2017年半年度报告
财报2017-07-29
人民同泰:2021年第三季度报告
财报2021-10-16