猜你想问
国旅联合近一年核心变化是什么?
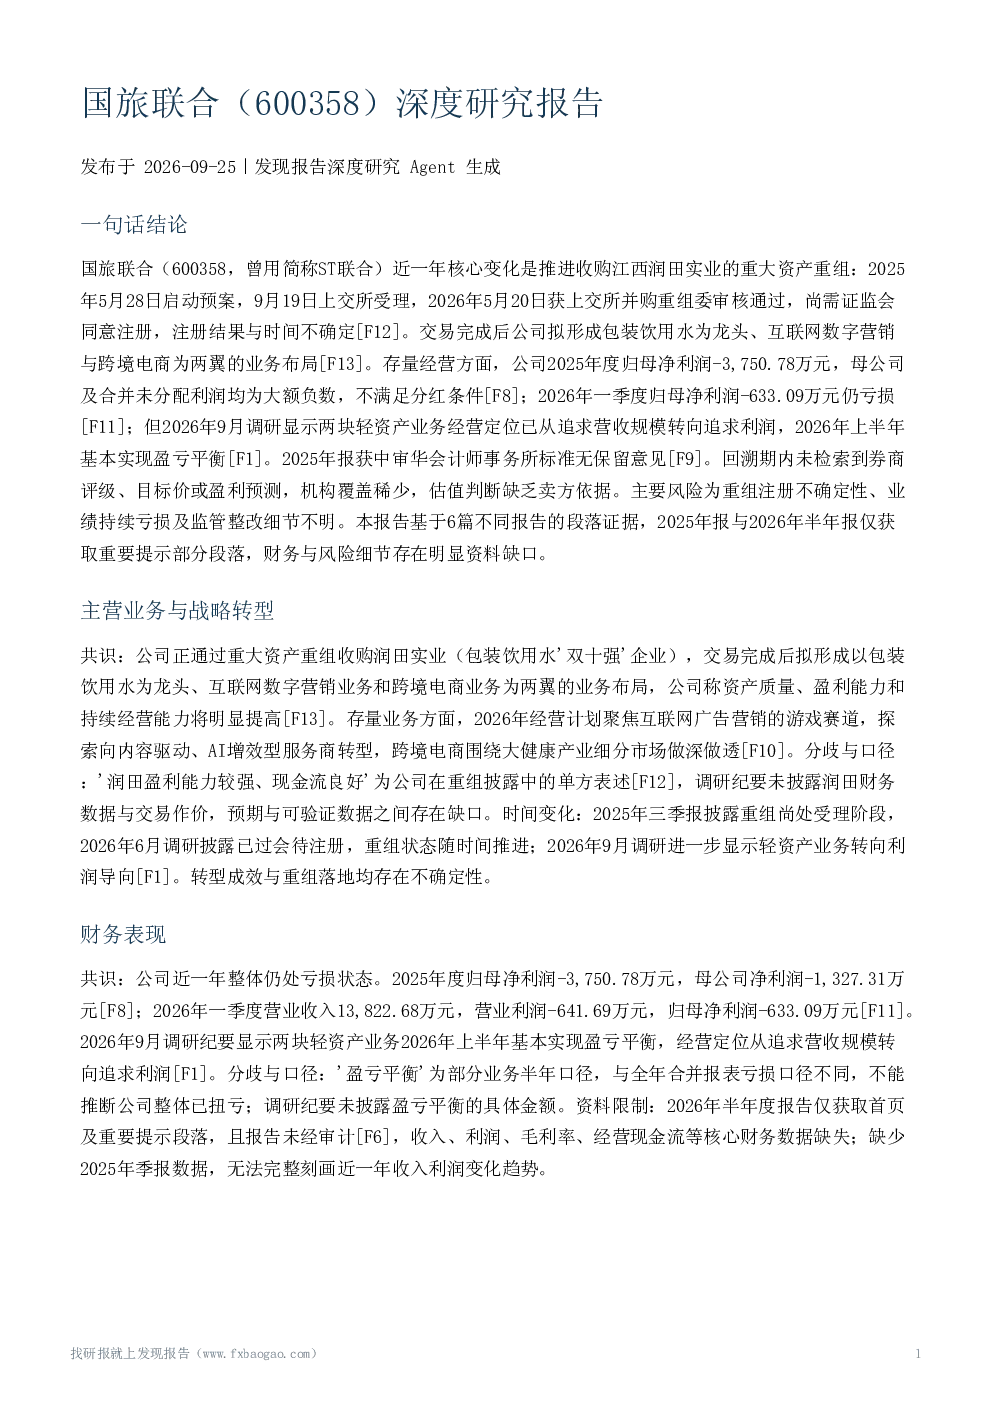
国旅联合近一年的核心变化是推进收购江西润田实业的重大资产重组。交易完成后,公司拟形成以包装饮用水为龙头、互联网数字营销与跨境电商为两翼的业务布局。存量业务方面,公司聚焦互联网广告营销的游戏赛道及跨境电商的大健康细分市场。但需要注意的是,润田的盈利能力等信息为公司单方表述,未经独立验证,转型成效与重组落地均存在不确定性。
国旅联合的主营业务和战略转型方向是什么?
国旅联合通过重大资产重组收购润田实业,旨在形成以包装饮用水为核心的新业务布局。存量业务则聚焦于互联网广告营销的游戏赛道和跨境电商的大健康细分市场。这一战略转型旨在多元化业务结构,但转型成效与重组落地存在不确定性,且润田的盈利能力等信息未经独立验证。公司计划在2026年上半年实现轻资产业务的盈亏平衡,并转向追求利润。
国旅联合的财务表现如何?
国旅联合近一年整体仍处于亏损状态,2025年度归母净利润为-3,750.78万元,2026年一季度归母净利润为-633.09万元。尽管2026年上半年轻资产业务基本实现盈亏平衡,但全年合并报表亏损口径与部分业务半年盈亏平衡口径不同,整体扭亏未得到验证。2026年半年度报告未经审计,核心财务数据缺失,使得财务表现的分析受限。
国旅联合的市场现状和行业发展趋势如何?
国旅联合的市场现状仍处于亏损状态,但公司计划通过收购润田实业和聚焦轻资产业务实现转型。行业发展趋势方面,仅获取到一篇行业报告显示中国文旅产业总产值持续增长,但数据为公司层面无法归属,政策与竞争格局章节内容未获取,行业结论代表性有限。公司计划在2026年9月后落实分红安排,但具体细节仍需关注。
国旅联合研报中的风险提示有哪些?
国旅联合研报中提示的主要风险包括业绩持续亏损、重组注册不确定性、合规与信息披露风险。此外,公司历史亏损与累计未分配利润为负,监管整改细节不明,轻资产业务盈亏平衡的可持续性也存在不确定性。润田重组注册存在不确定性,且核心财务数据缺失,半年报未经审计,这些因素均可能对公司未来经营产生影响。