猜你想问
锐翔智能的核心业务是什么?
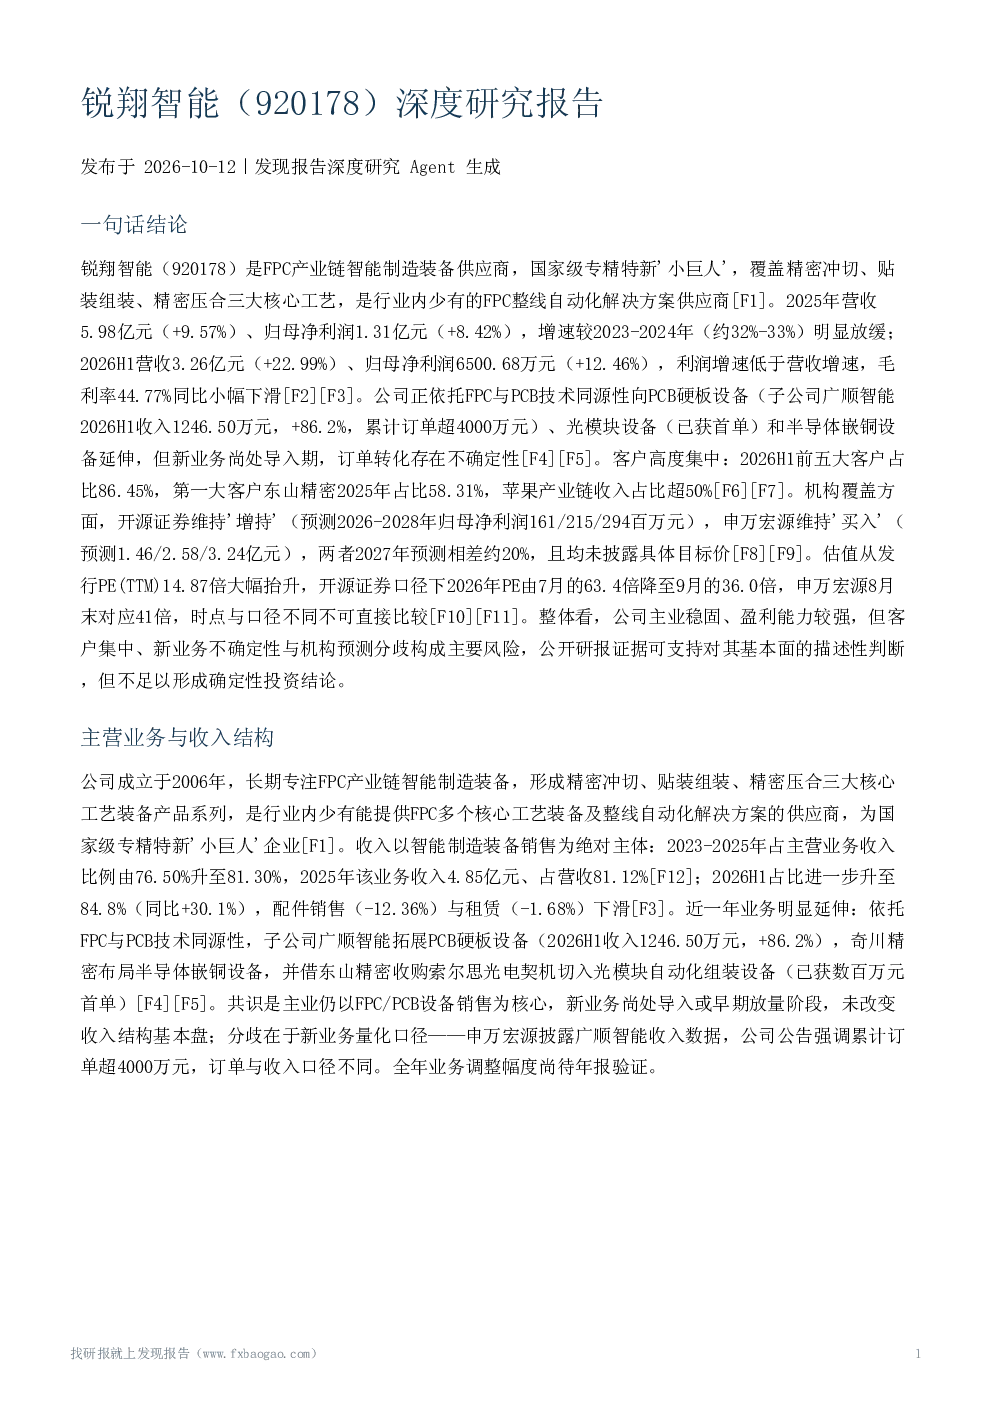
锐翔智能专注于FPC产业链智能制造装备,主要覆盖精密冲切、贴装组装、精密压合三大核心工艺,是国内稀缺的FPC整线自动化解决方案供应商。公司产品系列成熟,收入以智能制造装备销售为主,2025年收入4.85亿元,占比81.12%。同时,公司正积极向PCB硬板设备、光模块设备、半导体嵌铜设备等新业务延伸,但新业务尚处导入期,订单转化存在不确定性。
FPC行业的发展趋势如何?
FPC行业受消费电子、新能源车、AI等领域需求驱动,整体增速温和。锐翔智能作为FPC整线自动化设备供应商,深度绑定东山精密、立讯精密等头部客户,终端覆盖苹果、华为等知名品牌。AI需求扩张带动PCB硬板景气,下游客户资本支出增加,推动订单放量。但PCB嵌铜机赛道竞争加剧,新进入者增多,行业竞争将不可避免。
报告重点分析了锐翔智能的哪些方面?
报告重点分析了锐翔智能的主营业务与收入结构、财务表现与盈利能力、行业景气与竞争地位、机构盈利预测与评级演变、主要风险因素以及估值水平与变化。报告指出公司主业稳固,盈利能力较强,但面临客户集中、新业务不确定性等风险,机构对盈利预测和评级存在分歧,估值水平也经历大幅波动。
锐翔智能的市场现状如何?
锐翔智能在FPC设备细分领域具有稀缺性,其整线自动化解决方案深受头部客户认可,苹果产业链收入占比超50%。公司财务表现稳健,2025年营收5.98亿元,净利润1.31亿元,但增速较前期放缓。盈利能力小幅承压,2026H1毛利率44.77%,净利率20.14%。行业方面,FPC需求温和增长,PCB硬板景气带动订单放量,但嵌铜机赛道竞争加剧。
锐翔智能面临哪些主要风险?
锐翔智能面临的主要风险包括客户集中、新业务不确定性、竞争加剧等。公司前五大客户占比86.45%,第一大客户东山精密收入占比58.31%,客户集中度较高。新业务如光模块、嵌铜机等尚处导入期,订单转化存在不确定性。此外,PCB嵌铜机赛道进入者增加,光模块设备行业竞争激烈,市场竞争加剧将影响公司业绩。