猜你想问
华数传媒近一年收入结构如何?
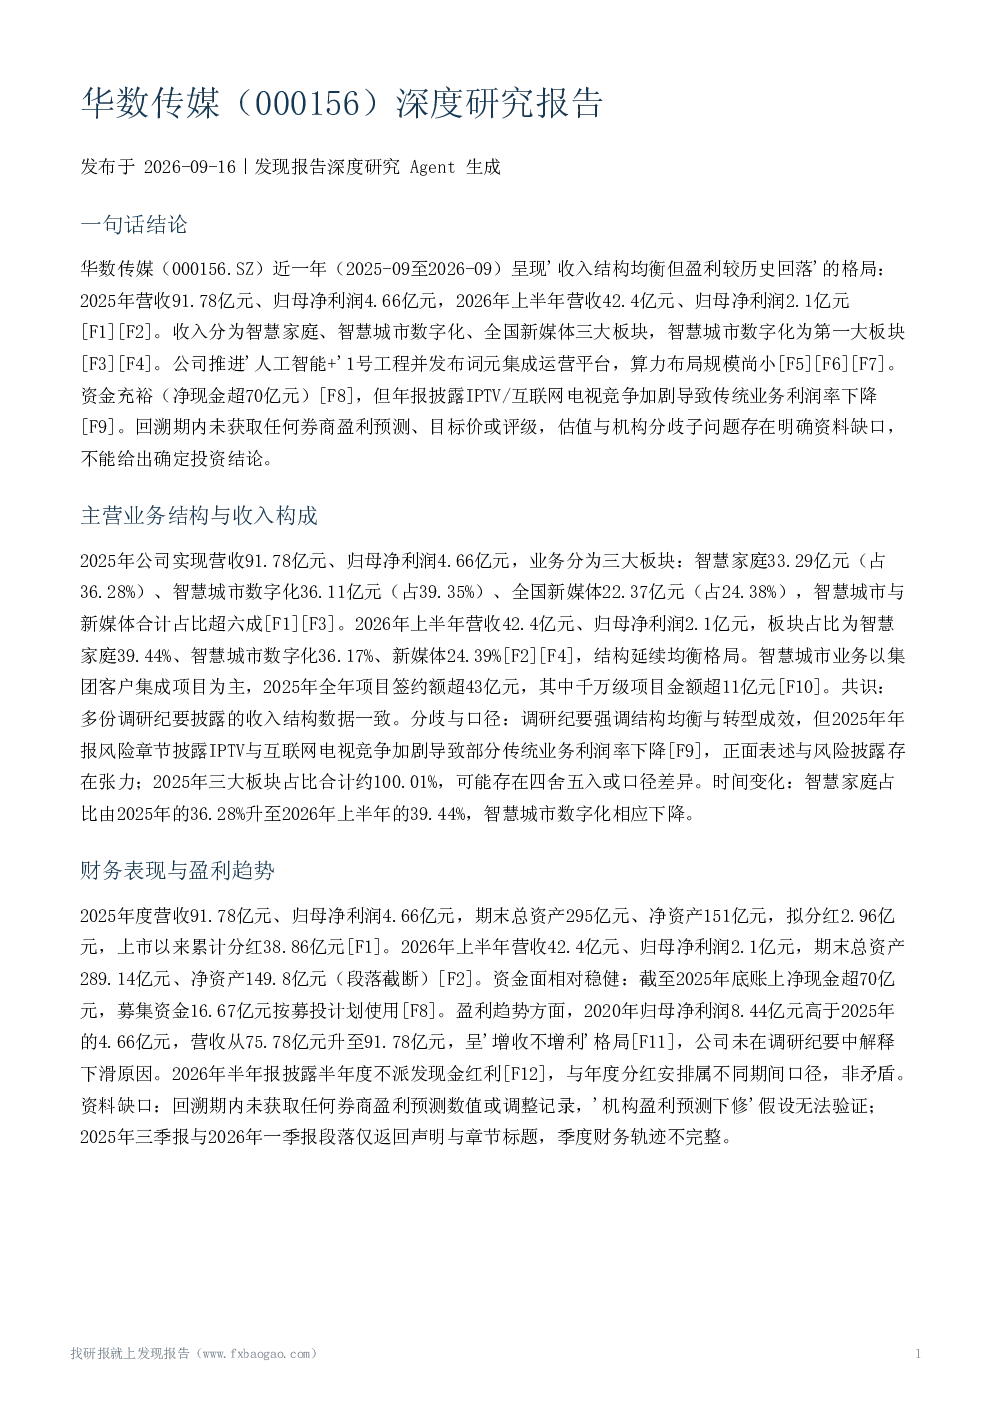
华数传媒近一年收入结构均衡,主要分为智慧家庭(36.28%-39.44%)、智慧城市数字化(39.35%-36.17%)、全国新媒体(24.38%-24.39%)三大板块,其中智慧城市数字化为第一大板块。公司推进'人工智能+'1号工程,发布词元集成运营平台,但算力布局规模尚小。
智慧城市数字化业务占比多少?
智慧城市数字化业务是华数传媒收入的第一大板块,占比在39.35%-36.17%之间。公司在此领域持续投入,推进'人工智能+'1号工程,覆盖五大场景,并已完成'诗画文旅大模型''文盾大模型'备案,显示出对该赛道的重视。
华数传媒财务表现如何?
华数传媒2025年营收91.78亿元,归母净利润4.66亿元;2026年上半年营收42.4亿元,归母净利润2.1亿元。但盈利趋势显示,2020年归母净利润8.44亿元高于2025年的4.66亿元,呈'增收不增利'格局,且公司未解释下滑原因。资金充裕(净现金超70亿元),但年报披露IPTV/互联网电视竞争加剧导致传统业务利润率下降。
华数传媒面临哪些风险?
华数传媒面临的主要风险包括行业竞争与用户流失、募投项目收益不及预期、传输安全风险、新业务投入回报不确定性。此外,归母净利润较2020年明显回落且原因未获解释,传统业务利润率承压,新业务收入贡献缺乏量化证据。还需关注IPTV与互联网电视分流用户注意力,以及部分闲置募集资金短期不能形成收入利润的问题。
AI战略对华数传媒有何影响?
华数传媒实施'人工智能+'1号工程,覆盖五大场景,已发布词元集成运营平台,聚合主流大模型,并完成'诗画文旅大模型''文盾大模型'备案,AI战略表述从规划逐步走向产品化。但现有算力布局规模尚小,主要用于研发及业务支撑,全资子公司在衢州投资建设智算产业园,并通过华数云科技参股浙江算力科技15%,未来有望提升AI能力。
你可能感兴趣
华数传媒000156调研纪要20260708
未知机构2026-07-08
000156 华数传媒 2026年7月8日投资者关系活动记录表
未知机构2026-07-08
000156 华数传媒 2026年9月11日投资者关系活动记录表
未知机构2026-09-11
宏华数科(688789)深度研究报告
发现报告2026-10-05
华数传媒机构调研纪要
文化传媒发现报告2025-05-08
华数传媒机构调研纪要
文化传媒发现报告2025-05-15
华数传媒机构调研纪要
文化传媒发现报告2023-06-28
华数传媒机构调研纪要
文化传媒发现报告2023-05-12
华数传媒机构调研纪要
文化传媒发现报告2023-05-17
华数传媒机构调研纪要
文化传媒发现报告2023-12-06