猜你想问
大豪科技近一年基本面表现如何?
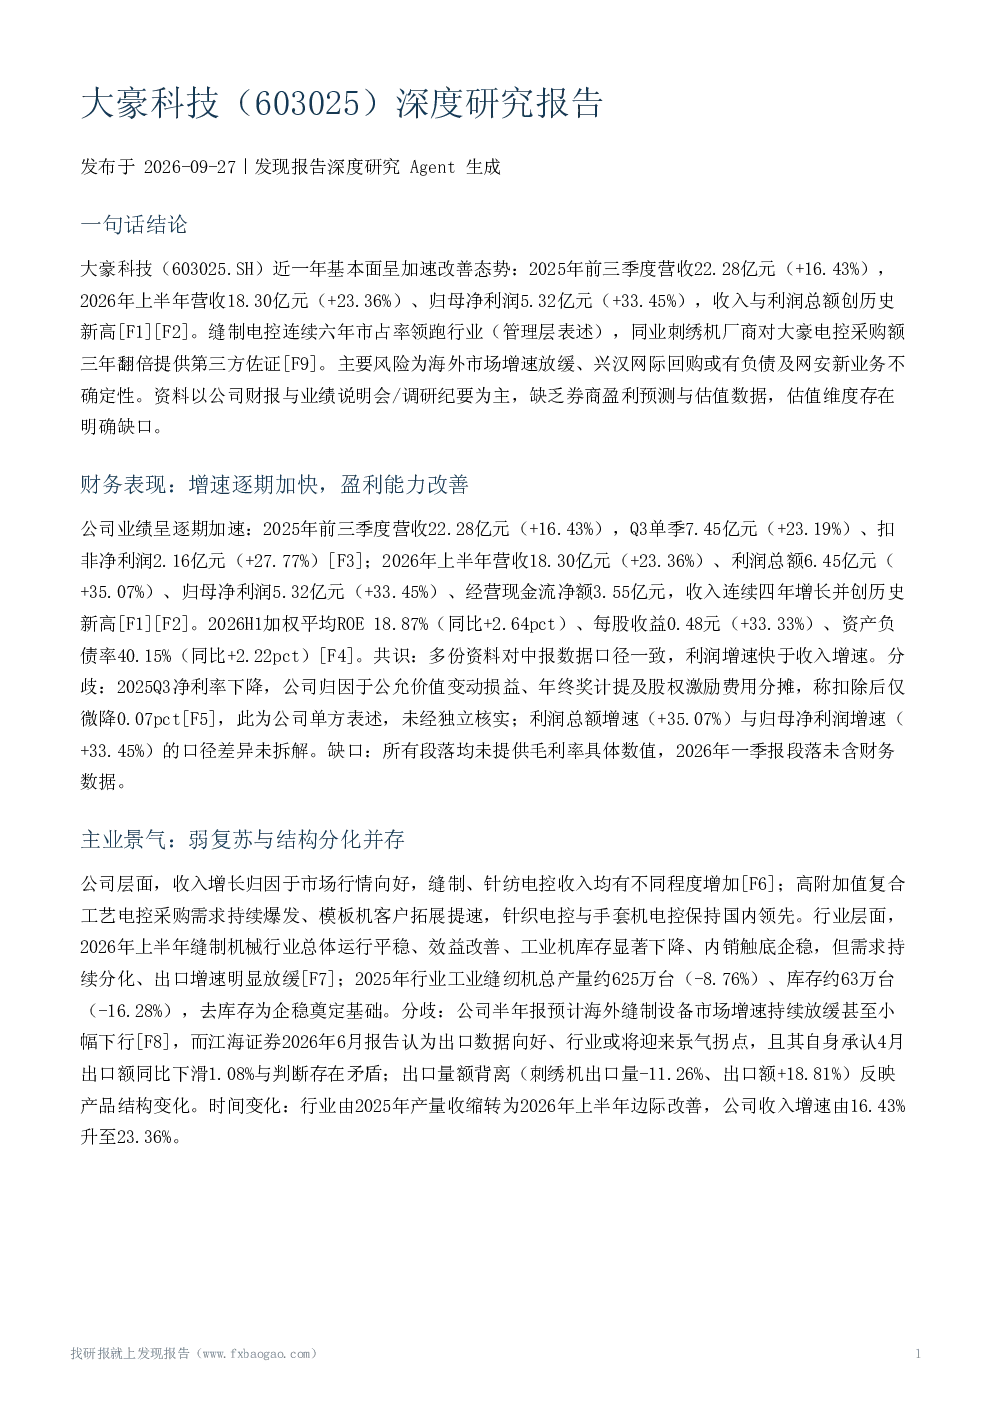
大豪科技近一年基本面呈现加速改善态势。2025年前三季度营收22.28亿元,同比增长16.43%;2026年上半年营收18.30亿元,同比增长23.36%,归母净利润5.32亿元,同比增长33.45%。收入与利润总额创历史新高。缝制电控连续六年市占率领先行业,同业刺绣机厂商对大豪电控采购额三年翻倍,间接印证其市场地位稳固。公司Q3单季营收7.45亿元,同比增长23.19%,扣非净利润2.16亿元,同比增长27.77%。2026H1加权平均ROE达18.87%,每股收益0.48元,同比增长33.33%。但需注意,2025Q3净利率有所下降,公司归因于公允价值变动损益、年终奖计提及股权激励费用分摊,扣除后净利率仅微降0.07个百分点。利润总额增速(+35.07%)与归母净利润增速(+33.45%)存在口径差异,具体毛利率数据缺失。
缝制机械行业发展趋势如何?
缝制机械行业呈现弱复苏与结构分化并存态势。公司层面,市场行情向好带动缝制、针纺电控收入增长,高附加值复合工艺电控采购需求持续爆发,模板机客户拓展提速,针织电控与手套机电控保持国内领先。行业层面,2026年上半年总体运行平稳,效益改善,工业机库存显著下降,内销触底企稳,但需求分化,出口增速明显放缓。2025年工业缝纫机总产量约625万台,同比下降8.76%,库存约63万台,同比下降16.28%,去库存为企稳奠定基础。公司预计海外市场增速放缓,但江海证券认为出口数据向好,行业或将迎来景气拐点,其自身也承认4月出口额同比下滑1.08%。出口量额背离(刺绣机出口量-11.26%、出口额+18.81%)反映产品结构变化。行业由2025年产量收缩转为2026年上半年边际改善,公司收入增速由16.43%升至23.36%。
报告重点分析了大豪科技的哪些方面?
报告重点分析了大豪科技的基本面、财务表现、主业景气度、新业务与资本运作、竞争地位、机构预测与估值、风险因素等七个方面。基本面方面,公司近一年营收与利润增速逐期加快,创历史新高。财务表现显示增速加快,盈利能力改善,但2025Q3净利率有所波动。主业景气度方面,公司缝制电控连续六年市占率领先,刺绣机电控市场份额居世界前列,但缺乏第三方直接验证。新业务与资本运作方面,公司聚焦智能装备、智能工厂云平台、信息安全三大板块,网安子公司兴汉网际紧抓国产化与AI安全机遇,但存在回购或有负债风险。竞争地位方面,第三方佐证显示同业刺绣机厂商主要向大豪科技和睿能控制采购,间接印证其市场地位。机构预测与估值方面,报告未获取券商盈利预测与估值数据,无法给出结论。风险因素方面,主要风险包括海外市场增速放缓、兴汉网际回购或有负债、网安新业务不确定性等。
当前市场对大豪科技的整体判断是什么?
当前市场对大豪科技的整体判断呈现积极态势,但存在一定分歧。一方面,公司基本面加速改善,营收与利润增速创历史新高,缝制电控连续六年市占率领先,股东回报积极,显示其竞争地位稳固。另一方面,行业景气方向存在分歧,公司预计海外市场增速放缓,而江海证券认为出口数据向好,行业或将迎来景气拐点。此外,公司出口量额背离,反映产品结构变化。风险方面,海外市场增速放缓、兴汉网际回购或有负债、网安新业务不确定性等构成下行压力。但需注意,部分风险提示为公司单方口径,未经独立核验,且报告未获取券商盈利预测与估值数据,无法给出估值结论。市场对大豪科技的整体判断需结合基本面改善与风险因素综合评估。
大豪科技面临哪些主要风险提示?
大豪科技面临的主要风险提示包括:海外市场增速放缓,公司预计海外市场增速持续放缓甚至小幅下行,而江海证券认为出口数据向好,行业或将迎来景气拐点,但公司自身也承认4月出口额同比下滑1.08%,反映出口市场存在不确定性。兴汉网际回购或有负债风险,兴汉网际2024年定向增资协议设置特殊回购条款,公司为连带回购义务人之一,管理层称回购条件尚未成就,已逐年预提或有负债,但风险尚未完全消除。网安新业务拓展存在不确定性,网安新业务拓展、AI技术融合落地及新产品市场化推广存在不确定性,管理层自认存在风险。下游缝制机械行业周期性波动与需求分化,宏观环境及产业政策变化也可能对公司经营产生影响。此外,2025Q3净利率波动解释为公司单方口径,费用与盈利结构透明度有限,需关注其真实盈利能力变化。