猜你想问
新莱应材研报核心内容有哪些?
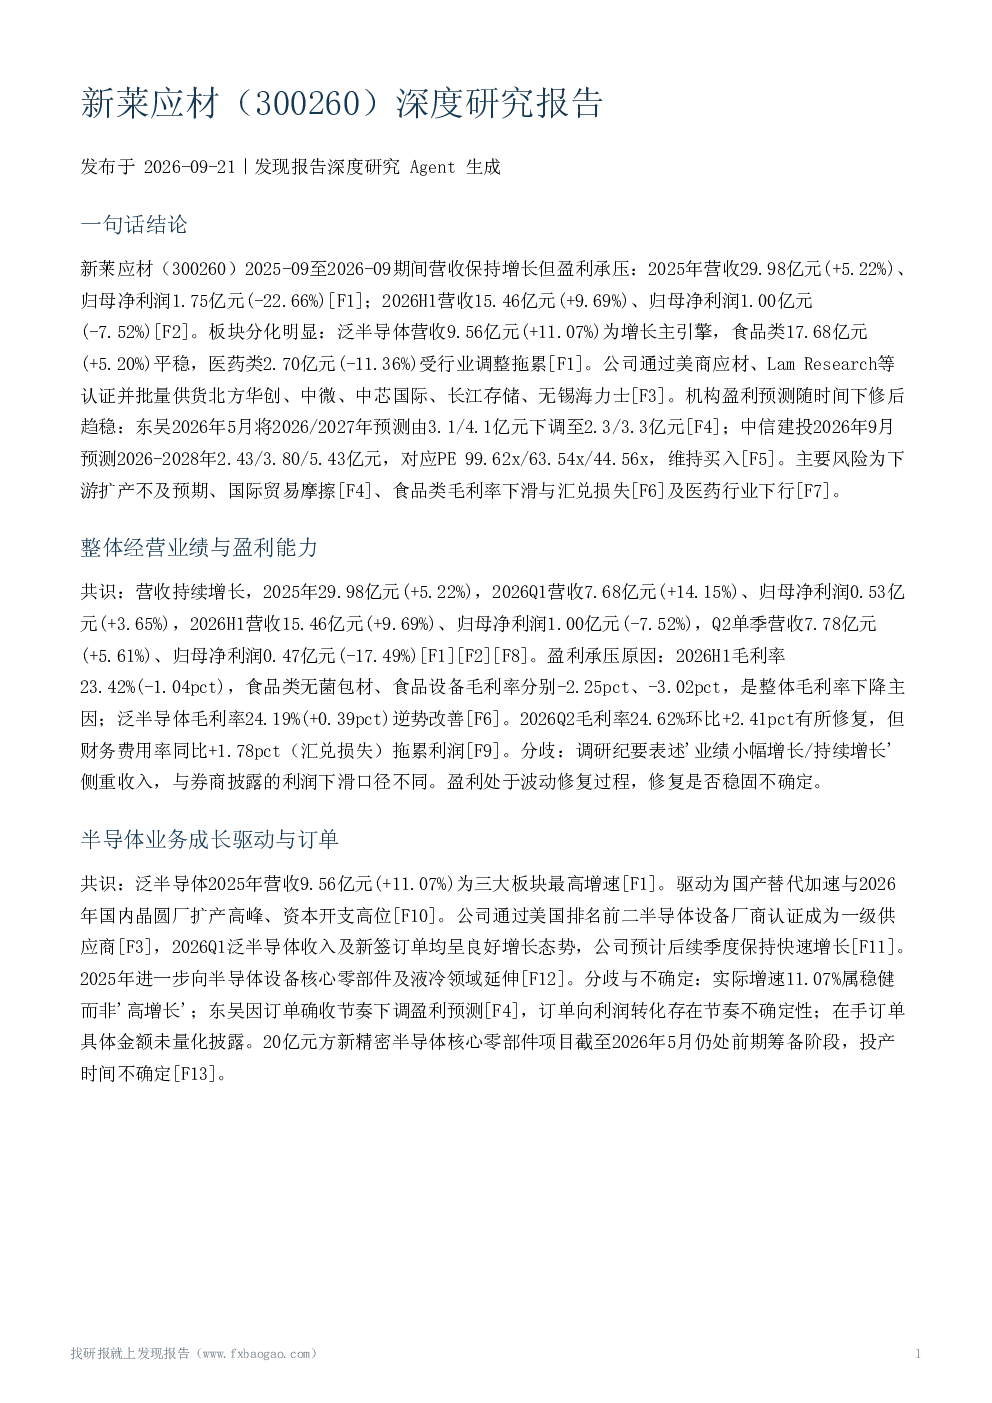
新莱应材研报显示2025年营收29.98亿元增长5.22%但归母净利润下滑22.66%,2026H1营收15.46亿元增长9.69%净利润下滑7.52%。报告强调泛半导体板块营收9.56亿元增长11.07%是增长主引擎,食品类平稳增长,医药类受行业调整拖累。半导体业务通过美商应材、Lam Research等认证,批量供货北方华创、中微、中芯国际等,2025年营收9.56亿元增长11.07%,2026Q1收入及新签订单良好增长。2026H1毛利率23.42%下降1.04pct,食品类无菌包材、食品设备毛利率分别下滑2.25pct、3.02pct,Q2毛利率环比修复至24.62%但财务费用率同比增加1.78pct(汇兑损失)。
半导体赛道发展趋势如何?
半导体赛道发展趋势方面,新莱应材作为国内少数覆盖高洁净应用材料三大领域制造商,通过美商应材、Lam Research等认证,批量供货北方华创、中微、中芯国际等,2025年半导体业务营收9.56亿元增长11.07%,2026Q1收入及新签订单良好增长。报告指出国内半导体零部件国产替代加速,液冷技术迎来放量机遇,但实际增速11.07%属稳健,订单确收节奏不确定性存在,东吴证券因订单确收节奏下调盈利预测,在手订单金额未披露。
报告重点分析了哪些方向?
报告重点分析了新莱应材营收增长但盈利承压的矛盾,半导体业务作为增长主引擎的驱动逻辑,以及食品、医药板块的差异化表现。报告强调半导体业务通过美商应材、Lam Research等认证,批量供货北方华创、中微、中芯国际等,2025年营收9.56亿元增长11.07%,2026Q1收入及新签订单良好增长。同时指出食品类无菌包材、食品设备毛利率分别下滑2.25pct、3.02pct,Q2毛利率环比修复但财务费用率同比增加1.78pct(汇兑损失)。
当前市场现状如何判断?
当前市场现状判断显示新莱应材是国内少数覆盖高洁净应用材料三大领域制造商,亚洲首家通过ASME BPE双认证,但市场份额未验证。报告指出半导体业务增速11.07%属稳健,订单确收节奏不确定性存在,东吴证券因订单确收节奏下调盈利预测,在手订单金额未披露。机构预测方面,中邮证券预测2025年归母净利润1.92亿元高于实际1.75亿元;东吴证券下调预测至2.3/3.3亿元;中信建投预测2026年归母净利润2.43/3.80/5.43亿元,PE 99.62x/63.54x/44.56x。
研报提示哪些风险因素?
研报提示的风险因素包括下游扩产不及预期、国际贸易摩擦、食品类毛利率下滑、医药行业下行、新业务不确定性。报告指出2026H1毛利率23.42%下降1.04pct,食品类无菌包材、食品设备毛利率分别下滑2.25pct、3.02pct,Q2毛利率环比修复但财务费用率同比增加1.78pct(汇兑损失)。同时2026年半年报未包含食品、医药板块收入、毛利率等数据,风险清单不完整。关键风险还包括下游资本开支不及预期、食品类汇兑损失、医药行业下行、新业务推进不确定性。