猜你想问
这份研报主要分析了安凯客车的哪些方面?
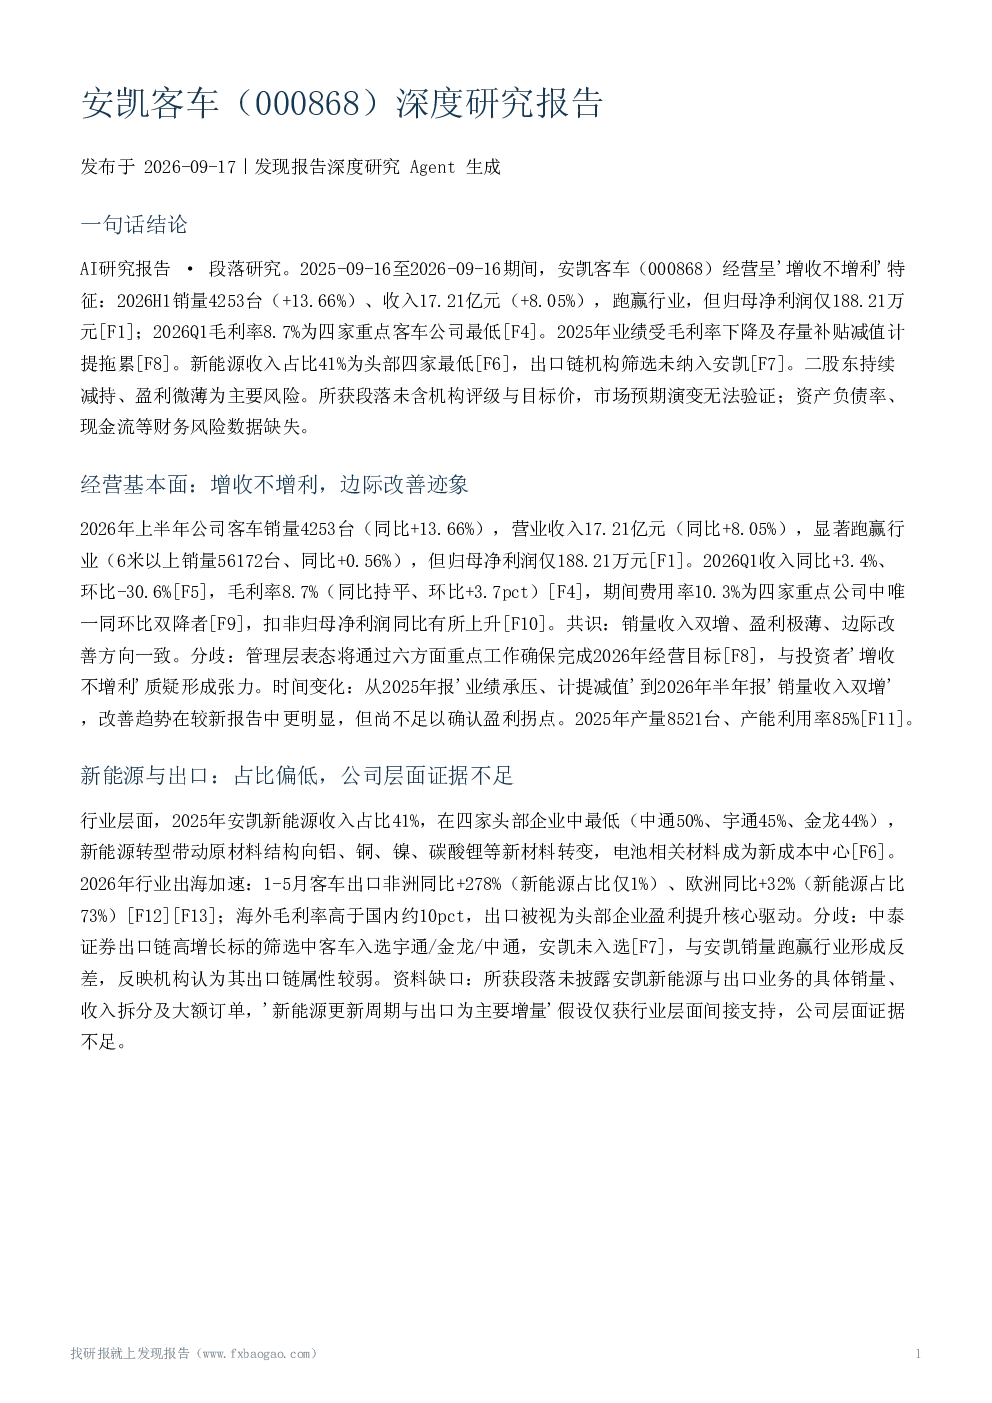
这份研报深度分析了安凯客车的经营基本面,揭示了2026年上半年公司客车销量同比增长13.66%至4253台,营业收入增长8.05%至17.21亿元,显著跑赢行业增长速度。然而,归母净利润仅188.21万元,呈现‘增收不增利’特征。报告还详细分析了财务风险,指出2025年业绩受毛利率下降及存量补贴减值计提拖累,存在未收回补贴形成的应收款项减值问题。此外,报告对比了安凯客车与行业头部企业的竞争地位,显示安凯客车在毛利率、新能源占比及校车市场份额等方面均处于较低水平,且未入选机构出口链标的。
客车行业的发展趋势如何?
客车行业正经历结构性变化,传统燃油客车销量增速放缓,而新能源客车成为增长新动能。报告指出,2026年行业出海加速,非洲客车出口同比增长278%,欧洲客车出口同比增长32%,但新能源客车在出口中的占比仍较低。国内市场方面,头部企业如宇通、中通、金龙等在毛利率、新能源占比及校车市场份额等方面表现突出,行业集中度提升明显。安凯客车虽销量跑赢行业,但在盈利能力、新能源布局及出口方面存在较大差距,面临边缘化风险。
报告重点分析了安凯客车的哪些经营数据?
报告重点分析了安凯客车的经营数据,包括销量、收入、毛利率及费用率等关键指标。2026年上半年,安凯客车客车销量同比增长13.66%,营业收入增长8.05%,但毛利率仅为8.7%,远低于行业头部企业,期间费用率也处于较低水平。报告还指出,安凯客车2025年业绩受毛利率下降及存量补贴减值计提拖累,存在未收回补贴形成的应收款项减值问题,印证了盈利对补贴的敏感性。此外,报告对比了安凯客车与行业头部企业在新能源占比及校车市场份额等方面的差距,显示安凯客车在新能源布局及细分市场拓展方面存在不足。
当前客车市场的现状如何?
当前客车市场呈现头部企业集中、新能源渗透率提升、出口市场加速的特点。报告指出,头部企业如宇通、中通、金龙等在毛利率、新能源占比及校车市场份额等方面表现突出,行业集中度提升明显。新能源客车成为增长新动能,但安凯客车在新能源占比方面仍处于较低水平,仅为41%,远低于行业头部企业。出口市场方面,非洲客车出口同比增长278%,欧洲客车出口同比增长32%,但新能源客车在出口中的占比仍较低。安凯客车虽销量跑赢行业,但在盈利能力、新能源布局及出口方面存在较大差距,面临边缘化风险。
研报提示了哪些风险?
研报提示了安凯客车面临的主要风险,包括盈利微薄且对补贴回收敏感、二股东持续减持对股价情绪的压制、毛利率显著低于同业、新能源占比与出口链属性偏弱等。报告指出,安凯客车2025年业绩受毛利率下降及存量补贴减值计提拖累,存在未收回补贴形成的应收款项减值问题,印证了盈利对补贴的敏感性。此外,安凯客车在毛利率、新能源占比及校车市场份额等方面均处于较低水平,且未入选机构出口链标的,面临行业集中度提升下的边缘化风险。管理层2026年盈利改善目标能否实现也存在不确定性。