猜你想问
富春环保研报核心内容是什么?
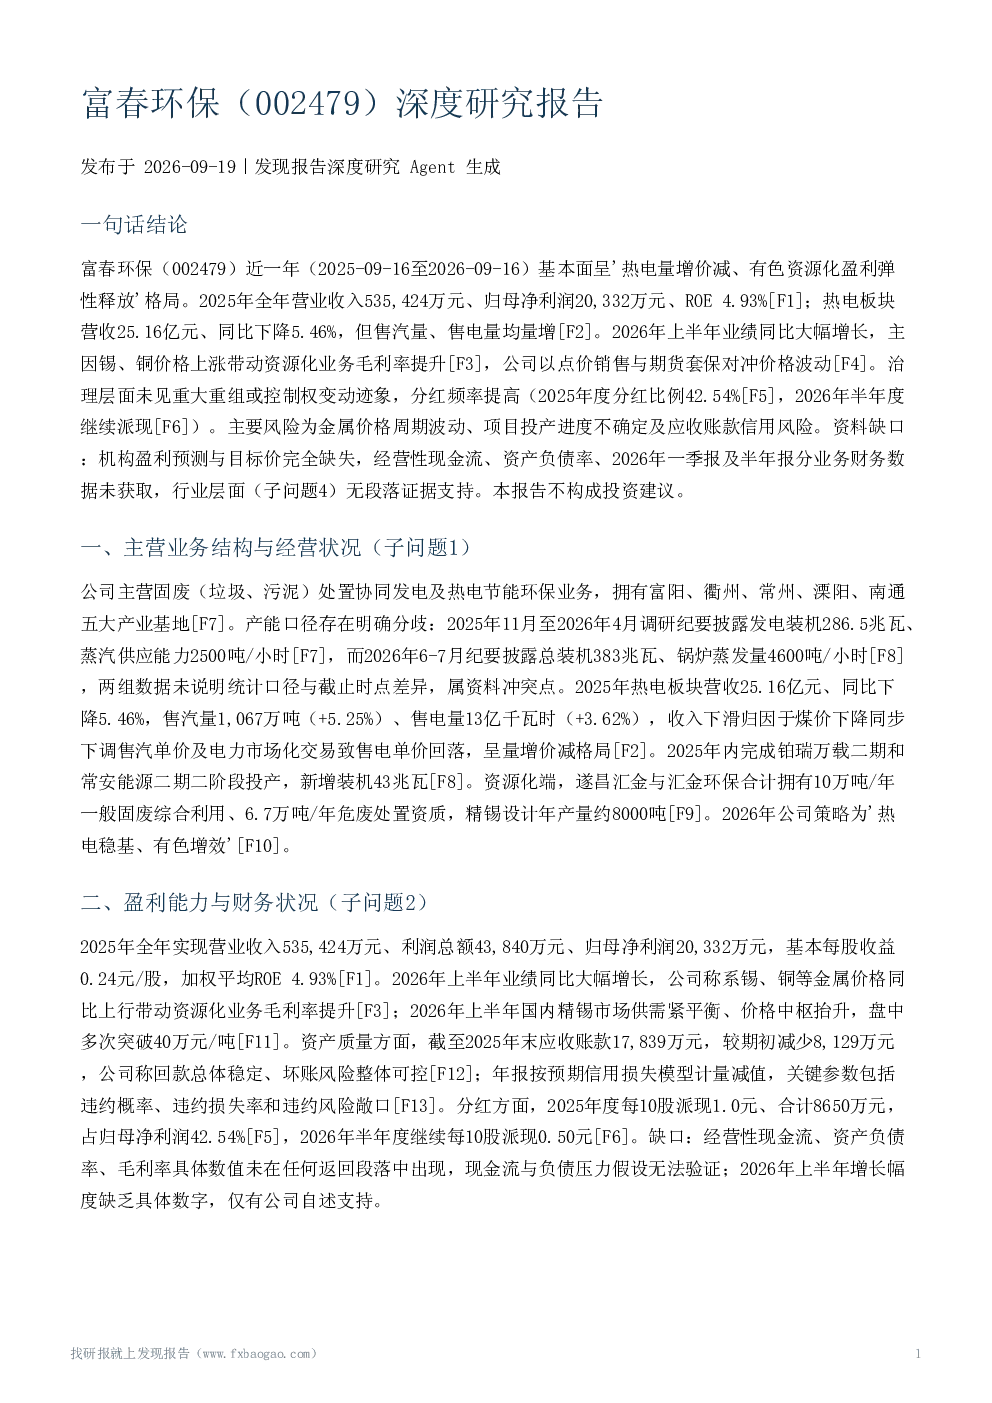
富春环保研报指出,公司近一年基本面呈现“热电量增价减、有色资源化盈利弹性释放”格局。热电板块营收25.16亿元,同比下降5.46%,但售汽量、售电量均量增;资源化业务受锡、铜价格上涨带动毛利率提升,上半年业绩同比大幅增长。公司拥有富阳、衢州等五大产业基地,2025年完成铂瑞万载二期和常安能源二期二阶段投产,新增装机43兆瓦。2026年公司策略为“热电稳基、有色增效”。
环保公用赛道发展趋势如何?
环保公用赛道发展趋势尚不明确,研报指出行业景气度结论标注为不确定,因无证据支持。富春环保作为国内环保公用及循环经济型高新技术企业,控股股东为国家大型制造企业;资源化子公司为专精特新企业,拥有成熟提纯工艺。二噁英监测业务属高门槛、强政策驱动赛道,但企业主动监测意愿有限、行业需求释放存在滞后性。
报告重点分析了富春环保的哪些方面?
报告重点分析了富春环保的核心观点与经营状况、盈利能力与财务状况、公司治理与重大事件、行业景气与竞争地位、机构盈利预测与目标价、主要风险因素以及综合判断与资料限制。其中,核心观点聚焦于热电板块量增价减与有色资源化盈利弹性释放,盈利能力分析显示2025年归母净利润20,332万元,ROE 4.93%,2026年上半年业绩因金属价格上涨大幅增长。
富春环保的市场现状如何?
富春环保市场现状表现为主业基本盘稳定,公司拥有富阳、衢州等五大产业基地,2025年完成铂瑞万载二期和常安能源二期二阶段投产,新增装机43兆瓦。但盈利改善高度依赖金属价格,可持续性不确定,且关键财务指标(现金流、负债率、分业务毛利率)缺失。公司分红连续且频率提高,未见重大治理负面事件。
富春环保研报提示了哪些风险?
富春环保研报提示的主要风险因素包括:金属价格周期波动风险,上半年业绩增长依赖锡、铜价格上行,价格回落将压缩资源化业务毛利率;项目进度风险,汇金环保二期完工时间未定,湖北宜城项目仍处前期审批;应收账款信用风险,最大风险敞口等于账面金额,账龄与计提明细未披露;政策与需求风险,二噁英监测等业务需求释放存在滞后性。