猜你想问
福日电子研报核心内容是什么?
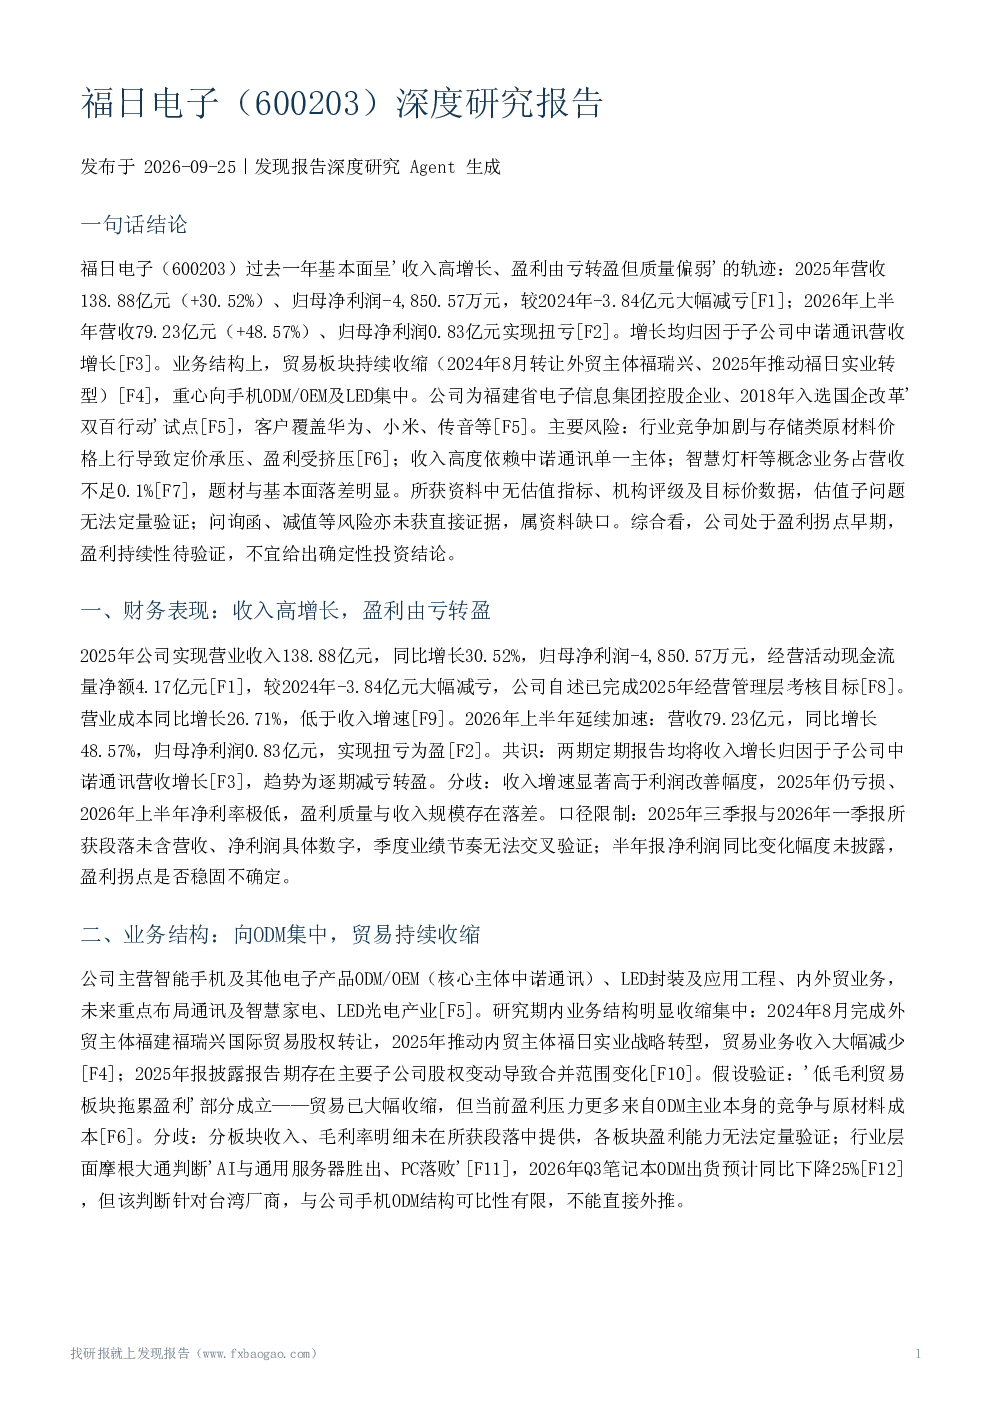
福日电子过去一年呈现收入高增长、盈利由亏转盈但质量偏弱的轨迹。2025年营收138.88亿元(+30.52%),归母净利润-4,850.57万元(大幅减亏);2026年上半年营收79.23亿元(+48.57%),归母净利润0.83亿元(扭亏)。增长主要归因于子公司中诺通讯。但收入增速显著高于利润改善幅度,2025年仍亏损,2026年上半年净利率极低,盈利质量与收入规模存在落差。盈利拐点是否稳固缺乏季度数据验证。
福日电子所属赛道发展趋势如何?
福日电子所属赛道为手机ODM/OEM及LED领域,行业竞争加剧,产品定价承压。公司业务结构收缩集中,重心向手机ODM/OEM及LED集中。但当前盈利压力更多来自ODM主业本身的竞争与原材料成本。分板块收入、毛利率明细未提供,各板块盈利能力无法定量验证。
福日电子报告重点分析了哪些方向?
报告重点分析了福日电子的财务表现、业务结构变化、竞争地位与股东背景、估值与市场预期、主要风险、重大事项及综合判断。核心在于揭示公司收入高增长但盈利质量偏弱的问题,以及业务结构收缩集中、单一子公司依赖等风险。
福日电子市场现状如何判断?
福日电子市场现状表现为收入增长但盈利承压,受行业竞争加剧、原材料价格上行影响,产品定价承压。公司为福建省电子信息集团控股企业,客户覆盖华为、小米、传音等,但市场份额与客户收入占比未披露,无法量化竞争地位。
福日电子研报有哪些风险提示?
研报提示的主要风险包括经营与盈利风险,受行业竞争加剧、存储类原材料价格上行影响,产品定价承压、盈利水平受挤压。结构性风险为收入高度依赖子公司中诺通讯,业务集中度高。题材误读风险为智慧灯杆等概念业务占营收不足0.1%,市场对概念过度解读需警惕。盈利拐点稳固性不确定,资料缺口未获取问询函、审计非标意见或应收/存货减值计提的直接正文证据,此类风险无法确认或排除。
你可能感兴趣
600203 福日电子 福建福日电子股份有限公司2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-07
福日电子:福建福日电子股份有限公司2024年年度报告
财报2025-04-12
福日电子:福建福日电子股份有限公司2025年第一季度报告
财报2025-04-29
福日电子:2020年三季度报告(全文)
财报2020-10-31
福日电子:2020年第三季度报告
财报2020-10-31
福日电子:福日电子2026年第一季度报告
财报2026-04-21
福日电子机构调研纪要
信息技术发现报告2023-09-22
福日电子机构调研纪要
信息技术发现报告2023-05-15
福日电子:福日电子2020年年度报告全文
财报2021-04-29
福日电子:2015年半年度报告
财报2015-08-24