猜你想问
这份研报主要分析了铁龙物流的哪些核心内容?
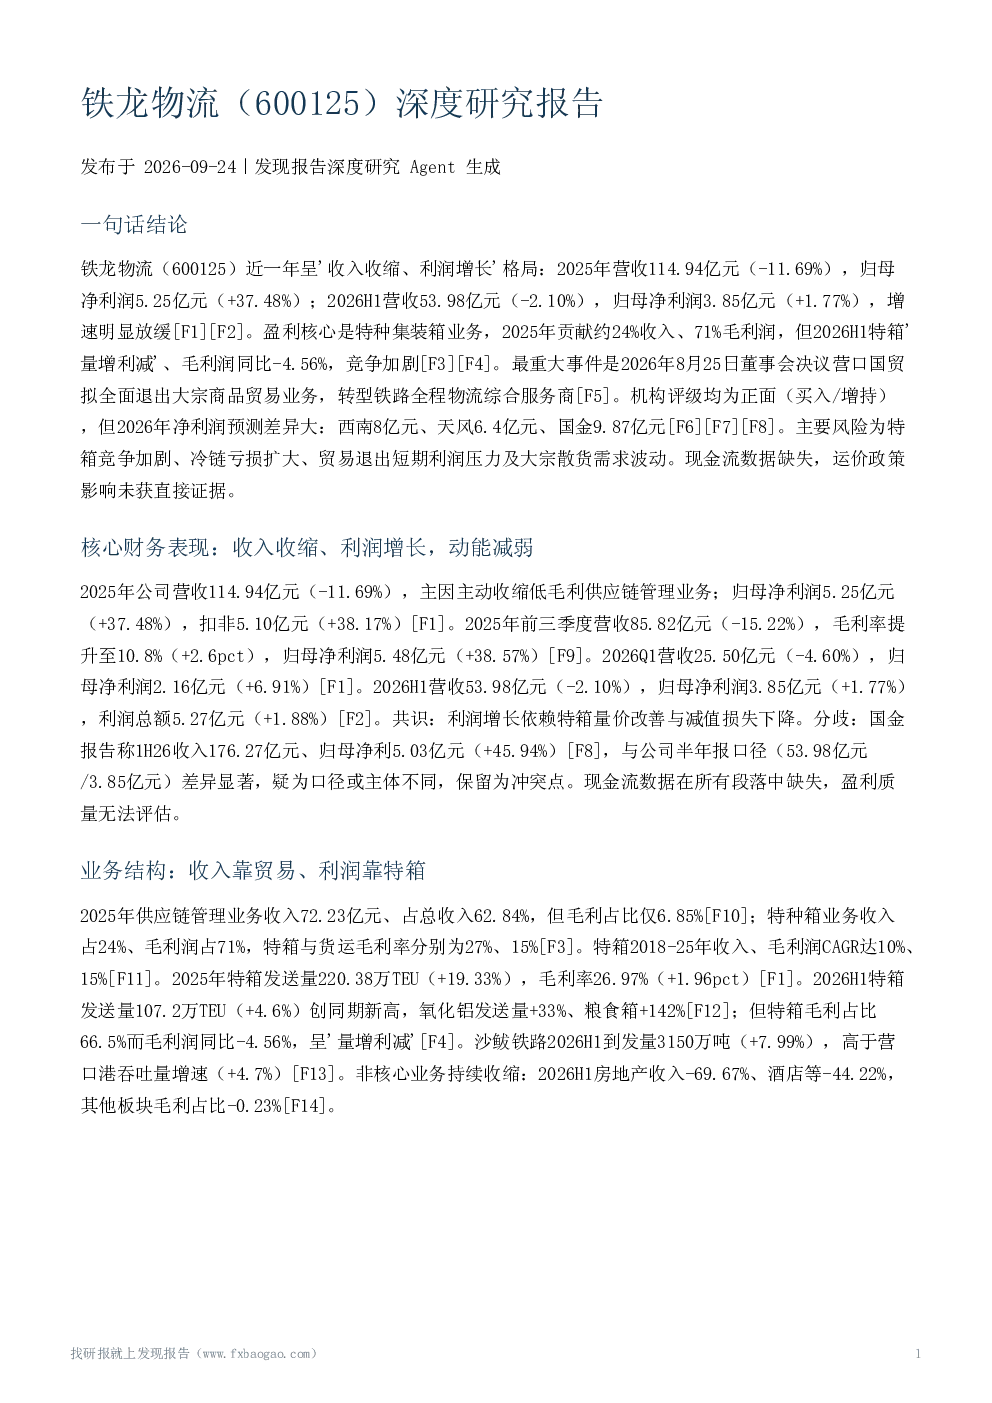
这份研报深入分析了铁龙物流的核心财务表现,指出2025年营收因主动收缩低毛利供应链管理业务下降11.69%至114.94亿元,但归母净利润增长37.48%至5.25亿元,主要得益于特箱量价改善与减值损失下降。2026H1营收微降2.10%至53.98亿元,归母净利润增长1.77%至3.85亿元。报告还详细剖析了业务结构,显示供应链管理业务收入占比62.84%但毛利占比仅6.85%,特种箱业务收入占24%但毛利润占71%。2025年特箱发送量增长19.33%至220.38万TEU,毛利率提升1.96pct至26.97%,但2026H1特箱发送量增速放缓至4.6%,毛利润同比减少4.56%,呈现'量增利减'态势。
铁路集装箱行业的发展趋势如何?
铁路集装箱行业发展呈现积极趋势。2026年1-4月全国铁路集装箱发送量增长9.1%至3.49亿吨,增速显著领先。政策端大力支持公转铁与集装箱化,例如'一港一策'行动计划目标2027年集装箱铁水联运量年均增长约15%。货运市场化改革持续推进,新版《铁路货物运输规则》有效提升周转效率。这些因素共同推动行业增长,为铁路集装箱运输企业带来发展机遇。
报告重点分析了铁龙物流的哪些业务方向?
报告重点分析了铁龙物流的业务结构及其变化。公司收入主要来自供应链管理业务(62.84%),但毛利贡献率低至6.85%;特种箱业务收入占比24%,却贡献了71%的毛利润,是核心利润来源。2025年特箱业务表现亮眼,发送量增长19.33%至220.38万TEU,毛利率提升1.96pct至26.97%。然而2026H1特箱发送量增速放缓至4.6%,尽管氧化铝和粮食箱业务增长显著,但特箱毛利润同比减少4.56%,显示'量增利减'现象。此外,报告还关注到公司战略方向的重大转变,2026年8月25日董事会决议营口国贸全面退出大宗商品贸易,转型为铁路全程物流综合服务商,从拓展供应链业务转为聚焦铁路物流服务。
目前铁路集装箱市场的竞争格局是怎样的?
铁路集装箱市场竞争格局呈现分散化特点。铁龙物流市场份额约4.89%,属于第二梯队,CR7集中度为31.33%,整体市场集中度较低。主要竞争对手包括中铁集装箱(市场份额约21.55%)和大秦铁路(约2.87%),三者年发送量均处于100-500万标准箱范围。潜在进入者威胁相对较弱,但铁龙物流整体铁路集装箱市场份额有限,尚未形成垄断地位。这种竞争格局有利于现有企业通过差异化服务提升竞争力。
这份研报提示了哪些主要风险因素?
报告提示了多项关键风险因素。首先,特箱业务竞争可能加剧,影响毛利率水平。其次,营口国贸退出大宗商品贸易虽然有助于战略转型,但短期内可能对利润形成压力。第三,铁龙冷链业务亏损可能扩大,影响整体盈利能力。第四,大宗散货运输需求下降可能减少相关业务收入。第五,特种箱资产减值风险需关注。此外,铁路行业政策变化、地产存货跌价以及供应链客户集中度过高等问题也可能带来不确定性。机构盈利预测分歧较大,反映市场对铁龙物流未来业绩存在不同预期,需谨慎评估相关风险。