猜你想问
信雅达2026年上半年经营状况如何?
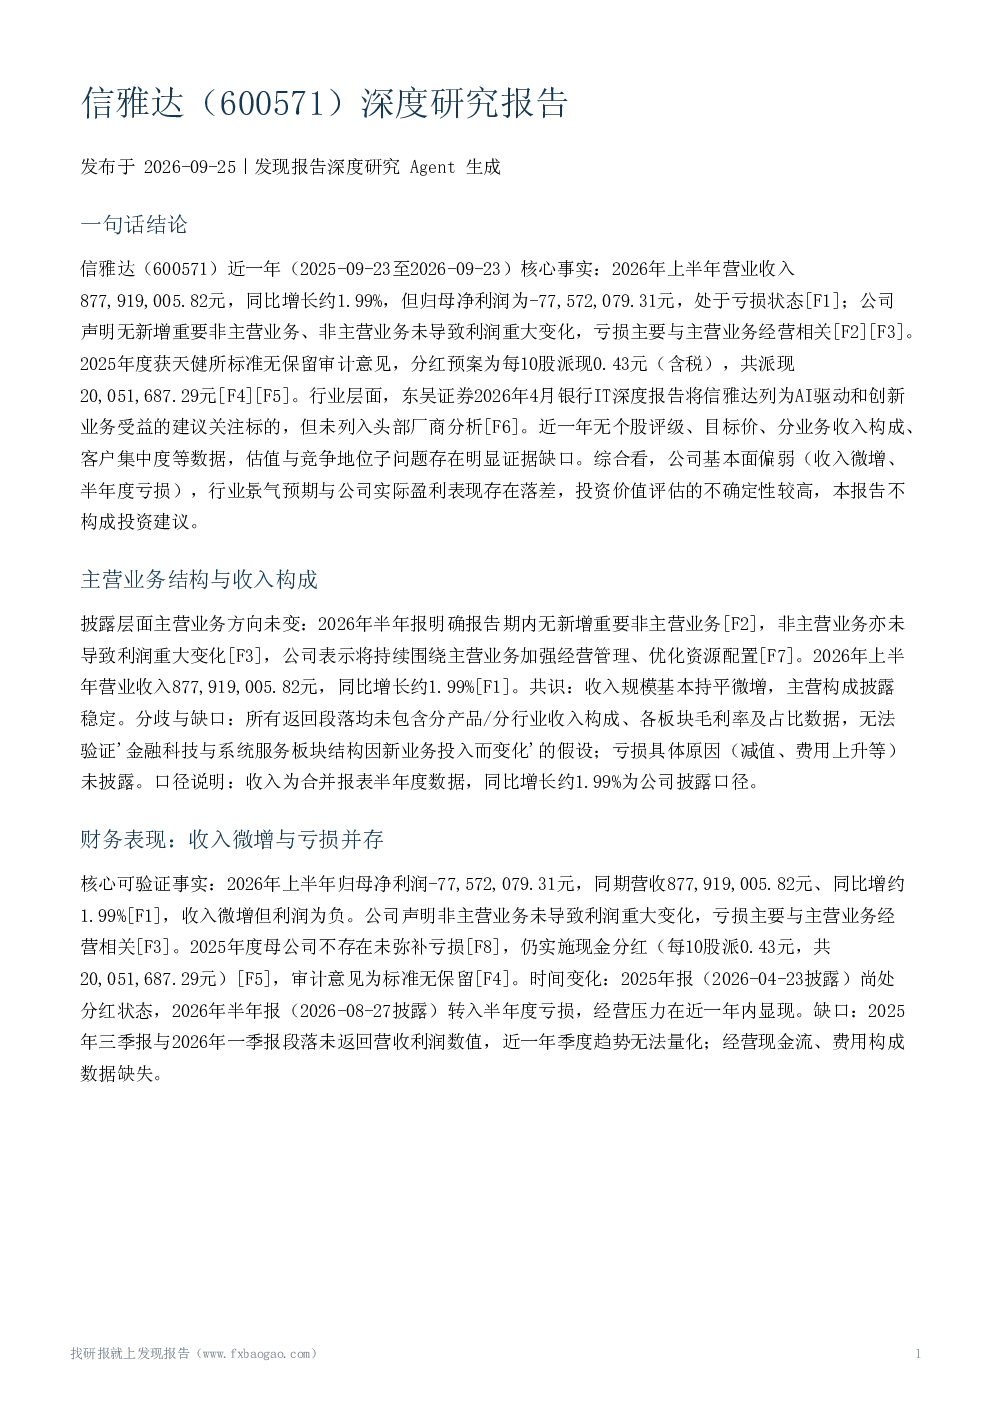
信雅达2026年上半年营业收入8.78亿元,同比增长1.99%,但归母净利润为-77,572,079.31元,处于亏损状态。公司声明亏损主要与主营业务经营相关,非主营业务未导致利润重大变化。这表明公司虽然收入有所增长,但盈利能力仍存在问题,需要进一步优化主营业务经营策略。
金融IT行业发展趋势如何?
金融IT行业,特别是银行IT领域,被视为确定性较高的赛道。随着信创投入从被动合规向战略性投入转变,以及数字人民币的推广引发系统全面升级需求,行业景气度持续提升。然而,信雅达2026年上半年主营亏损,与行业积极预期形成反差,显示出公司在行业机遇中仍面临挑战。
报告重点分析了信雅达的哪些方面?
报告重点分析了信雅达的主营业务结构、财务表现、金融IT竞争地位、重大事项与公司治理、估值与机构观点、主要风险因素等。其中,公司主营业务方向未变,收入规模基本持平微增,但缺乏分产品/分行业收入构成、各板块毛利率及占比数据,无法验证结构变化假设;亏损具体原因未披露。
当前市场对信雅达的判断是什么?
市场对信雅达的判断存在一定分歧。东吴证券认为银行IT是确定性较高的赛道,将信雅达列为建议关注标的,但未列入头部厂商分析,机构对其定位存在落差。同时,信雅达2026年上半年主营亏损,与行业积极预期形成反差,显示出公司在市场中的竞争地位和盈利能力仍需提升。
研报提示了哪些主要风险?
研报提示的主要风险包括:公司主营业务亏损,需加强经营管理;信创推进进度不及预期、银行IT预算波动等行业风险;披露与经营结果差异、信息缺口风险;分红预案待批准、战略计划不构成实质承诺等。此外,报告还指出公司缺乏分产品/分行业收入构成、毛利率、费用构成、经营现金流数据,估值与竞争地位数据缺失,机构覆盖极少,这些信息缺口也可能带来潜在风险。
你可能感兴趣
雅达股份(920556)深度研究报告
发现报告2026-10-12
立达信(605365)深度研究报告
发现报告2026-10-08
中小盘新股专题研究报告(2022年第21期):隆达股份、英诺特、西测测试、工大科雅、优机股份
中泰证券2022-06-08
信雅达:2020年第三季度报告
财报2020-10-31
信雅达:2025年半年度报告
财报2025-08-27
信雅达:2020年第一季度报告
财报2020-04-30
信雅达:2021年半年度报告
财报2021-08-31
信雅达:2018年半年度报告
财报2018-08-31
信雅达:G 信雅达2006年第一季度报告
财报2006-04-28
信雅达:信 雅 达2003年半年度报告
财报2003-08-19