猜你想问
峰岹科技深度研究报告核心内容是什么?
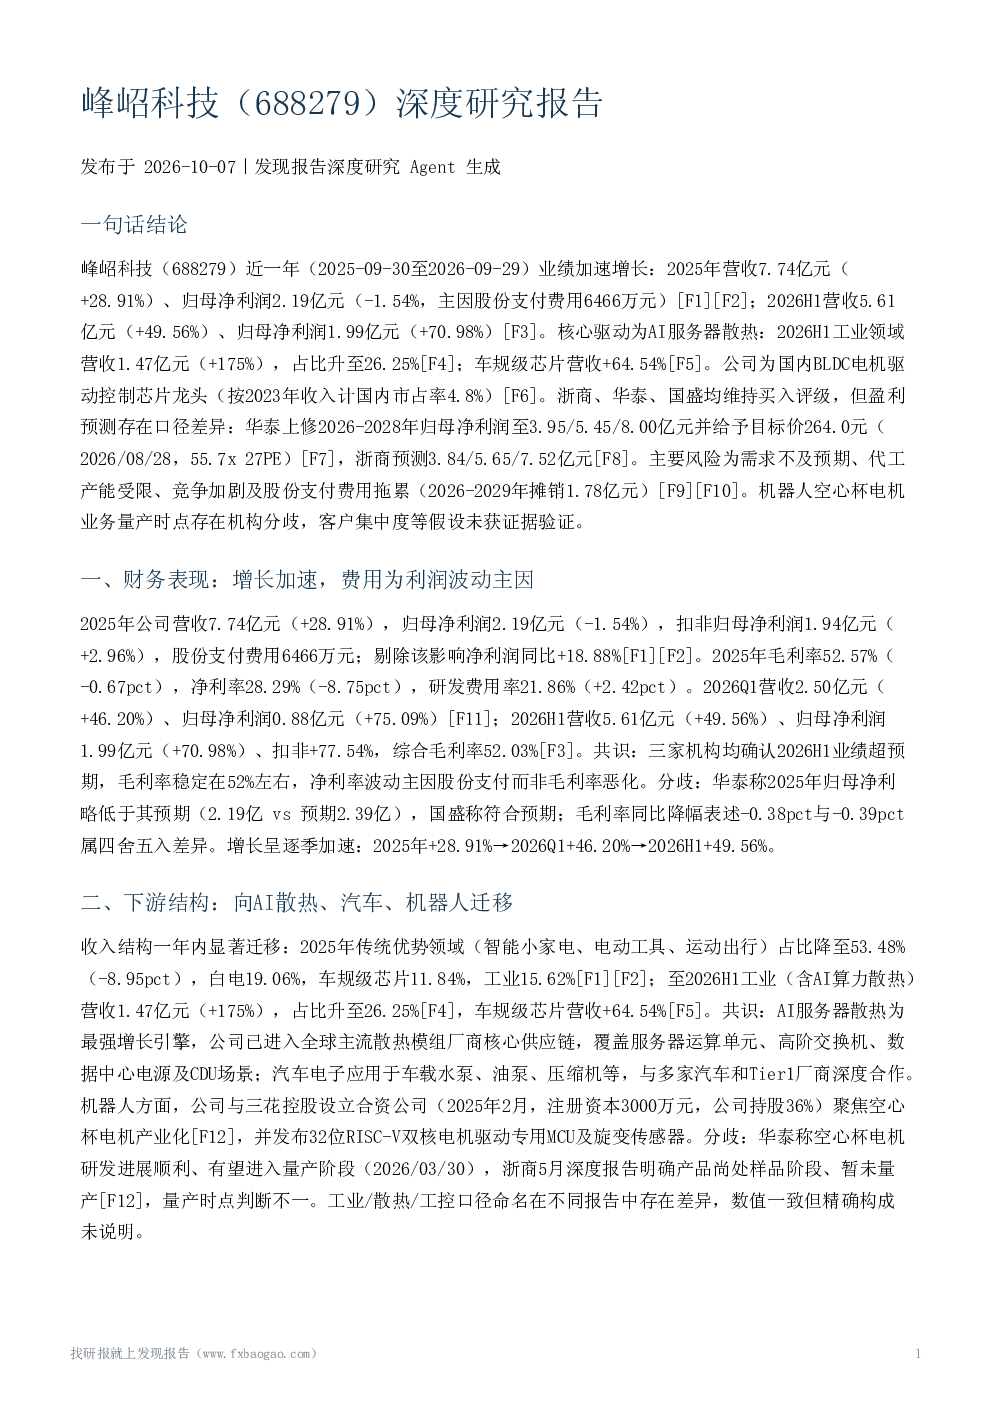
峰岹科技深度研究报告显示,公司业绩加速增长,2025年营收7.74亿元增长28.91%,归母净利润2.19亿元略有下降主因股份支付费用;2026H1营收5.61亿元增长49.56%,净利润1.99亿元大幅增长70.98%。核心驱动来自AI服务器散热和车规级芯片业务,其中AI服务器散热在2026H1工业领域营收占比达26.25%,车规级芯片收入增长64.54%。报告还分析了公司收入结构变化,传统领域占比下降,工业领域占比提升至26.25%,并介绍了公司在AI散热、汽车电子和机器人业务方面的进展与技术优势。
报告分析的行业发展趋势如何?
报告指出,国内BLDC电机主控及驱动芯片市场规模预计2028年达204亿元,年复合增长率20.9%,行业扩容与国产替代趋势为公司份额提升提供空间。公司在AI服务器散热领域已进入全球主流供应链,覆盖服务器运算单元等场景;汽车电子业务与多家厂商深度合作;机器人业务方面,与三花控股合资聚焦空心杯电机产业化,并发布32位RISC-V双核电机驱动专用MCU。整体来看,行业增长与国产替代为公司发展带来机遇。
报告重点分析了哪些方向?
报告重点分析了峰岹科技的业绩表现与增长驱动力,特别是AI服务器散热和车规级芯片业务的贡献。同时,报告详细拆解了公司收入结构变化,传统领域占比下降,工业领域占比提升,以及公司在AI散热、汽车电子和机器人业务的具体进展。此外,报告还评估了公司的产品与技术优势,如对马达的深度理解、fab-lite模式、国内BLDC电机主控及驱动芯片龙头地位等,并介绍了新品发布与研发投入情况。
报告对市场现状的判断是什么?
报告认为峰岹科技正经历加速改善阶段,营收增速和净利润表现亮眼,AI散热与汽车电子业务成为主要增长引擎,毛利率保持稳定。公司在国内BLDC电机主控及驱动芯片领域占据龙头地位,市场份额有望持续提升。然而,报告也指出存在不确定性,如AI散热需求的持续性、盈利预测差异、股份支付费用压制、机器人业务量产时点以及行业竞争格局等,需持续关注。
研报提示了哪些风险因素?
报告提示的主要风险包括下游需求不及预期、代工产能受限、行业竞争加剧以及股份支付费用拖累。具体来看,公司以预付款项锁定晶圆封测产能以应对产能压力,但需关注其可持续性。机器人空心杯电机尚处样品阶段,量产时点与收入贡献存在不确定性。此外,报告未明确客户集中度信息,需进一步关注。这些因素可能对公司经营和业绩产生不利影响。