猜你想问
拓斯达这份研报的核心内容是什么?
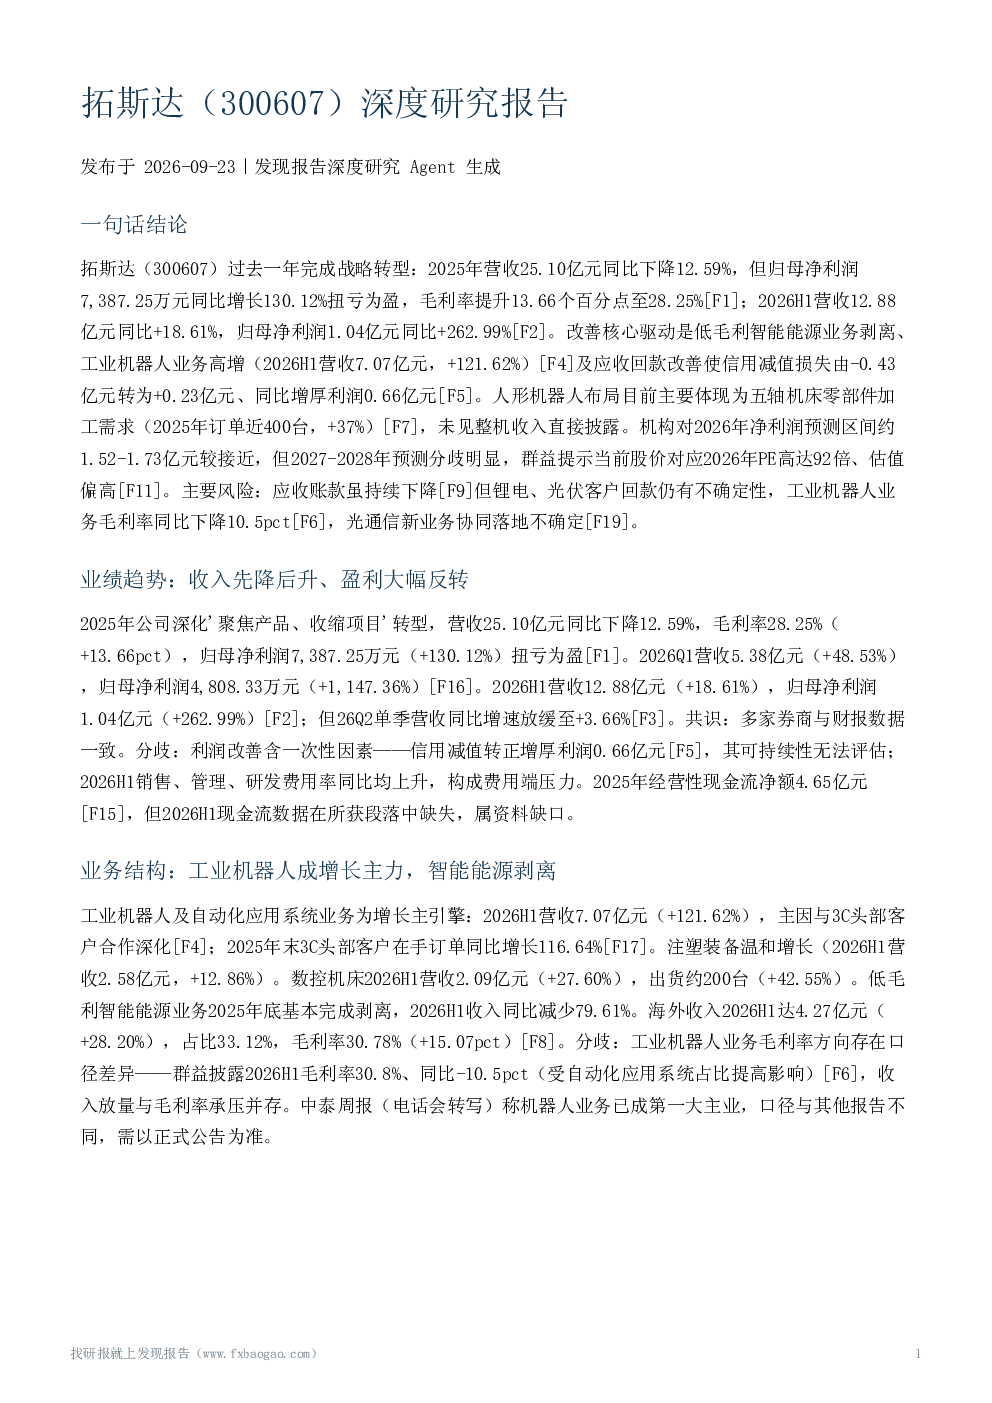
拓斯达这份研报主要分析了公司战略转型后的业绩改善情况。2025年公司营收25.10亿元同比下降12.59%,但归母净利润7,387.25万元同比增长130.12%,成功扭亏为盈,毛利率提升至28.25%。2026H1营收12.88亿元同比增长18.61%,归母净利润1.04亿元同比增长262.99%。业绩改善的核心驱动因素包括低毛利智能能源业务剥离、工业机器人业务高增长(2026H1营收7.07亿元,+121.62%)以及应收回款改善使信用减值损失转正增厚利润0.66亿元。
工业机器人赛道的发展趋势如何?
工业机器人赛道正经历国产替代加速阶段。2026Q2中国本土工业机器人厂商总体市场份额达60%,环比/同比均提升5个百分点。拓斯达在轻负载工业机器人领域表现突出,弗若斯特沙利文口径称其2025年出货量在中国市场所有供应商中排名第一。然而,市场份额排名存在口径差异,华创引用同一机构2024年数据显示国内供应商中排名第四、市占率2.7%。整体来看,国产工业机器人厂商正凭借技术进步和成本优势逐步扩大市场份额,但行业竞争也日益激烈。
研报重点分析了拓斯达的哪些业务方向?
研报重点分析了拓斯达的业务结构变化和增长驱动力。工业机器人及自动化应用系统业务成为增长主引擎,2026H1营收7.07亿元,同比增长121.62%,主要得益于与3C头部客户合作深化。注塑装备业务温和增长,2026H1营收2.58亿元,同比增长12.86%。数控机床业务也实现较快增长,2026H1营收2.09亿元,同比增长27.60%,出货约200台,同比增长42.55%。值得注意的是,低毛利智能能源业务2026H1收入同比大幅减少79.61%,显示出公司战略聚焦高价值业务的方向。
当前工业机器人市场的现状如何判断?
当前工业机器人市场呈现国产替代加速和行业集中度提升的趋势。中国本土工业机器人厂商市场份额持续扩大,2026Q2已达60%,环比/同比均提升5个百分点。拓斯达在轻负载工业机器人领域处于领先地位,但市场份额排名存在不同口径下的差异。行业整体受益于制造业自动化升级需求,但竞争格局复杂,头部企业凭借技术、客户资源和成本优势占据主导地位。下游应用领域从传统汽车、3C电子向新能源、医疗等新兴领域拓展,市场渗透率仍有较大提升空间。
研报提示了哪些主要风险?
研报提示了拓斯达面临的多重风险和不确定性。首先,应收账款虽持续下降,但锂电、光伏等客户回款仍存在不确定性,可能影响现金流。其次,工业机器人业务毛利率同比下降10.5pct,需关注成本控制和产品结构优化。此外,公司新布局的光通信业务协同落地效果尚不明确,2026年8月拟1.47亿元受让来勒光电49%股权切入该领域,投资回报存在不确定性。行业层面需关注下游需求下行、技术迭代不及预期、原材料价格波动以及行业竞争加剧等风险。