猜你想问
钧达股份这份研报主要讲了什么内容?
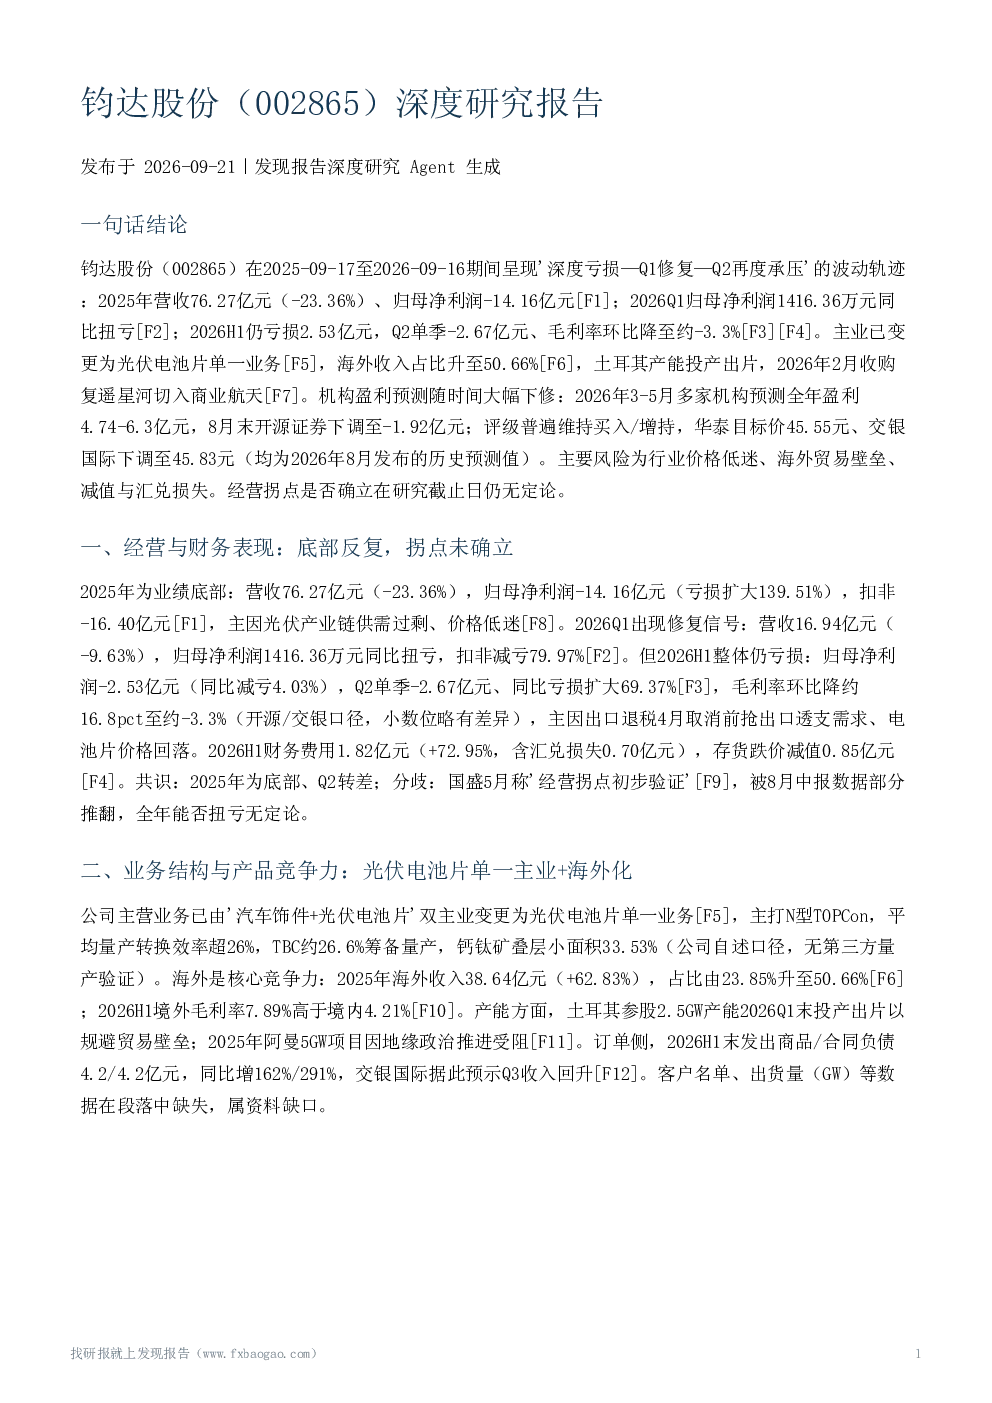
这份研报深度分析了钧达股份在2025-2026年的经营状况,揭示了公司经历'深度亏损—Q1修复—Q2再度承压'的波动轨迹。报告详细阐述了2025年公司营收76.27亿元(-23.36%)、归母净利润-14.16亿元的亏损原因,主要是光伏产业链供需过剩、价格低迷。2026年Q1公司实现扭亏为盈,归母净利润1416.36万元,但2026H1仍亏损2.53亿元,Q2单季亏损加剧至-2.67亿元。公司已聚焦光伏电池片单一业务,海外收入占比提升至50.66%,土耳其产能投产,并通过收购复遥星河切入商业航天领域。研报还分析了公司N型TOPCon技术、海外市场竞争力及政策变化对公司业绩的影响。
光伏行业目前的发展趋势如何?
光伏行业目前呈现供需关系波动和价格竞争加剧的趋势。2025年行业供需过剩导致产业链价格下行,是钧达股份等企业亏损的主要原因。2026年以来,随着行业供需关系逐步改善和海外需求释放,部分企业如钧达股份在Q1实现扭亏。但行业竞争激烈,价格压力持续存在。政策方面,2026年4月1日起电池片出口退税取消,对出口依赖度高的企业盈利造成冲击。技术迭代方面,TOPCon、TBC及钙钛矿叠层等高效技术成为行业发展方向,企业通过技术提升应对竞争。海外市场成为重要增长点,但需关注贸易壁垒和汇率风险。
研报重点分析了钧达股份的哪些方面?
研报重点分析了钧达股份的经营与财务表现、业务结构与产品竞争力、行业竞争与政策影响、估值与盈利预测、风险与资本运作等多个维度。在经营与财务方面,报告揭示了公司2025年的业绩底部及2026年Q1的修复信号,但Q2再度承压的原因。业务结构上,公司聚焦光伏电池片单一业务,主打N型TOPCon技术,并强调海外市场竞争力,2025年海外收入占比达50.66%。行业竞争方面,报告指出光伏供需失衡和价格下行是主要挑战,政策变化如出口退税取消也直接影响盈利。估值预测上,机构预测从乐观转向谨慎,估值锚转向长期修复预期。风险提示则关注行业价格、贸易壁垒和减值等。
根据报告,目前市场对钧达股份的判断是什么?
根据报告,市场对钧达股份的判断呈现复杂性和不确定性。一方面,报告确认2025年为业绩底部,2026H1营收和亏损数据得到机构一致确认,海外市场占比过半且境外毛利率优势明显,这些成为市场关注点。另一方面,经营拐点的确立存在分歧,2026年盈利预测区间大幅下修,减值口径和Q2经营状况也引发讨论。机构评级普遍维持买入/增持,但目标价存在差异。市场对公司的判断依赖于短期业绩修复能否持续,以及长期技术布局和海外扩张能否有效对冲风险。目前尚无明确的市场定论。
研报提示了哪些主要风险?
研报提示了钧达股份面临的主要风险包括行业价格低迷、海外贸易壁垒、资产减值和汇兑损失。行业层面,光伏产业链价格持续下行压力可能导致业绩波动加剧。海外市场方面,需关注贸易政策变化和地缘政治风险,如土耳其产能投产可能面临的壁垒。资产减值风险主要来自行业价格下跌导致的存货或固定资产减值。汇兑损失风险则与公司海外收入占比高有关。此外,报告还指出公司新业务如商业航天尚处商业化初期,短期盈利能力有限,需关注其长期发展风险。公司现金类资产充裕,短期流动性风险可控。