猜你想问
迪威尔2025年业绩修复的关键数据有哪些?
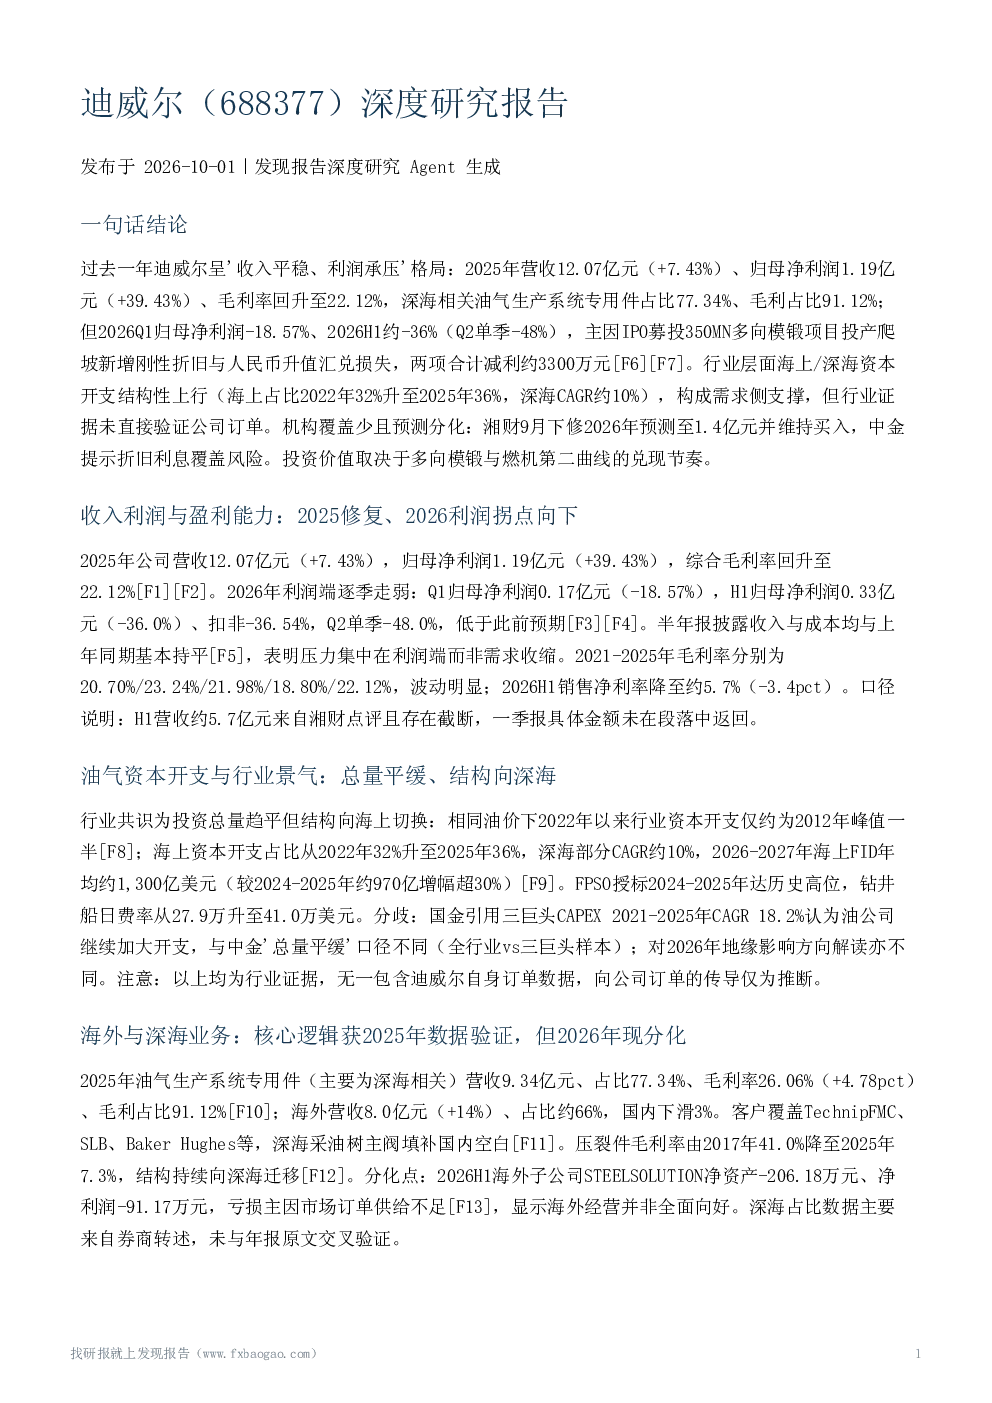
迪威尔2025年营收12.07亿元,同比增长7.43%,归母净利润1.19亿元,同比增长39.43%,毛利率回升至22.12%。深海相关油气生产系统专用件营收9.34亿元,占比77.34%,毛利率26.06%,毛利占比91.12%
海上/深海资本开支趋势如何?
海上资本开支占比从2022年32%升至2025年36%,深海资本开支年复合增长率约10%。预计2026-2027年海上FID年均约1,300亿美元,较2024-2025年约970亿美元增幅超30%
迪威尔业务结构的主要特点是什么?
迪威尔业务以海外与深海油气生产系统专用件为主,2025年占比77.34%,毛利率26.06%。客户覆盖TechnipFMC、SLB等,但2026H1海外子公司STEELSOLUTION亏损。压裂件毛利率持续下降,2025年降至7.3%。燃机业务订单同比+228.28%,切入三菱重工、贝克休斯供应链
当前市场对迪威尔的估值有何分歧?
湘财证券预计2026-2028年归母净利润1.9/2.9/4.3亿元,给予买入,但9月下修2026年预测至1.4亿元。中金提示折旧利息覆盖风险,预计迪威转债上市定位约132元。湘财、国盛认为估值有回调压力,中金定价偏中性
迪威尔面临的主要风险有哪些?
迪威尔面临汇率风险,2026H1汇兑损失同比增加0.18亿元,拖累净利率下降3.4pct。产能爬坡风险,350MN多向模锻项目折旧无法被新增收入覆盖。油价与订单风险,国际油价大幅回落导致深海项目FID延缓。客户集中度风险,高度绑定国际油服巨头。原材料价格波动,钢材价格双向波动,原材料涨价风险提示
你可能感兴趣
迪威尔(688377)-调研纪要
机械设备未知机构2023-02-04
迪威尔(688377)-调研纪要
机械设备未知机构2023-08-03
688377 迪威尔 迪威尔2026年7月6日投资者关系活动记录表
未知机构2026-07-07
威尔高(301251)深度研究报告
发现报告2026-10-10
威尔药业(603351)深度研究报告
发现报告2026-09-30
宝丽迪(300905)深度研究报告
发现报告2026-10-08
迪尔化工(920304)深度研究报告
发现报告2026-10-12
美迪西(688202)深度研究报告
发现报告2026-10-01
ST迪威迅(300167)深度研究报告
发现报告2026-09-21
雪迪龙(002658)深度研究报告
发现报告2026-09-19