猜你想问
S佳通2025-2026年财务表现如何?
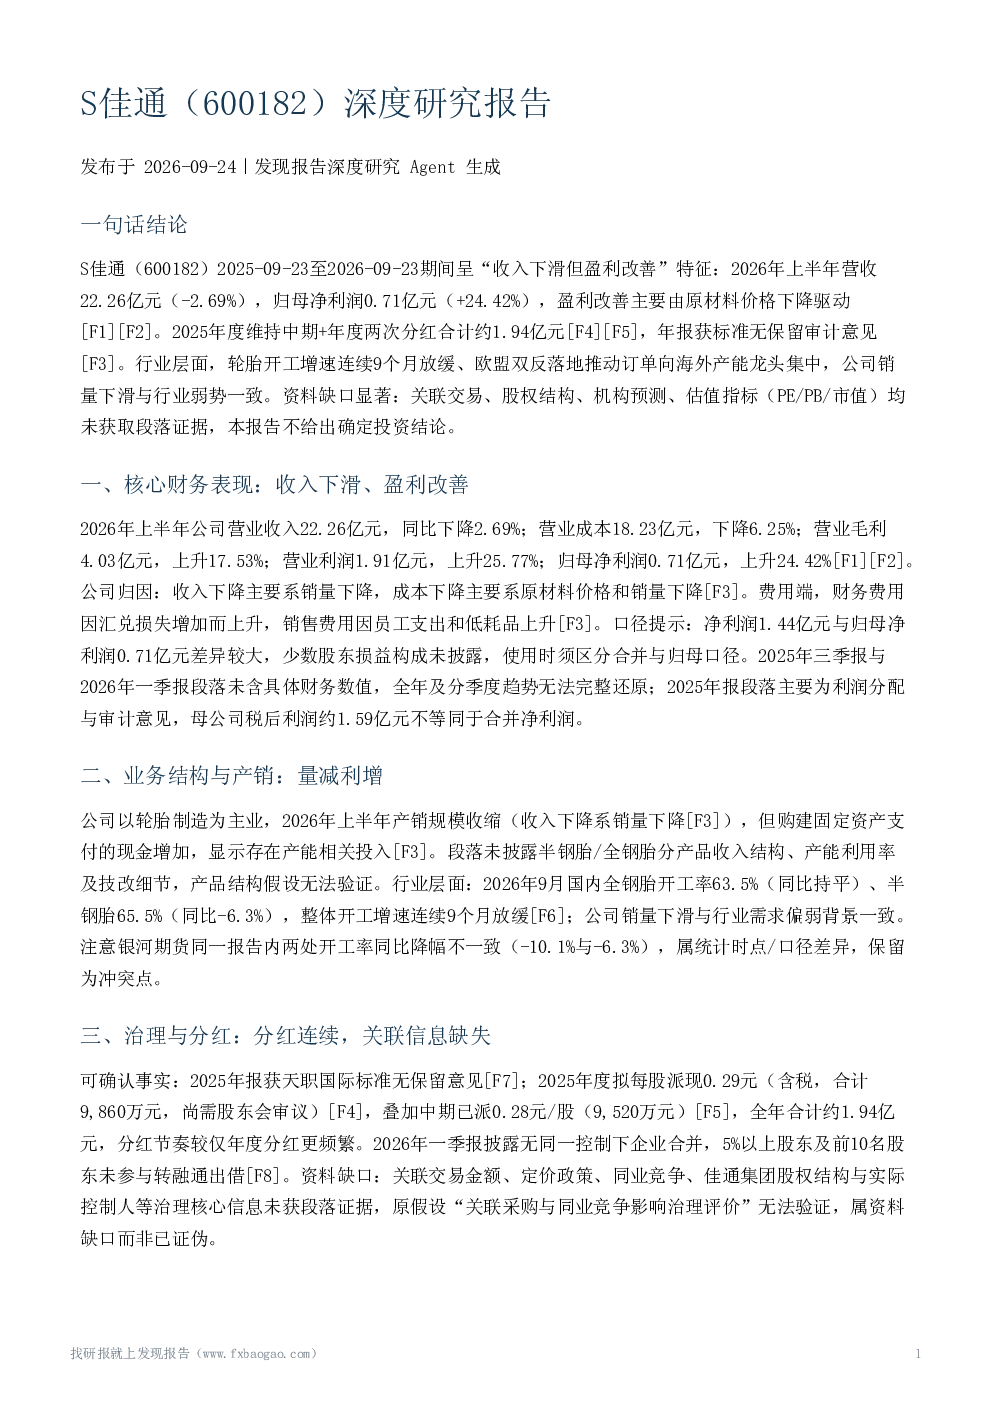
S佳通2025-2026年呈现收入下滑但盈利改善特征。2026年上半年营收22.26亿元(-2.69%),归母净利润0.71亿元(+24.42%)。盈利改善主要因原材料价格下降,成本端显著受益。公司2025年度维持中期+年度两次分红合计约1.94亿元,年报获标准无保留审计意见。收入下降主要系销量收缩,成本下降则与原材料价格和销量双重因素相关。费用端财务费用因汇兑损失增加而上升,销售费用因员工支出和低耗品上升。值得注意的是,净利润1.44亿元与归母净利润0.71亿元差异较大,少数股东损益构成未披露。
轮胎行业发展趋势如何?
轮胎行业2025-2026年呈现弱势分化。国内全钢胎开工率63.5%(同比持平)、半钢胎65.5%(同比-6.3%),整体开工增速连续9个月放缓。下游乘用车零售8月同比下降23.6%,轮胎厂利润被压缩,7月半钢胎理论利润仅0.10元/公斤(同比-0.83元)。出口量增价跌(前7个月出口量+2.4%、金额-3%)。欧盟对华半钢胎双反终裁2026年7月8日实施,推动订单向具备海外产能的龙头集中。原材料方向判断不一,轮胎成品库存8月创高位后9月连续两周去库,反映时点或口径差异。这些均为行业结论,不能直接归因于S佳通。
报告重点分析了S佳通的哪些方面?
报告重点分析了S佳通的核心财务表现、业务结构与产销、治理与分红、行业景气与竞争格局、机构预测与估值、主要风险因素及综合判断。核心财务层面揭示收入下滑但盈利改善,成本红利是主因。业务结构显示产销收缩但存在产能相关投入。治理与分红方面,公司维持较高力度分红,审计意见无保留。行业层面,开工放缓、需求偏弱、贸易壁垒加深推动行业分化。报告指出机构预测与估值数据缺失,关联交易信息不透明,存在销量压力、原材料价格波动、汇率风险、贸易壁垒等风险。综合判断显示公司基本面“量减利增”,但可持续性依赖原材料价格维持低位,竞争地位尚不明确。
当前市场对轮胎行业的现状判断是什么?
当前轮胎行业市场现状表现为景气度偏弱,开工增速连续9个月放缓,下游需求疲软,乘用车零售同比下降。轮胎厂利润空间被压缩,半钢胎理论利润降至0.10元/公斤。出口方面虽量增但价跌,欧盟双反措施加剧了行业竞争格局变化,推动订单向具备海外产能的龙头企业集中。原材料价格走势不一,轮胎成品库存高位后有所去库,但行业整体仍面临成本压力和需求不确定性。这些是行业层面的观察,具体到S佳通需结合其自身经营数据进一步分析。
S佳通面临哪些主要风险提示?
S佳通面临的主要风险包括销量与收入压力、原材料价格波动、汇率风险、贸易壁垒。报告指出,公司销量下滑与行业弱势一致,但盈利改善依赖原材料价格维持低位,若胶价回升,成本红利可能消失。欧盟双反措施加深了行业竞争,对缺乏海外产能的公司构成挑战。此外,报告存在资料缺口,如关联交易、股权结构、机构预测、估值指标均未披露,治理信息不透明,净利润与归母净利润差异较大,这些均可能影响投资决策。同时,2026年7-9月公司经营数据未覆盖,增加了分析的不确定性。